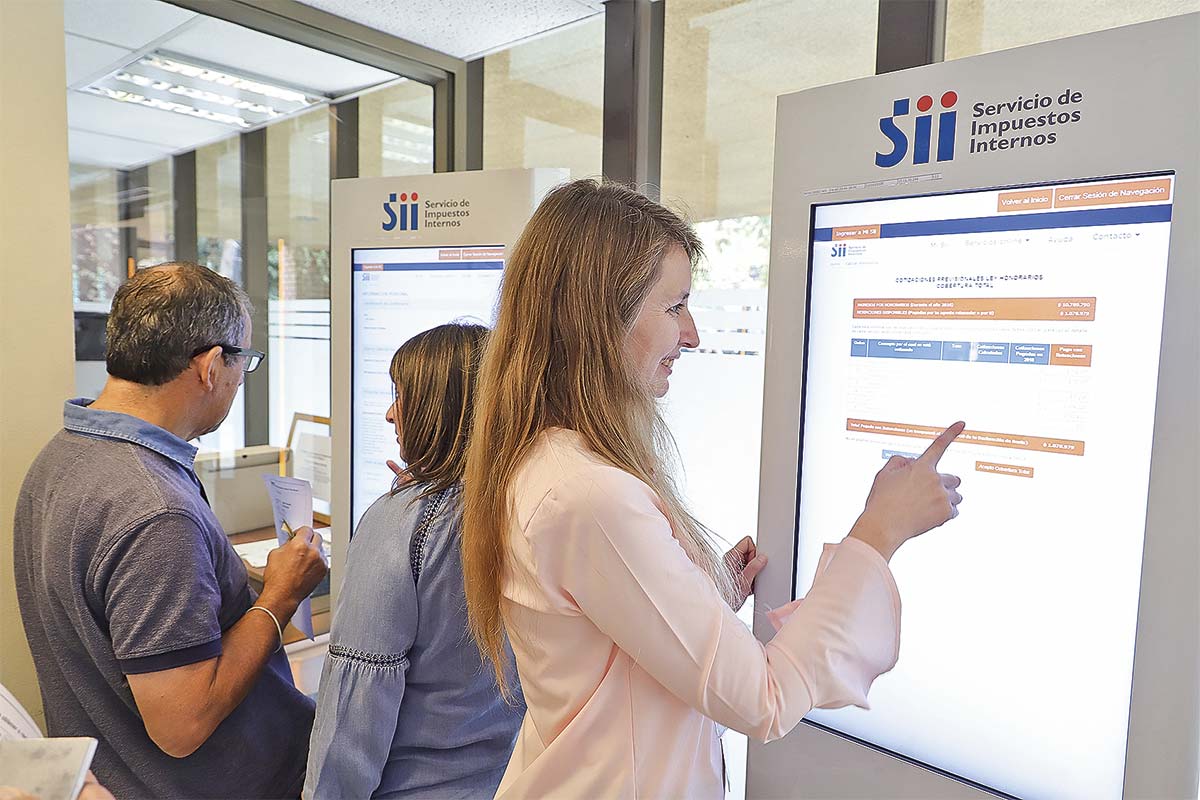
Cada año, el Servicio de Impuestos Internos (SII) recibe millones de declaraciones de renta de parte de personas y empresas, en lo que ya es una tradición: la Operación Renta.
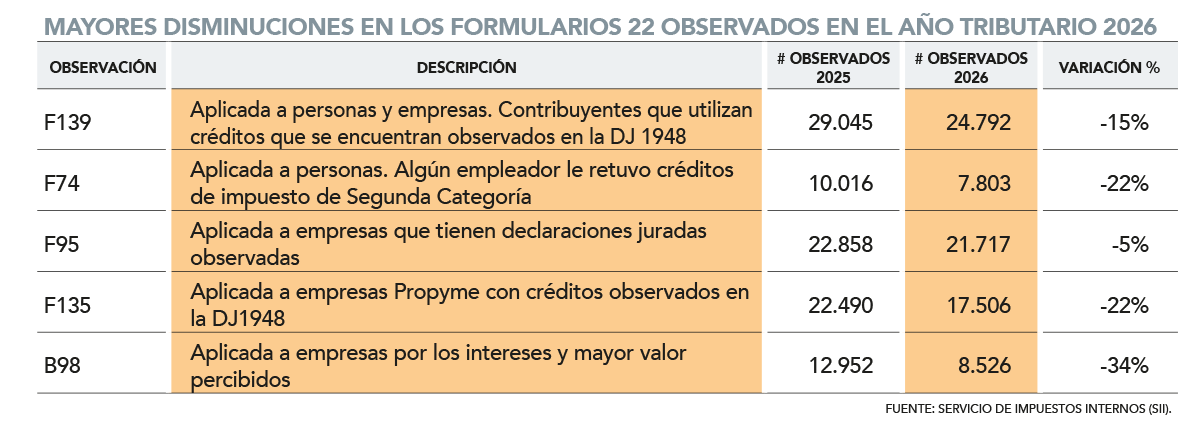
Tan común como remitir los antecedentes a la autoridad, es que el servicio “observe” dichas declaraciones. O en términos más simples, impugne el contenido informado por los contribuyentes, incorporándole alguna anotación y pidiendo información adicional para complementar o corregir.
Esto, pues los datos pueden distar de los entregados en otro tipo de documentos, como las declaraciones juradas (DDJJ) de ingresos.
En la Operación Renta de este año -basado en información comercial de 2025-, se produjo una notoria caída en la cantidad de declaraciones observadas por la autoridad: 465.223 documentos fueron impugnados, una caída de 12,7% respecto al proceso anterior, cuando se totalizaron 532.766 formularios desafiados.
De total, 185.554 corresponden a personas y 279.669 a empresas, según el balance del SII.
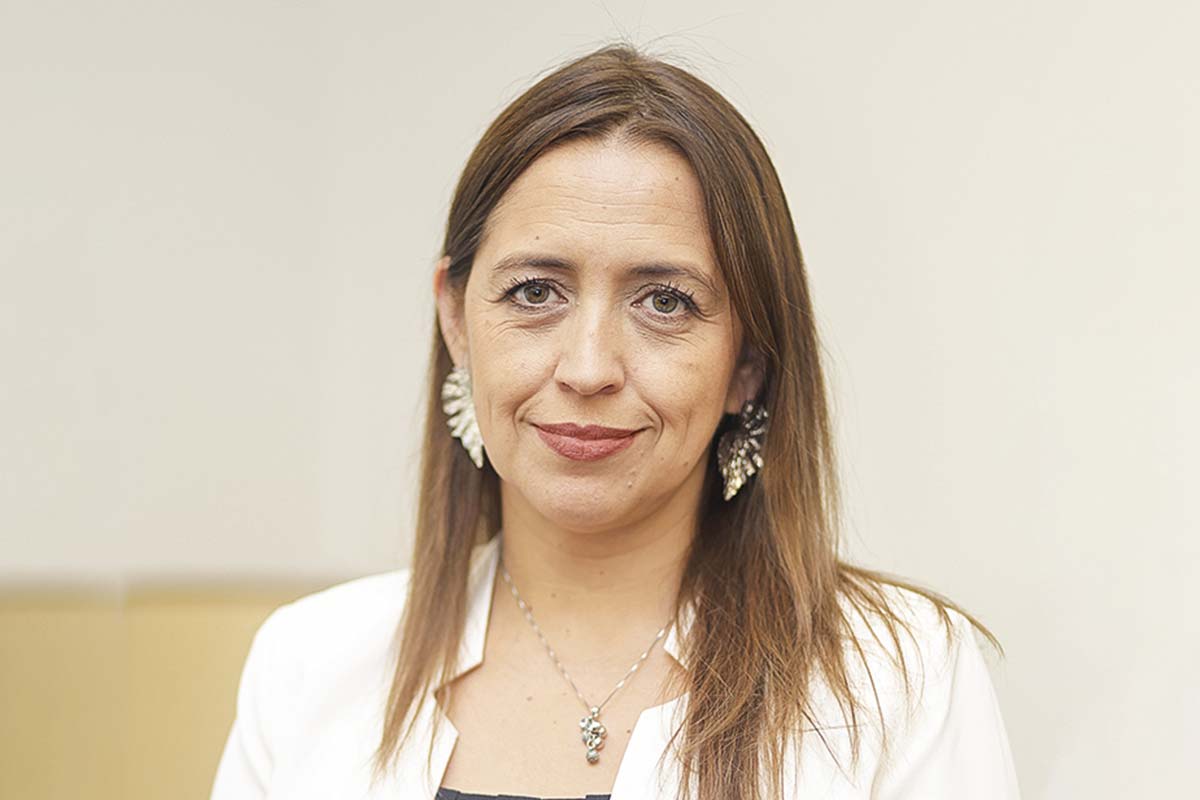
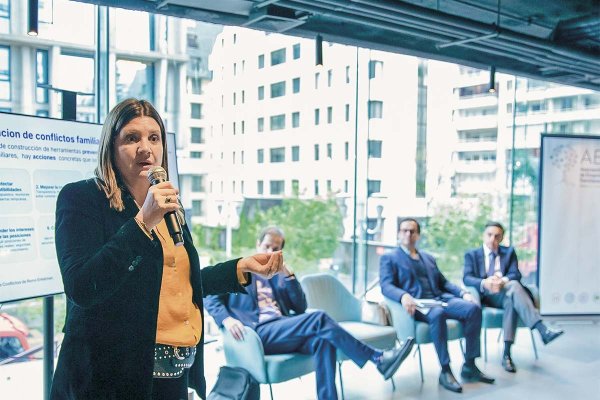
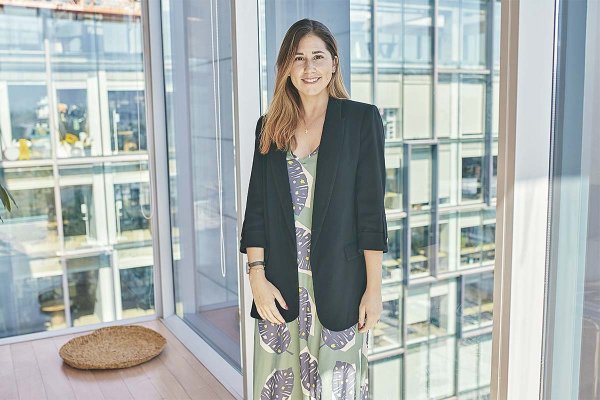
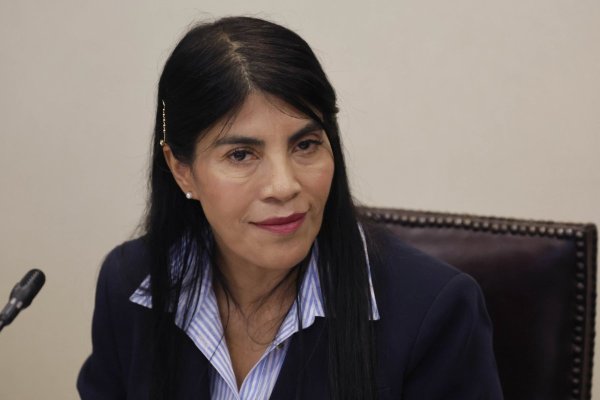
Carolina Saravia, subdirectora de fiscalización del Servicio de Impuestos Internos (SII). Foto: Verónica Ortíz
La subdirectora de Fiscalización del organismo, Carolina Saravia, explicó que la información declarada por los contribuyentes fue más consistente, se registraron menos errores antes del envío, una menor proporción de contribuyentes observados, además de menores devoluciones retenidas, lo que aportó a la correcta determinación del impuesto a declarar y pagar por personas y empresas.
Un factor relevante, agregó, fue el trabajo de “coordinación y colaboración permanente que desarrollamos desde hace algunos años con las principales agrupaciones de contadores, auditores e intermediarios tributarios del país, lo que nos ha permitido conocer directamente las principales dificultades que estos profesionales enfrentan en el proceso de renta, para ir avanzando de manera conjunta en la aplicación de las soluciones respectivas”.
Saravia afirmó que el SII, basado en procesos previos, fortaleció la elaboración de propuestas, calculadoras y asistentes para los contribuyentes, además de poner “especialmente” a disposición de los intermediarios y asesores tributarios la información sobre las principales validaciones y observaciones que el servicio aplica cada año.
¿Y si tengo que rectificar?
Si un contribuyente registró declaraciones de renta observadas por el SII, puede rectificar a través de un sitio web especial disponible desde junio, luego de que Impuestos Internos procesara la información declarada en abril.
A la fecha, ya han rectificado su declaración de renta 24.324 contribuyentes desde el 8 de junio, fecha en que se habilitó la opción para rectificar.
Nuevas declaraciones juradas para 2027
En paralelo, en septiembre el SII publicó cuatro resoluciones mediante las cuales introdujo modificaciones en las instrucciones y formatos de algunas DDJJ presentarse en el marco de la Operación Renta 2027, además de establecer dos nuevas declaraciones.
Por ejemplo, resalta la nueva DDJJ N°1965 sobre montos percibidos y/o devengados por creadores de contenido digital y empresas proveedoras de contenido digital.
Hasta hoy, las plataformas en las que operaban influencers o generadores de contenidos con domicilio y residencia en Chile no estaban obligados a entregar información mediante alguna DDJJ específica, aunque sí tenían la obligación de emitir los documentos tributarios correspondientes. Así, el SII tendrá de una sola vez y de manera centralizada la información que necesita sobre los ingresos, retribuciones o contraprestaciones monetarias devengados y/o percibidos por estos contribuyentes.
También, se crea la nueva DDJJ N°1966, establecida en el marco de la Ley de Cumplimiento Tributario, que deben presentar los marketplaces respecto de personas o entidades que declararon que su actividad no está sujeta a la obligación de realizar inicio de actividades ante el SII.
En tanto, el organismo incorporó modificaciones de formato y/o instrucciones a las declaraciones juradas 1922 (sobre fondos de terceros), 1962 (fondos de inversión públicos y privados), 1879 (sobre honorarios), 1887 (sobre sueldos), 1926 (sobre balance contable de Primera Categoría), 1944 (sobre saldos de cuentas de inversión destinados al ahorro), 1945 (sobre organizaciones sin fines de lucro), 1951 (sobre precios de transferencia), 1956 (sobre donaciones a entidades del Estado), 1835 (sobre arriendo de bienes raíces), 1837 (sobre pagos provisionales mensuales), 1897 (usufructo de bienes raíces) y 1932 (rentas obtenidas por terceros).
En la Operación Renta 2026 se recibió un total de 2.756.193 declaraciones juradas, un 6% más que 2025. Las 65 DDJJ de renta contienen un total de 7.730.116 registros informados.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sebastian Valdenegro