Con un stock de viviendas disponibles a la baja, mejores perspectivas para la compra de propiedades y una disminución en la tasa de desistimientos, Toctoc anticipa que en 2027 finalmente llegará el repunte que la industria inmobiliaria lleva años esperando. Sin embargo, esta recuperación vendrá acompañada de un mercado distinto al que existía antes de la crisis.
Así lo explicó la gerenta general de la consultora, Carolina Matamala, quien detalló que durante los últimos años se han producido cambios importantes tanto en el perfil de los compradores como en las características de las viviendas que se demandan.
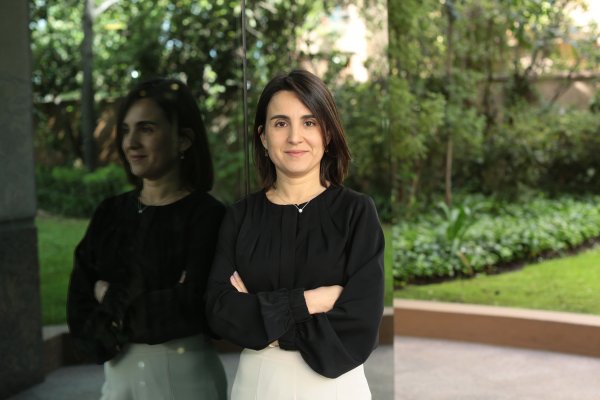
Según explicó la ejecutiva, hace algunos años cerca del 35% de las compras correspondía a inversionistas, mientras que el 65% restante estaba asociado principalmente a personas que buscaban acceder a su primera vivienda.
Hoy, esa composición se invirtió. Los inversionistas representan aproximadamente el 55% de las ventas, mientras que el 45% restante corresponde a compradores que buscan una vivienda para uso propio.
La ejecutiva detalló que este segmento reúne a distintos actores, desde fondos de inversión y compañías de seguros hasta los denominados inversionistas hormiga.
Con todo, Matamala sostuvo que esta participación habría alcanzado un punto de equilibrio, en un escenario en que también han comenzado a incorporarse nuevas alternativas para quienes buscan comprar su primera vivienda.
La edad de quienes cotizan propiedades también ha cambiado. De acuerdo con los antecedentes de Toctoc, antes el comprador que buscaba viviendas a través de los portales inmobiliarios tenía, en promedio, 34 años. Actualmente, esa cifra se sitúa en torno a los 41 años, un incremento cercano al 20%.
Detrás de esta transformación, explicó la ejecutiva, se encuentra principalmente el encarecimiento de las propiedades, cuyos precios han aumentado a un ritmo superior al de los salarios.
Respecto de los efectos de la reforma del mercado de capitales, la consultora estima que las medidas podrían reducir las tasas hipotecarias en aproximadamente 36 puntos base, lo que permitiría aumentar la proporción de hogares con capacidad de acceder a una vivienda desde el actual 17,8% hasta un 19,6%.
A ello se suman las medidas relacionadas con el traspaso de riesgo y el ahorro para financiar el pie de una propiedad. Respecto de estas últimas, Toctoc estima que podrían reducir en torno a un 30% el tiempo que una persona necesita ahorrar para reunir el monto inicial requerido para comprar una vivienda, aunque sus efectos podrían tardar más en materializarse.
Más pequeños
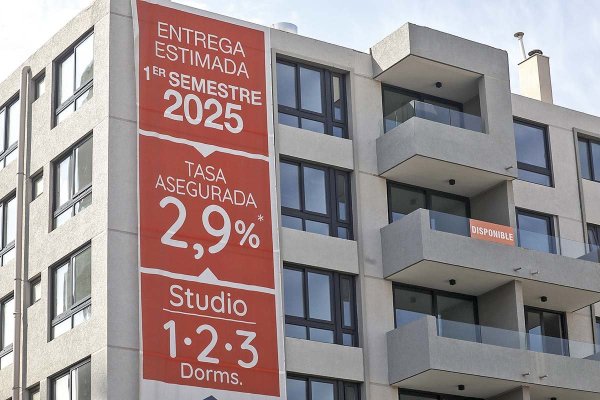
Los cambios en la demanda están teniendo su correlato en la oferta inmobiliaria. Y uno de los fenómenos es el creciente protagonismo de las viviendas de menor tamaño.
Matamala detalló que, años atrás, alrededor del 27% de los compradores buscaba departamentos de un dormitorio. Hoy, esa proporción se acerca al 50%, reflejando una transformación en las preferencias habitacionales y en la composición de los hogares.
La disminución de la natalidad, el aumento de los hogares unipersonales y las dificultades de acceso a propiedades de mayor superficie aparecen entre los factores que explican esta tendencia.
A juicio de la ejecutiva, este fenómeno podría profundizarse con las recientes modificaciones a la Ordenanza General de Urbanismo y Construcciones (OGUC), particularmente con el cambio en el parámetro utilizado para calcular la densidad habitacional.
Otro fenómeno que Toctoc ha comenzado a identificar es la reconversión de proyectos multifamily, hacia la venta de sus departamentos a compradores individuales.
Según Matamala, la consultora ha identificado entre cinco y diez proyectos que podrían pasar a comercializarse bajo esta modalidad como parte de una estrategia de salida de sus inversionistas. De ellos, al menos cuatro ya habrían iniciado su comercialización.
Entre los actores que han impulsado este movimiento se encuentra el fondo de Desarrollo para Renta Residencial LarrainVial-Ingevec, con iniciativas como Vespucio Capital y Serrano Capital.
“En su minuto, los multifamily eran una buena opción dado lo lento que estaba la venta. Con la reactivación del mercado, es muy probable que varios vean que es más rentable y eficiente salir de ese modelo y vender estos proyectos”, explicó la ejecutiva.
Las cifras
Según explicó Matamala, las primeras señales de recuperación comenzaron a observarse durante el segundo semestre de 2025, cuando las ventas de viviendas de entrega inmediata registraron un aumento cercano al 30% respecto de los primeros seis meses de ese año.
Sin embargo, el impulso inicial perdió fuerza durante 2026. De acuerdo con la ejecutiva, el anuncio anticipado de nuevas medidas, entre ellas las relacionadas con el IVA, habría llevado a parte de los potenciales compradores a postergar sus decisiones de adquisición.
En ese escenario, estimó que las ventas brutas de viviendas cerrarán 2026 con un crecimiento de apenas 3,7% respecto del ejercicio anterior.
Para 2027, la consultora proyectaóun aumento de 17% en las ventas brutas. De acuerdo a las estimaciones, Santiago, La Florida y Ñuñoa concentrarían algunos de los mayores volúmenes de comercialización, con crecimientos proyectados de 15,6%, 15,7% y 19,2%, respectivamente.
A estas perspectivas se suman las proyecciones respecto al stock acumulado. Actualmente, el mercado cuenta con cerca de 56 mil viviendas disponibles para la venta, de las cuales aproximadamente un 45% corresponde a unidades de entrega inmediata.
La expectativa es que esa proporción disminuya de manera sostenida durante los próximos ejercicios, hasta situarse en torno al 23% en 2027 y al 10% en 2028.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Construcción
 {{/if}}