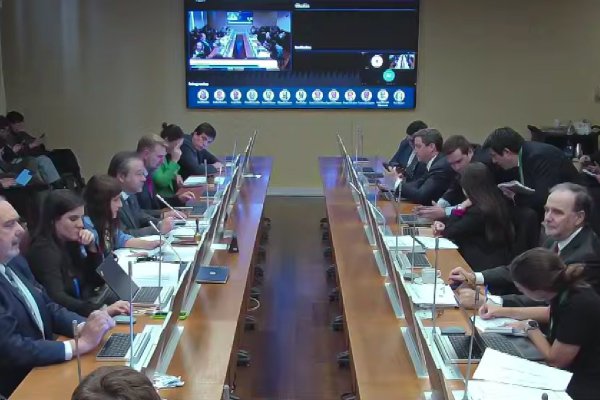
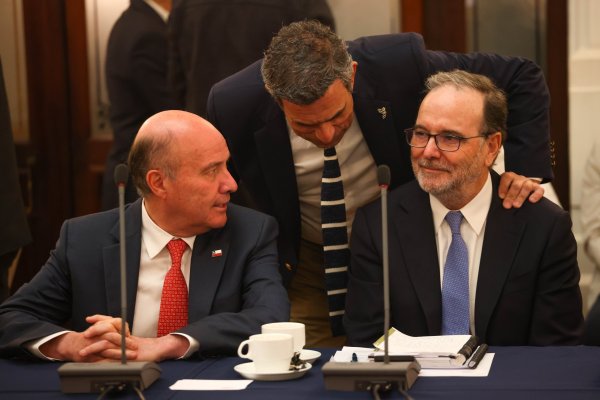
Pasadas las 13:00 horas de este jueves, la Comisión de Hacienda de la Cámara de Diputados aprobó en general y con amplia mayoría la reforma al mercado de capitales (MK4), iniciativa del Ejecutivo que tiene entre sus principales objetivos facilitar el acceso a la vivienda a la clase media y los jóvenes.
El proyecto fue aprobado con 11 votos a favor y dos en contra. Los rechazos correspondieron a las diputadas Irací Hassler, en reemplazo del comunista Boris Barrera, y Constanza Schonhaut, quien sustituyó a Jorge Brito, del Frente Amplio.
La comisión fijó como fecha límite el 16 de octubre para que los parlamentarios ingresen indicaciones al proyecto. Con ese plazo cumplido, la instancia tiene contemplado iniciar la votación en particular el 21 y 22 de octubre.
Una vez despachada por la comisión, la reforma deberá pasar a la Sala de la Cámara y, de ser aprobada, continuará su tramitación en la Comisión de Hacienda del Senado.
Tanto desde el gobierno como entre los parlamentarios existe la intención de acelerar el debate para que la iniciativa pueda convertirse en ley antes de que termine el año.
Política industrial
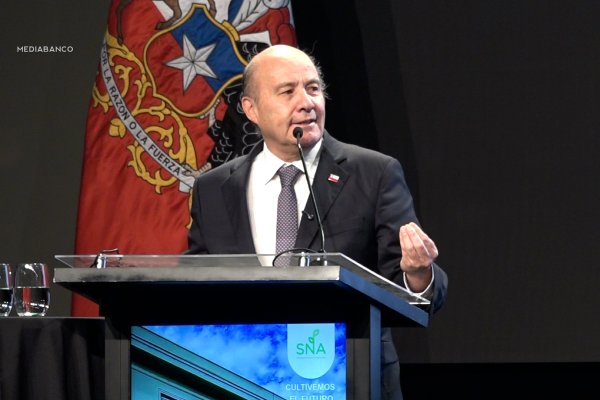
Antes de la votación, el exministro de Hacienda en el segundo gobierno del Presidente Sebastián Piñera, Ignacio Briones, expuso en la comisión y criticó algunos aspectos del Fondo Nacional para la Vivienda (Fonavi) propuesto en MK4, en especial, los riesgos asociados a su diseño.
Si bien el economista respaldó la orientación general de la reforma, marcó distancia con la presencia estatal en el mercado hipotecario.
Su diagnóstico fue que Chile tiene “un mercado que ha dado muestras de funcionar bien, de no ser subdesarrollado, tener buenas tasas competitivas y plazos”, por lo que no se justificaría la presencia del Estado a través del Fonavi.
“Soy escéptico y desconfiado de la política industrial. No me gusta el Estado reemplazando al mercado sin una justificación clara de que haya una falla de mercado”, sostuvo.
En ese marco, Briones cuestionó que la compra de hipotecas a los bancos sea la herramienta adecuada para destrabar el acceso al financiamiento. A su juicio, el principal problema no estaría en la capacidad de los bancos para prestar. Consultado por una eventual falta de capital para otorgar nuevos créditos, afirmó: “No hay evidencia”.
Tras aludir a lo expuesto este martes por la presidenta del Banco Central, Rossana Costa, agregó que “no es un problema de falta de capital lo que está restringiendo la oferta de crédito hipotecario”.
Su lectura apuntó a que el problema es de acceso, precios, salarios de las personas y crecimiento económico. “Entonces, es partir de una premisa equivocada plantear que el problema está en la oferta. Y en base a esa premisa equivocada, intervenir la oferta”, sostuvo.
Para Briones, sería mejor ampliar la oferta de viviendas que intervenir el mercado hipotecario a través del mencionado fondo. En ese contexto, deslizó: “Quizás al mundo de la izquierda le encante el Fonavi porque es lo que uno hubiera esperado en un gobierno de izquierda”.
Pero sus reparos no se limitaron a la justificación del fondo. Briones también puso el foco en cómo el proyecto distribuye el riesgo entre los bancos que venden las carteras y el Fonavi.
En particular, cuestionó que la primera pérdida a cargo del originador se calcule por crédito y no sobre la cartera completa transferida. A su juicio, esto podría generar “el incentivo del originador de crédito, banco, cooperativa o lo que sea, a pasar la cartera mala y yo quedarme con la buena. Así como están las reglas del juego, es gigante”, afirmó.
Si el proyecto avanza, Briones propuso establecer un deducible sobre la cartera, reforzar las evaluaciones crediticias y comparar las características de los préstamos vendidos al Fonavi con aquellos que los propios bancos deciden retener.
“Asegurémonos que los incentivos están más o menos bien puestos, porque si no lo único que hacemos es traspasar riesgo de créditos riesgosos al fondo y por esa vía a los contribuyentes”, advirtió.
Consejo Fiscal Autónomo
En la comisión también expuso la presidenta del Consejo Fiscal Autónomo (CFA), Paula Benavides, quien sostuvo que “el efecto del proyecto sobre el balance fiscal, según el informe financiero es acotado como proporción del PIB”.
Sin embargo, llamó a evaluarlo en un escenario de déficit estructural persistente y gastos comprometidos superiores a los compatibles con las metas fiscales.
El informe financiero prevé que el impacto en el balance pase a ser positivo desde 2032. Pero “esa mejora va a depender de que se materialicen estos efectos sobre el crecimiento, que no tienen el mismo grado de certeza que los efectos sobre gastos e ingresos previamente mencionados”, dijo.
A ello, se suma la capitalización del Fonavi por hasta US$ 2.000 millones, equivalente al 0,49% del PIB entre 2027 y 2029. Aunque no afectará el balance fiscal, requiere recursos y puede traducirse en más deuda o menores activos. “En el proyecto no se indica cómo esta se va a financiar”, advirtió.
En cuanto al Fonavi, destacó que el diseño del deducible a cargo de los bancos que otorguen los créditos será determinante para la exposición fiscal. “El proyecto de ley no contempla un límite total a la exposición producto de la garantía estatal”, alertó.
Por ello, recomendó evaluar un techo a esa exposición y fortalecer la gobernanza del fondo “para resguardar su adecuado funcionamiento y disminuir los riesgos fiscales”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 mercado financiero
 {{/if}}