VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
Sebastián Moraga, CFO de CMPC: "Tenemos que estar en el rango de nuestra política financiera para iniciar cualquier proyecto relevante"
El exColbún refuerza la importancia del megaproyecto Natureza, pero explica que para su aprobación en el directorio se requiere un balance sólido, con suficiente liquidez y con estándares de una empresa con grado de inversión.
Por: Francisco Noguera
Publicado: Viernes 20 de noviembre de 2026 a las 18:45 hrs.
 Francisco Noguera
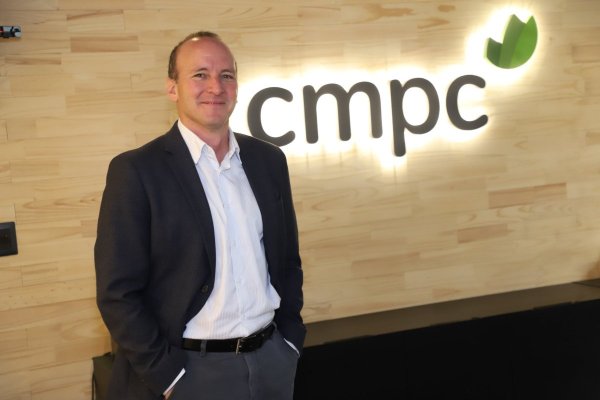
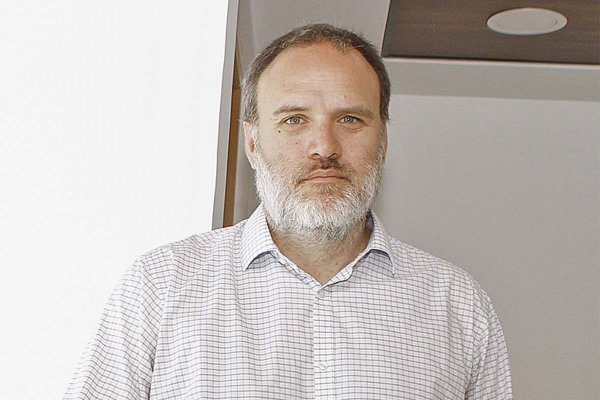
Foto: Julio Castro.
Noticias destacadas
Vendió su negocio de corrugados. Vendió 60 mil hectáreas de bosques en el Maule. Salió del negocio forestal en Argentina después de más de tres décadas. Su gerente general anunció su salida. Y también se fue el gerente de finanzas de su filial Softys. Todo en menos de dos meses.
Si hay alguna empresa chilena que ha estado activa durante el año y en la mira del mercado es la papelera de la familia Matte.
"No es un cambio de estrategia per se", comenta el vicepresidente de Finanzas de CMPC, Sebastián Moraga, sobre los movimientos que han acaparado los titulares de la prensa económica. "Lo que ocurre es que hay más o menos énfasis. Y el énfasis de este último tiempo ha estado dictado por un mayor foco en los negocios en los que CMPC opera, una mirada mucho más en detalle del uso de recursos y capital dentro de la organización".
A 16 meses de haber aterrizado como CFO en la compañía, Moraga da su primera entrevista. Desde las oficinas del grupo en el centro de Santiago, en calle Agustinas, responde las inquietudes del mercado. ¿Cuándo comenzará el megaproyecto Natureza en Brasil? ¿Cómo se financiará? ¿Habrá más ventas de activos? ¿Hay problemas internos? ¿Habrá un repunte de la celulosa?, son algunas de ellas.
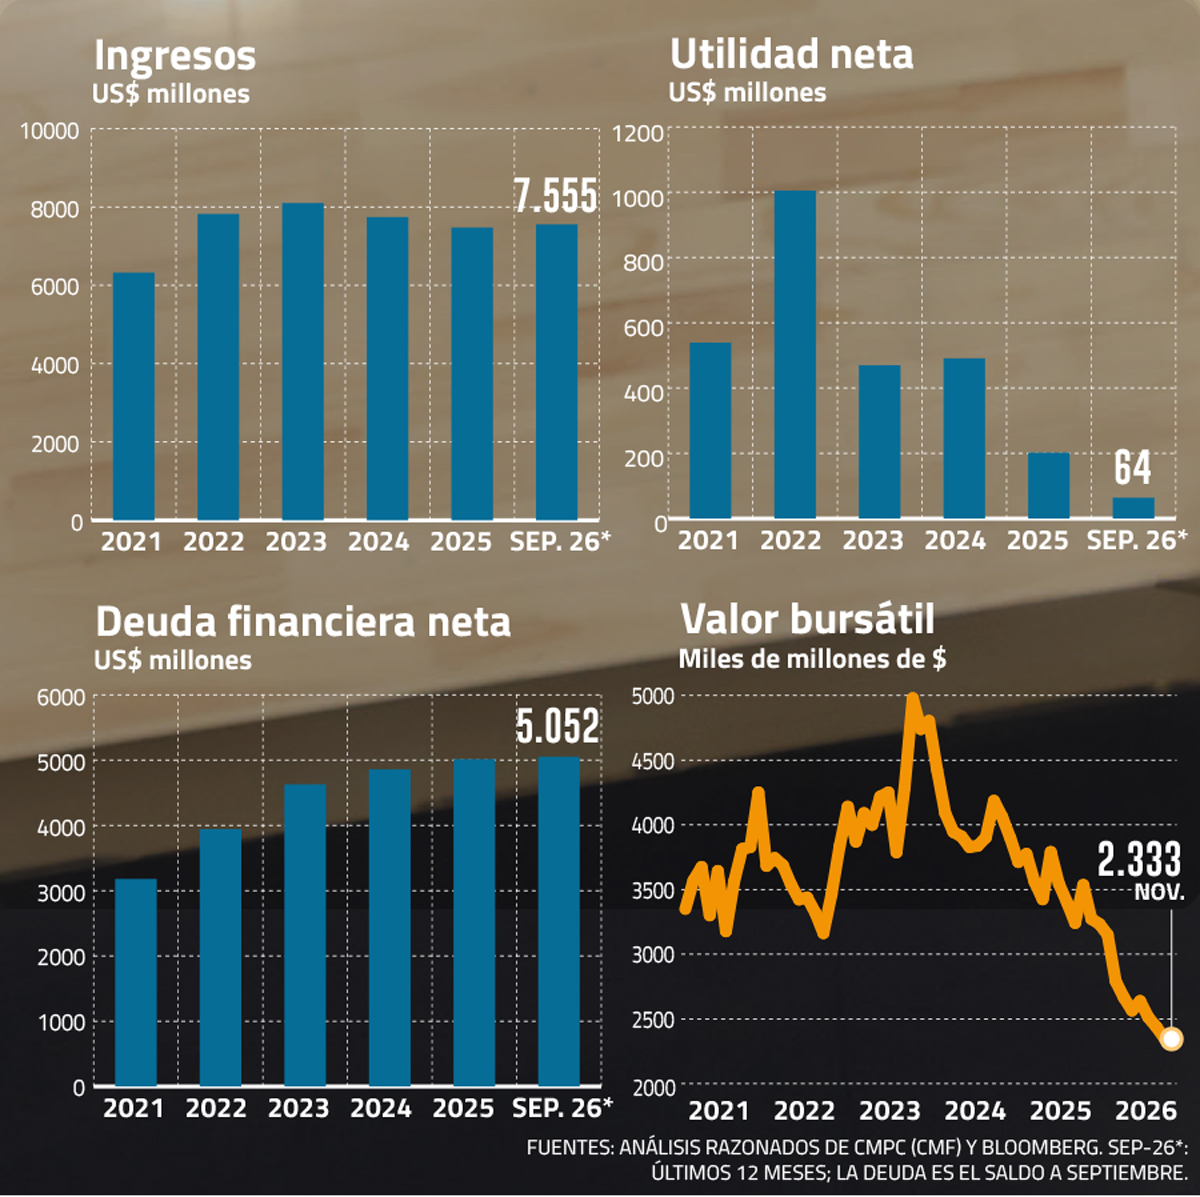
Las preguntas surgen en momentos en que la compañía del grupo Matte enfrenta un escenario complejo. En lo que va de 2026, su acción ha caído 35%, las clasificadoras de riesgo la mantienen a un peldaño de perder el grado de inversión y en el tercer trimestre reportó pérdidas por US$ 7 millones.
Según Moraga, la razón principal del presente financiero es el ciclo de la celulosa, que tocó fondo en agosto de 2025, y frente a eso la compañía mantiene una mirada optimista. "Nosotros distinguimos la situación temporal que hay hoy en la industria de una mirada mucho más larga, que es tremendamente optimista, porque estamos en un negocio que ha sido muy esencial alrededor del mundo y lo va a seguir siendo".
Moraga es un conocido de la familia controladora. Fue CFO de Colbún entre 2011 y 2023, y luego gerente de Desarrollo. A la papelera llegó en agosto de 2025, poco más de tres meses después de que asumiera la presidencia Bernardo Larraín, quien venía de Colbún.
TE PUEDE INTERESAR
 {{/if}}
-¿Fue Bernardo Larraín quien lo invitó?
-No lo podría personalizar. A mí me invitó CMPC a participar en el proceso.
"El desapalancamiento natural de CMPC habría llegado quizás un par de trimestres más tarde, pero igual habría ocurrido. No es que haya habido una necesidad. Esto deriva de una mirada estratégica y del foco en los negocios"
El momento CMPC
-Han pasado unos 20 meses desde que Bernardo Larraín llegó a la presidencia, con una reorganización, cambios en la plana ejecutiva y ventas de activos. ¿Cómo resumiría el cambio de estrategia?
-No es un cambio de estrategia per se, sino de énfasis, con una empresa más enfocada en los negocios principales, una mirada mucho más en detalle del uso del capital y una mirada bien optimista del mercado de la celulosa hacia adelante. Distinguimos la situación temporal que hay hoy en la industria de una mirada mucho más larga, que es tremendamente optimista, porque es un negocio que ha sido muy esencial alrededor del mundo y lo va a seguir siendo, con un material altamente demandado en packaging, en tissue y en nuevos usos.
-A septiembre el Ebitda cae 11% y la utilidad 84%, y Softys, que debía cumplir un rol contracíclico, enfrenta una sobrecapacidad de tissue en Brasil. ¿Cuán preocupante es el deterioro del negocio?
-No pondría el adjetivo preocupante. Si uno hace doble click en estas cifras, es bueno comparar peras con peras. En 2025 tuvimos la venta de TENSA, que este año no se repite, y en 2026 reconocimos un impuesto por el anuncio de la venta de Corrugados. Además, tras el ataque a Irán en febrero, el Brent saltó de unos US$ 60 a US$ 100. Tuviste un tremendo shock en el precio de tus insumos principales y aun así tu Ebitda acumulado, peras con peras, cayó solamente 6%. Eso se logra con precios un poco mejores que los del año pasado y, por sobre todo, con una focalización en la eficiencia de nuestra operación.
-¿Cuál sería entonces el adjetivo?
- Eso demuestra la resiliencia de las operaciones de CMPC. Una empresa que el año pasado tuvo precios de la celulosa históricamente bajos, que en 2026 recibe un shock en el precio del Brent y que sigue posteando un Ebitda sobre los US$ 1.000 millones y que a nivel acumulado sigue presentando utilidades. Es una empresa que bajo todas luces es muy resiliente en su operación.
-Esta semana se conoció que redujeron la capacidad de papel en su planta de Campos Novos, en Brasil, con la salida de unos 70 trabajadores. ¿Cuánta eficiencia queda por implementar?
-Mirando hacia adelante, todavía hay eficiencias bien relevantes que se pueden seguir imprimiendo dentro de la organización. (...) En el manejo de bosques, la operación de las plantas y la comercialización. Softys está hoy abocado a un proceso de eficiencia muy relevante. Ahí hay un foco muy interesante de eficiencia que esperamos ver en los próximos 12 a 18 meses.
-¿Cómo describiría el presente de Softys?
-De los ocho países donde opera, Brasil y México han estado más desafiados. En Brasil, por una sobrecapacidad que se instaló hace unos dos años y que se va absorbiendo con el mercado. En México, porque tras el Liberation Day de Estados Unidos se deterioró la capacidad de consumo, aunque ya vemos cierta recuperación en 2026. A eso se suma que en ambos países se hicieron adquisiciones cuya integración reconocemos que quizás tardó un poco más, pero mirando a 2027 ya debiera estar consolidada.
-Sobre las adquisiciones, en los últimos años CMPC creció comprando empresas, como Sepac e Iguaçu Celulose en Brasil, y entró al mercado de EEUU con la compra de Powell Valley. Entre 2019 y 2025 su deuda neta subió de US$ 3.283 millones a US$ 5.015 millones. ¿Fue un error crecer con deuda?
-Soy súper cuidadoso en juzgar las decisiones del pasado. Una empresa como CMPC toma decisiones con la información que tiene en el minuto, y lo que yo he visto acá es que la rigurosidad y el análisis para decidir es impecable. Otra cosa es que uno prevea que va a pasar algo y no necesariamente ocurra. Sería un poco injusto tachar eso de error.
-¿Cuándo podríamos ver un repunte del negocio?
-Déjame sacar la bola de cristal. Para 2027 vemos el precio de la celulosa en un rango similar al de hoy, entre US$ 580 y US$ 620 la tonelada, y una baja relevante del precio de los combustibles en las últimas cuatro semanas, con una curva forward del Brent hacia abajo. Simplificadamente, 2027 debiera ser un mejor año que 2026 para CMPC.
TE PUEDE INTERESAR
El escrutinio del mercado
-En 2026 CMPC aparece como una de las tres peores acciones del IPSA y en renta fija sus spreads subieron más que los de sus comparables. ¿Cree que el mercado ha sobrerreaccionado?
-No me atrevo a opinar del mercado. El mercado es una suma de opiniones que finalmente se cristaliza en precios. Lo que sí te puedo decir es que los fundamentos de CMPC son muy sólidos. Tenemos activos forestales en los mejores lugares del mundo, operaciones con un track record impecable y cash costs mundialmente muy competitivos. Tenemos una capacidad de comercialización alrededor del mundo bastante única en cualquier empresa chilena.
-Señalan que la desinversión busca enfocarse en los negocios con mejores perspectivas. ¿No era también una necesidad dado el momento financiero?
-El norte de estas ventas fue la focalización en los negocios principales. Vendemos cuando hay convicción de que un negocio no tiene la escala, la rentabilidad ni la adyacencia suficientes, y hay alguien afuera que lo puede tomar y pagar un premio por él, esa es la lógica que aplicamos en los bosques de Argentina y en el negocio de corrugados.
-Pero de haber tenido solo "buenos negocios" igual habrían tenido que vender para cumplir con la política de endeudamiento y no perder el grado de inversión…
-No hay que confundir. El desapalancamiento natural de CMPC habría llegado quizás un par de trimestres más tarde, pero igual habría ocurrido. No es que haya habido una necesidad. Esto deriva de una mirada estratégica y del foco en los negocios.
-Si el desapalancamiento se adelantó, ¿tuvieron que vender apurados?
-No. Estos procesos llevan meses analizándose. Vendimos Corrugados a uno de los operadores más reputados del mundo y los bosques a uno de los fondos internacionales más grandes, como JPMorgan. Y no cualquiera tiene la capacidad de vender un activo de ese tamaño en Argentina. Bajo ningún punto de vista estas cosas se hacen apuradas.
-¿Cuándo se reflejarán esas ventas en la deuda neta sobre Ebitda?
-La caja de Argentina debiera entrar este año. Del Maule, aproximadamente la mitad este año y la otra mitad el primer trimestre de 2027. Y Corrugados, que tiene que pasar por la Fiscalía Nacional Económica, la vemos hacia el segundo trimestre de 2027.
-¿Y cómo irá evolucionando el ratio de endeudamiento?
-Jugando a los números en simple, hacia el primer trimestre de 2027 ya debiéramos estar dentro de nuestro rango de 2,5 a 3,5 veces, especificamente en torno a 3,4 veces. Y cuando entre lo de Corrugados, hacia el segundo trimestre, vamos a estar en la mitad del rango, en torno a 3 veces.
TE PUEDE INTERESAR
El calendario de Natureza
-La compañía ha ido moviendo el plazo de votación e inicio de construcción de Natureza. El mercado dice que hay falta de certezas. ¿Qué responde a esos cuestionamientos?
-CMPC ha sido muy transparente con cada paso y cada avance de Natureza desde su anuncio. Toda la información sobre el proyecto y sus avances ha sido comunicada en tiempo y forma al mercado.
-¿Qué certezas puede darles a los inversionistas sobre lo que viene?
-La certeza que puedo dar como gerente de finanzas es que hoy CMPC es una empresa enfocada en sus negocios principales, que pone cada vez más énfasis en la asignación de capital y que tiene el equipo y las capacidades para enfrentar los desafíos de la industria.
-¿Y sobre Natureza?
-Natureza sigue su curso. Obtuvo la licencia previa y ahora estamos a la espera de la licencia de instalación. Después viene llevar la decisión de Natureza al directorio, para que decida su aprobación.
-¿Cuándo sería esa votación?
-La licencia de instalación es el último hito de aprobación ambiental para que CMPC esté en condiciones de llevar Natureza a aprobación. Es una condición habilitante para que el proyecto sea susceptible de aprobación. Con la licencia de instalación tienes la luz verde para iniciar la construcción; si no la tienes, no lo puedes aprobar.
-¿Qué situación financiera tendría que tener CMPC para darle luz verde al proyecto?
-Estamos trabajando en varios frentes. Primero, tenemos que estar dentro del rango de nuestra política financiera para iniciar cualquier proyecto relevante de expansión de capex, y eso lo vamos a alcanzar durante 2027. Segundo, estamos trabajando en todas las alternativas disponibles, desde deuda senior y bonos híbridos hasta equity-like instruments, para tener la mayor capacidad de elección de cómo financiar un proyecto tan relevante como Natureza.
(…) Lo importante es que el principio rector será tener un balance sólido, con suficiente liquidez y que cumpla los estándares de una empresa con grado de inversión internacional.
-Arauco y otros actores internacionales van más avanzados en sus proyectos en Brasil. ¿Qué desventaja les genera eso?
-Más que tiempo perdido, es tiempo invertido. CMPC lo ha usado en seguir afinando el capex y la ingeniería y en negociar con los principales proveedores. No estamos de brazos cruzados. Y en proyectos de 30 o 40 años, seis meses más o seis meses menos al inicio es poco relevante.
"El énfasis de este último tiempo ha estado dictado por un mayor foco en los negocios en los que CMPC opera, una mirada mucho más en detalle del uso de recursos y capital dentro de la organización"
Cómo financiar "otro" CMPC
-La inversión que se requiere (US$ 4.600 millones) es casi el doble del valor bursátil de la empresa. ¿Cómo esperan financiarlo? ¿Cuáles son los pilares?
-Estamos construyendo varias verticales de financiamiento, y ya hemos demostrado que CMPC tiene dentro de su balance una capacidad de autofinanciamiento súper potente. Después viene la generación de flujo de caja propia de la operación; toda la eficiencia de la que te he hablado va a redundar en mayor flujo en los próximos años. Y después vienen los instrumentos de mercado, que pueden ser deuda, instrumentos de equity y demás.
-En el mercado se habla de un aumento de capital de alrededor de US$ 1.000 millones. ¿Cuánto creen razonable?
-La decisión de un aumento de capital es resorte de los accionistas, no de la administración.
-Pero como gerente de finanzas, ¿cuánto se requiere para tener un balance preparado?
-Vuelvo a mi concepto de que hoy el balance de CMPC tiene una capacidad de autofinanciamiento súper interesante.
-¿Suficiente por sí sola?
-Eso respondería si va a haber un aumento de capital, y nuevamente no me puedo referir a eso.
-La compañía señaló que tenía capacidad para monetizar hasta US$ 1.500 millones y lleva casi US$ 1.000 millones. ¿Vendrán más ventas de activos?
- Más que el guarismo, esto obedece a una mirada muy detallada de los negocios y activos que tenemos hoy. Mientras sigamos haciendo ese análisis, no descarto que pueda haber dentro del balance de CMPC oportunidades súper interesantes de monetizar.
-¿Un spin-off de Softys y listarlo en bolsa está dentro de las opciones?
-No, no por ahora. 

- Comparte


Te recomendamos
ARTICULOS RELACIONADOS





Contenido reciente
VER MÁS






La nueva apuesta de la industria de la salud: centros médicos crecen 37% en cuatro años y anticipan una nueva ola de expansión
Los movimientos dan cuenta de una estrategia que ha ido ganando terreno: acercar las prestaciones médicas a los pacientes, a través de recintos de menor tamaño y con una inversión más acotada que una clínica u hospital.









Anthropic cierra con caída de 9% y casi borra las ganancias de su histórico debut en Wall Street
Las acciones de la compañía detrás de Claude llegaron a cotizar a US$ 88,91, levemente por encima del precio de su salida a bolsa. El retroceso se produce en medio de una ola de ventas de las tecnológicas y crecientes dudas sobre el auge de la IA.











BRANDED CONTENT









La disponibilidad de espacios en el mercado de oficinas de Vitacura depende cada vez más del sector y del tipo de edificio
Mientras la comuna registra una tasa de desocupación de 9,67%, edificios en el eje de Alonso de Córdova presentan una ocupación prácticamente total. Conoce más aquí