Las cajas de compensación viven uno de sus mejores momentos. El crecimiento de las necesidades de consumo de la población no se ha alineado con la oferta de financiamiento del sistema bancario, que con bajas colocaciones ha centrado sus esfuerzos en requerimientos de capital y en apostar por la eficiencia.
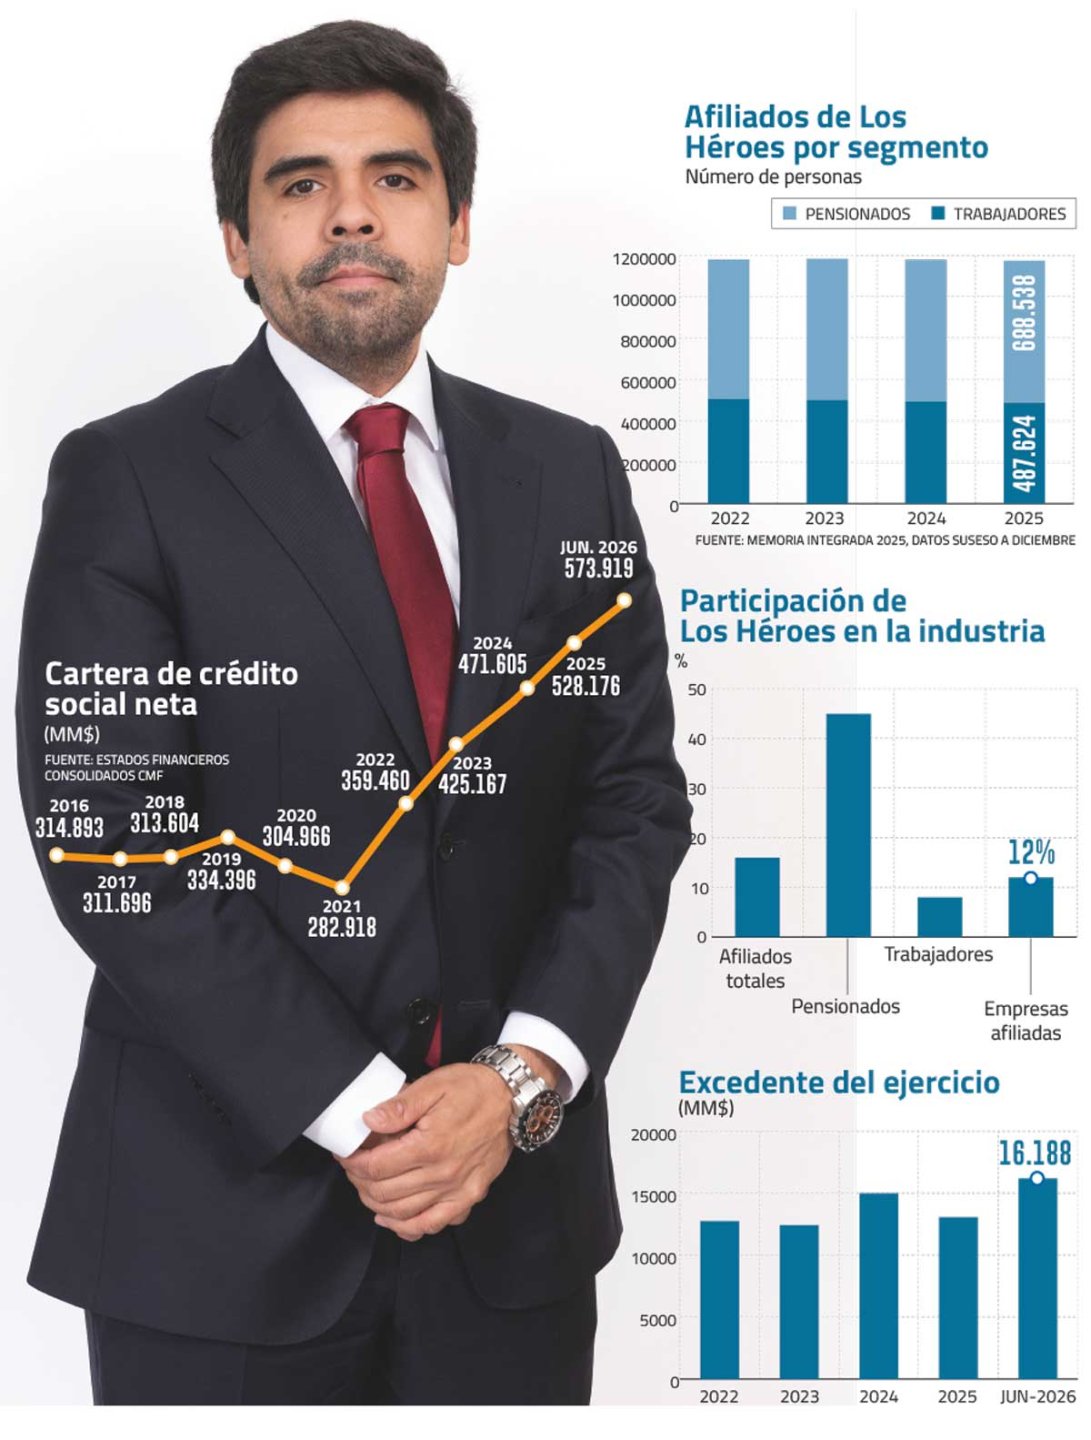
El desacople les abrió espacio a las cajas. Según el Banco Central, los oferentes de crédito no bancario crecieron 7,7% real al cierre de 2025, contra 4,8% real de la banca, y dentro de ese grupo las cajas son las que más se expanden. La Suseso, en tanto, cifró en 23,7% el alza de los créditos sociales otorgados el año pasado.
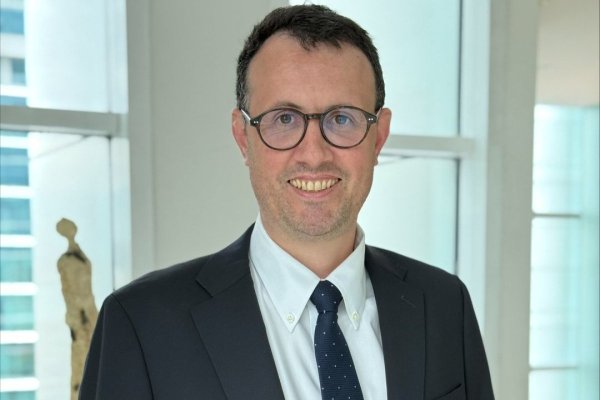
"Tenemos cómo llegar a esa persona que no tiene ninguna posibilidad de que la atienda la banca formal", resume Iván Aguilera, gerente de la División de Planificación y Finanzas de Caja Los Héroes, una de las que se ha subido al auge duplicando su cartera en cinco años.
Ingeniero comercial de la Usach y recién egresado del MBA en la Católica, a sus 37 años aterrizó en enero en Caja Los Héroes en medio de un profundo recambio de la primera línea. En nueve meses rotaron cinco de las nueve gerencias, partiendo por la gerencia general, hoy en manos de Jorge Oliva.
Actualmente Los Héroes es la tercera del sistema por afiliados (1,2 millones) y en cartera de crédito social es la segunda, detrás de Los Andes. El CFO detalla que el recambio directivo ha implicado una descentralización de las decisiones hacia los territorios.
El desempeño del negocio los ha acompañado. Durante el primer semestre de 2026 la cartera creció 8,6% y el excedente -las ganancias de una entidad sin fines de lucro- ya supera el de todo el 2025.
El nuevo mando
- ¿Qué hay detrás del cambio de cinco de las nueve gerencias?
- El cambio más importante fue el del gerente general, y esa fue una decisión voluntaria de él. Cuando llega uno nuevo imprime ciertas directrices y verá cuál es el equipo acorde. Dicho eso, hay una decisión estratégica importante, que es separar la división comercial en dos. Una red de distribución ocupada de las sucursales por territorio y otra de estrategia, con las verticales de marketing, producto y campañas. Esos cambios responden a este proceso de territorialidad más que a una decisión de personas.
- La estrategia está en la territorialidad. ¿Qué implica?
- Se descentralizan decisiones, sobre todo las que tienen que ver con el conocimiento del cliente. Si tengo afiliados en Arica, en Coyhaique, en Castro, tengo que entender cuál es la oferta y cuáles son las necesidades desde allá mismo. Eso es lo que te da la conexión con el afiliado y lo que te permite crecer. Pasas de una lógica totalmente centralizada a una geográfica, y eso afecta desde un proceso de compra hasta una contabilización. El camino más corto en los negocios no siempre es el más barato y descentralizar nos obligó a poner una batería de procesos sobre la mesa que nos ha llevado a acortar plazos y generar más.
- ¿Algún competidor está haciendo lo mismo?
- Hasta ahora no lo he visto, ¿sabes por qué? Porque depende de esa capacidad instalada. Estar en todos los territorios es difícil de generar, pero es más fácil aprovecharlo cuando ya lo tienes. Cuando yo tengo sucursal en Cauquenes, ¿quién más puede entender a la micro pyme que está ahí? Pueden llegar por lo digital, pueden llegar con un punto móvil, lo que sea, pero el que está transaccionando ahí con los trabajadores y viéndolos día a día somos nosotros.
- Entonces, ¿las fintech, el retail o los neobancos no son competidores?
- Las fintech tienen los mismos componentes que la banca, esa estrategia ultra digitalizada que ya te impide encontrar a la gente que transacciona en el mundo físico. Y el retail tendría que abrir una tienda en Coyhaique, un plan agresivo en gastos donde el retorno está por verse. Abandonar el mundo físico es abandonar un porcentaje relevante del segmento que atendemos. Entonces no hay opción.
- ¿Qué tendría que pasar para que la banca volviera?
- Tendría que dar un giro de 360 grados y decir que quiere comerse esta brecha. Sería complejo, porque significaría revertir los cientos de sucursales que cerró. Y las cajas ya tenemos un camino recorrido amplio. Yo sé cómo transaccionan los trabajadores, yo sé cómo transaccionan los pensionados. Acá no hay nadie que conozca mejor a los pensionados que esta caja en particular.
Mirando el financiamiento internacional
- ¿Cómo financian este crecimiento?
- Somos un actor bien preponderante en la deuda pública en Chile. Colocamos bonos y efectos de comercio, yo te diría que todos los meses. En costo de fondo estamos entre las dos cajas que mejor lo hacen, prácticamente idénticos. Estamos mirando un par de cositas afuera, sobre todo con el MK4, por la exención del impuesto de timbres.
- ¿Bono o crédito sindicado?
- Ya somos emisores de deuda pública acá, no nos costaría nada serlo afuera. Si el objetivo es monto, un bono puede ser mejor. Si el racional es ampliar la base de inversionistas, a lo mejor un sindicado. Por ahora tenemos un balance muy bien financiado y hay un par de cosas que de aquí a marzo se van a ver.
- ¿Qué mercados monitorean?
- Japón y Europa tienen tasas más bajas y lo positivo es que en el extranjero las cajas son cada vez menos un bicho raro. Lo que llama la atención al inversionista es una demanda no atendida que crece y crece.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Francisco Noguera
 {{/if}}