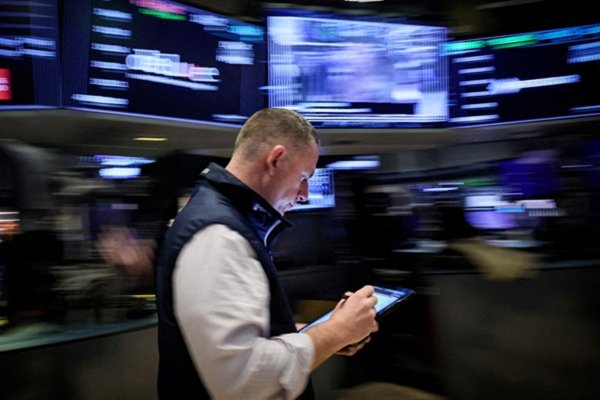
Los bonos soberanos de Estados Unidos sufrieron otra ronda de liquidaciones este martes y dejaron sin respiro a divisas como el peso chileno, que son sensibles a entornos de creciente aversión al riesgo.
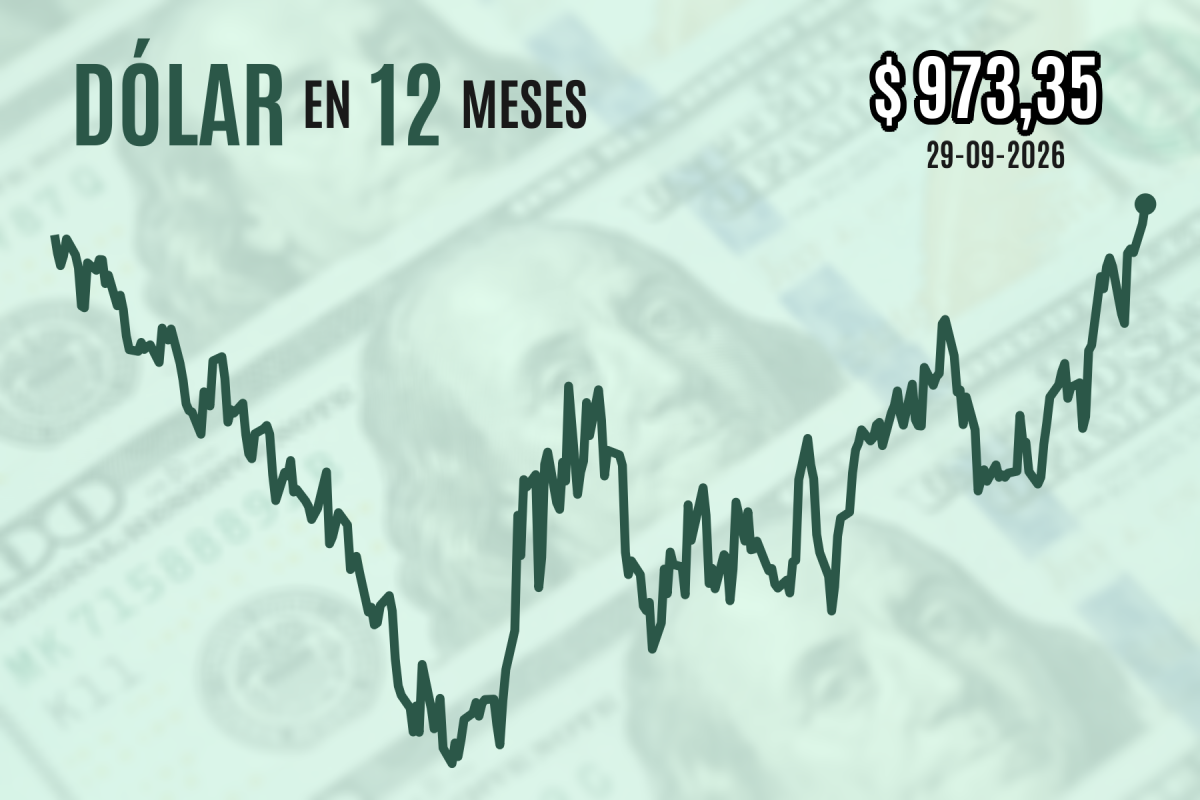
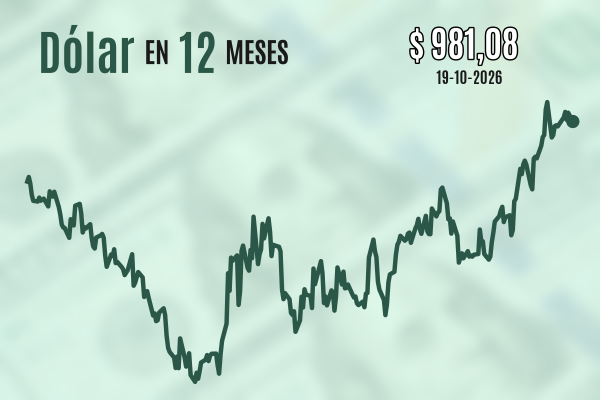
El tipo de cambio dólar-peso subió $ 4,2 hasta los $ 973,4 al cierre de la sesión, lo que representa su mayor nivel desde el 2 de septiembre de 2025 en el compilado de puntas vendedoras de Bloomberg.
¿Algo se rompe?
Si bien las tasas cortas bajaron, los rendimientos a más largo plazo no han dado tregua: el rendimiento a 10 años subía levemente a 5,23%, un nuevo máximo desde 2007; y la mayor novedad del día fue que en el tramo a 30 años saltaba 4,4 pb hasta 5,59%, un máximo desde 2002.
Los bonos han seguido a la venta por la incertidumbre en torno a Medio Oriente, según dijo a DF el economista jefe de EuroAmerica, Felipe Alarcón. "Al temor inflacionario se suma una economía que podría estar sobrecalentada, después de lo que mostraron los PMI preliminares la semana pasada", y todo esto en medio de las amplias necesidades de financiamiento de proyectos de inteligencia artificial, profundizó.
El peso chileno fue la cuarta divisa emergente con peor desempeño, después del real brasileño, el sol peruano y el peso colombiano. El dollar index, que compara al dólar con otras "monedas duras", subía 0,2% a máximos de dos meses. En el mundo accionario, la Bolsa de Nueva York caía levemente.
Las alzas de los rendimientos del Tesoro han encendido las alertas sobre un posible impacto económico más estructural, observó Alarcón, también "pensando en las reacciones muy acotadas que han mostrado los mercados bursátiles".
Según RBC Wealth Management, el auge de las tasas a 10 años se ha exacerbado por "la necesidad de cobertura por parte de los inversionistas de bonos hipotecarios", pues "a medida que suben los rendimientos, menos personas refinancian sus hipotecas y muchas posponen su mudanza", lo que tiene como efecto "alargar el plazo de vencimiento esperado de los títulos respaldados por hipotecas existentes".
La economía de EEUU mostró algunas señales de debilidad económica al inicio de la jornada. El índice de confianza del consumidor del Conference Board mostró un sorpresivo deterioro y quedó en mínimos desde 2014. Otro reporte mostró que las ofertas de empleo de agosto fueron menores de lo previsto, previo a que este viernes se publiquen las nóminas no agrícolas de septiembre.
La huida del riesgo dejaba en segundo plano ciertos movimientos de commodities este martes. El petróleo Brent retrocedía 2,6% a US$ 102,6 por barril, tras un anuncio de liberación de reservas estratégicas en EEUU; y el cobre transado en Londres subía marginalmente, tras la aprobación de una huelga en Minera Centinela.
En cuanto al conflicto geopolítico, que ya se extiende por siete meses, los agentes han estado atentos a los contactos entre EEUU e Irán a través de mediadores qataríes en Nueva York para llegar a un posible acuerdo que permita reabrir el estrecho de Ormuz.
Según el último Panorama Económico Mensual de Banco Santander, "el tipo de cambio efectivo continúa por sobre el nivel sugerido por el modelo de fundamentales, brecha que se ha ampliado en el margen".
"Hacia adelante, mantenemos como escenario central una convergencia gradual a $ 910 a fin de año, condicionada a la moderación de las tensiones geopolíticas y a la evolución del diferencial de tasas entre EEUU y Chile", previó la gerencia de Estudios del banco.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 dólar