Este martes, los costos de endeudamiento a largo plazo en Estados Unidos alcanzaron su nivel más alto en casi un cuarto de siglo, a medida que se intensificaba la reciente ola de ventas en el mercado de bonos del Tesoro.
El rendimiento de la deuda soberana a 30 años aumentó 0,06 puntos porcentuales durante la sesión vespertina en Nueva York, situándose en el 5,61%, su nivel más alto desde junio de 2002.
El rendimiento del bono a 10 años subió 0,04 puntos porcentuales, a 5,28%, lo que elevó los costos de endeudamiento de referencia en EEUU a otro máximo desde 2007. La rentabilidad del instrumento aumenta cuando sus precios caen.
Inflación e intereses
En las últimas semanas, la brutal caída de los mercados de bonos cobraron fuerza en momentos en que el alza de los precios del petróleo impulsa la inflación y los sólidos datos económicos de EEUU refuerzan las expectativas de nuevas subidas de las tasas de interés por parte de la Reserva Federal (Fed).
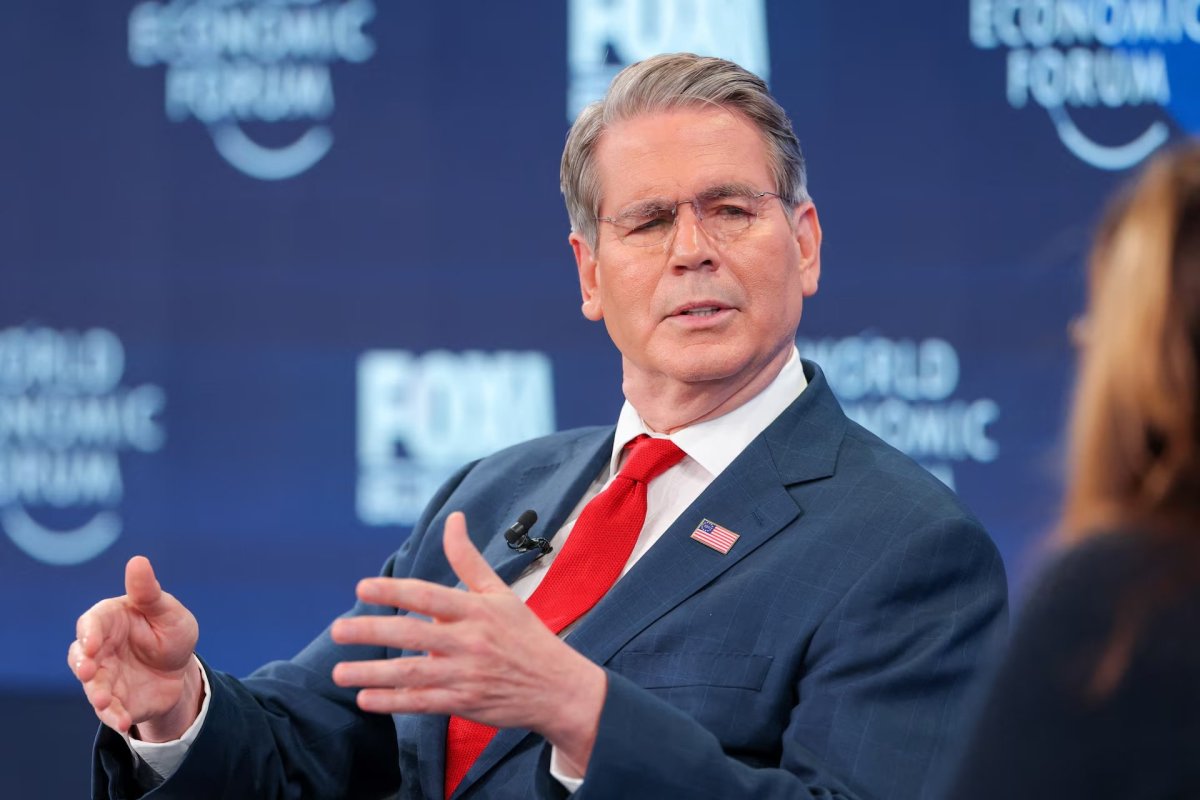
Los esfuerzos del secretario del Tesoro, Scott Bessent, por frenar la venta masiva fracasaron, y el rendimiento de los bonos a 30 años aumentó desde el 5,2% a mediados de agosto, cuando anunció un programa ampliado de recompra de bonos a largo plazo.
"Parece que la prima por plazo seguirá aumentando", afirmó Arun Sai, estratega de activos múltiples de Pictet Asset Management, refiriéndose al rendimiento adicional que los inversionistas exigen para mantener deuda a largo plazo. "Los inversionistas no tienen prisa por aumentar la duración", añadió.
Kristina Hooper, estratega jefe de mercado de Man Group, afirmó que el aumento de los rendimientos de los bonos a largo plazo refleja una "creciente preocupación por la sostenibilidad fiscal", así como la mayor inflación causada por la crisis energética desencadenada por la guerra entre EEUU e Irán.
La deuda soberana de EEUU superó los US$ 40 billones (millones de millones) el mes pasado, mientras que el endeudamiento público sigue aumentando a un ritmo histórico, lo que alimenta los temores de los inversionistas sobre la trayectoria de las finanzas públicas del país.
Hooper afirmó que "el atractivo de los bonos del Tesoro estadounidense para los inversionistas, especialmente para los compradores extranjeros, disminuirá dada la trayectoria fiscal de Estados Unidos" y la "imprevisibilidad" de la política exterior de Washington.
Laura Cooper, jefa de macrocrédito de Nuveen, afirmó que "el tramo largo ofrece poca protección ante otro episodio de turbulencia", dado que "los riesgos de inflación a corto plazo siguen siendo elevados, ya que los precios de la energía se mantienen altos". Añadió que, si bien había reducido su posición infraponderada en bonos del Tesoro a largo plazo, "aún no estaba dispuesta a comprar en la caída".
El precio del crudo Brent, referencia mundial del petróleo, se mantuvo por encima de los US$ 100 el barril durante gran parte de septiembre, aunque este martes retrocedió ligeramente hasta situarse en torno a los US$ 104 el barril.
El vertiginoso aumento del precio del crudo este año llevó a los inversionistas a abandonar sus apuestas sobre una posible bajada de los tipos de interés por parte de los bancos centrales de todo el mundo, y en su lugar, están anticipando tasas más altas. La Fed subió los tipos por primera vez desde 2023 este mes y los inversionistas en los mercados de futuros ya prevén cuatro subidas más de un cuarto de punto durante el próximo año.
A pesar de la caída en picada de los bonos que esto provocó, los activos tradicionalmente más arriesgados, como las acciones y el crédito corporativo, se mantuvieron hasta ahora relativamente resistentes.
El S&P 500 bajó un 0,3% este martes y se mantiene a tan solo un 2% de su máximo histórico alcanzado en agosto. El Nasdaq 100 subió un 0,2% este martes.
Cooper, de Nuveen, afirmó que "el sólido contexto de crecimiento, impulsado en parte por la inversión en IA, mantuvo estables los activos de riesgo".


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Bonos
 {{/if}}