La semana comienza con los mercados golpeados por una nueva alza del precio del petróleo. El barril de crudo Brent supera los US$108, y el WTI transa sobre los US$95.
El petróleo retomó las alzas después de que el fin de semana el presidente estadounidense, Donald Trump, rechazara la propuesta del régimen iraní para reabrir el estrecho de Ormuz, por considerar que no cumple con las condiciones de garantizar un paso libre por el área, entre otros puntos.
Acciones, bonos y metales anotan nuevas pérdidas. En Asia, el Kospi coreano (-2,70%) lideró las caídas, seguido por los índices de Shanghái. El índice de las principales acciones chinas (CSI 300) perdió un 2% hasta su nivel más bajo en un año, presionado por caídas en el sector tecnológico y nuevas señales de desaceleración de la demanda interna. Por su parte, las acciones europeas intentan desacoplarse y operan con alzas moderadas, impulsadas por las de energía y constructoras. Los futuros estadounidenses se preparan para una apertura en rojo, con el Nasdaq (-0,86%) liderando las caídas.
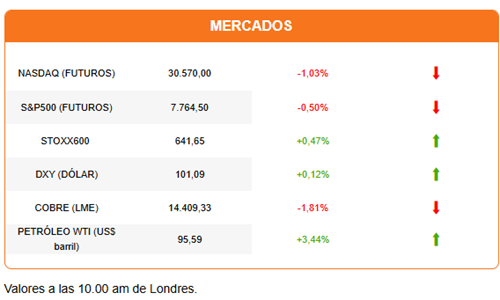
El dólar se sacude la presión del repunte del yen. El viernes, la primera ministra de Japón, Sanae Takaichi, afirmó que Trump le expresó su preocupación por la debilidad del yen.
El avance del dólar y el petróleo pesan sobre los metales. La plata cae más de 5%, el oro cae un 3,3% y el cobre pierde más de 2% en el Comex.
La ola vendedora de los bonos gana fuerza. La tasa de los bonos del Tesoro a 10 años llega a 5,22% y la tasa a 30 años supera el 5,53%. Pueden leer aquí más sobre las razones y escenarios posibles por el alza de las tasas de bonos del Tesoro.
Detrás de lo que vemos en el mercado esta mañana está la falta de avances para reabrir el estrecho de Ormuz. Por el contrario, las condiciones apuntan a un deterioro. El sábado, milicias hutíes lanzaron un ataque con drones contra la capital de Arabia Saudita, que fue interceptado. También el fin de semana, el Reino Unido confirmó el arresto de cinco hombres sospechosos de intentar un ataque contra una base militar usada por EEUU en ese país.
El mercado comienza a acostumbrarse a la idea de que el petróleo pueda mantenerse sobre los US$100 por barril hacia el fin de año. Tal escenario mantiene al alza las expectativas de inflación y de alzas de tasas por parte de los grandes bancos centrales.
Esta semana será clave en la discusión sobre si, ante el escenario actual, la Fed actuará con una segunda alza consecutiva de la tasa de referencia en su reunión de octubre. El mercado recibirá el índice de precios PCE y el reporte laboral de EEUU. Pueden leer más sobre las expectativas del mercado en Primer Click Semanal en Señal DF.
Las acciones tecnológicas capturan la atención hacia la apertura de Wall Street. Nvidia ve caer sus acciones 0,56% antes del inicio de la sesión. Por ahora, el mercado parece escéptico ante su nueva plataforma, que ofrece a las empresas de IA evitar que sus agentes “escapen” de sus controles. Otras firmas de semiconductores como Intel (-3,82%) y SK Hynix (-4,21%) también ven caer con fuerza sus acciones.
En Chile, la agenda estará dominada por el anuncio del plan del Gobierno para reducir el desempleo.
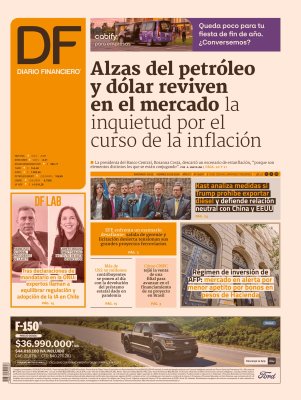
En la portada de Diario Financiero: Solicitudes de parcelaciones se desploman 80% desde su peak, mientras el proyecto para regularlas sigue entrampado. Chile se acerca a ser parte del tratado comercial más grande del mundo.
HOY ESTAMOS ATENTOS A:
- El mercado querrá escuchar los planes de sucesión del BCE durante la exposición de su presidenta, Christine Lagarde, ante una comisión del Parlamento Europeo.
- 08:00 El ministro de Finanzas del Reino Unido expone los lineamientos del próximo presupuesto ante los miembros de su Partido Laborista.
- 09:00 México reporta las cifras de su balanza comercial de agosto.
- 11:30 La Fed de Dallas publica el índice de manufacturas.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 petróleo
 {{/if}}