Hay toda una generación de inversionistas que nunca ha operado con tasas tan altas como las registradas esta semana. La tasa de los bonos del Tesoro de Estados Unidos a 10 años llegó a 5,21% el jueves, su mayor nivel desde 2007; y la tasa a 30 años marcó 5,48%, un nivel no visto desde 2004.
La presión sobre los bonos soberanos fue global, o al menos afectó a todas las economías del G7, llevando los rendimientos de su deuda a los niveles más altos de las últimas dos décadas.
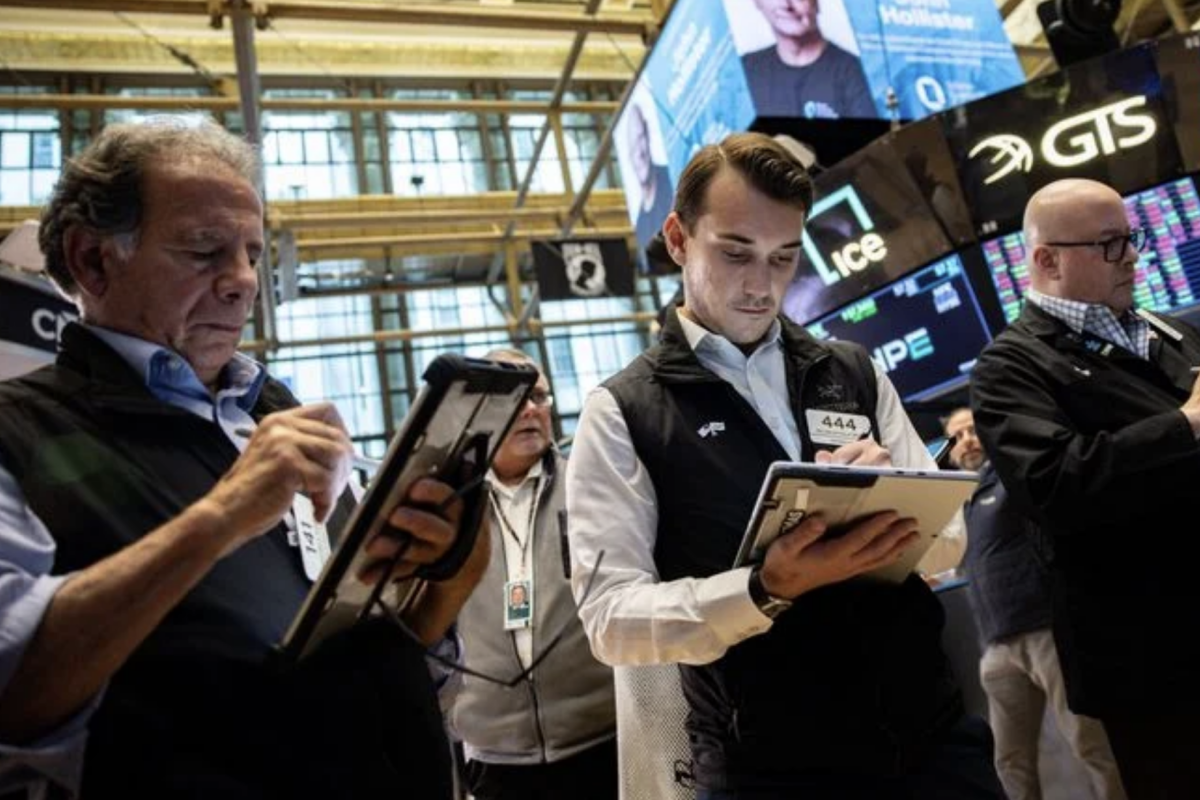
Para algunos analistas, la diferencia generacional puede explicar la reacción en el mercado y la ola de incertidumbre y aversión al riesgo que dominó gran parte de la última semana. Después de todo, a simple vista, la reacción del mercado de bonos resultó sorpresiva. La ola vendedora que impulsó al alza las tasas de interés se aceleró tras dos eventos que -en escenarios corrientes- no deberían generar cambios tan agresivos: una amenaza de Irán de intensificar los ataques y alzas mayores a las esperadas en los índices PMI de EEUU.
La falta de avances para retomar las negociaciones entre EEUU e Irán era un elemento ya conocido, al igual que la expansión del conflicto con los ataques de las milicias hutíes al oleoducto Este-Oeste de Arabia Saudita.
Que la economía estadounidense desafíe las expectativas tampoco es algo nuevo. El consumo se ha mantenido resiliente, a pesar del aumento de los precios de los combustibles, y ya se habían observado señales de expansión en manufacturas y servicios.
Pero, contrario a episodios anteriores, estos eventos se sucedieron en un escenario con una Reserva Federal más hawkish (más restrictiva). La Fed no solo elevó la tasa de interés en su última reunión, varios de sus miembros declararon en los últimos días que eran necesarios más ajustes.
"El mercado se está ajustando a una tasa de exigencia más alta. Los últimos datos mostraron una economía que no solo se sostiene, sino que se está acelerando, mientras las presiones inflacionarias aumentan", explicó el jefe de estrategia de inversión de Bryn Mawr Trust, Andrew Davis.
Bank of America (BofA) describió la situación a algo cercano a una tormenta perfecta: "La acción de los precios (esta semana) probablemente refleja que los inversionistas todavía no se sienten cómodos teniendo bonos en un entorno donde la Fed reinicia su ciclo de alzas, persiste el conflicto en Medio Oriente, y la economía y el consumidor estadounidenses se mantienen resilientes".
La incomodidad también quedó en evidencia en las colocaciones de deuda a cinco y siete años que realizó el Tesoro entre el miércoles y el jueves. La demanda fue más débil y los inversionistas exigieron tasas más altas: 5,033% en los bonos a cinco años, la mayor en 20 años, y 5,085% en las notas a siete años, la más alta desde 2009.
A estos factores se suma el aspecto fiscal. Según la gerenta de renta fija de BICE Inversiones Corredores de Bolsa, Viviana Neira, la caída de los bonos se explica en parte por las presiones inflacionarias derivadas del alza del petróleo -de ahí la reacción tras el salto del Brent el miércoles, cuando volvió a superar los US$100 por barril- pero también por una pérdida de confianza en Washington.
"Hay un temor muy fuerte a que el gobierno de Donald Trump siga aumentando la carga de la deuda pública, y eso hace que el inversionista se desprenda de estos papeles", afirmó la ejecutiva.
Tres motivos, tres mercados distintos
Si el alza responde principalmente a un shock inflacionario transitorio, asociado al petróleo, el ajuste podría revertirse en la medida en que los precios de los combustibles se moderen.
Algo de eso se vio este viernes. Ante reportes de que EEUU e Irán exploran un acuerdo por fases para reabrir el estrecho de Ormuz, el petróleo retrocedió más de 1% y la tasa a 10 años bajó a 5,17%. Sin embargo, ese escenario supone una cadena casi simultánea de eventos -reapertura de Ormuz, baja de los combustibles, menor inflación y una pausa de la Fed- y operadores del sector energético advierten que normalizar el flujo tomará semanas, si no meses.
En cambio, si el motor es una economía que se acelera, las tasas más altas vendrían acompañadas de utilidades más sólidas.
Históricamente, las acciones han logrado convivir con rendimientos de bonos al alza cuando el crecimiento los respalda, aunque con un límite. En un escenario de un crecimiento que se expande más allá de la construcción de centros de datos o la inteligencia artificial (IA), las utilidades de sectores más ligados al ciclo, como industriales, financieras o empresas de menor capitalización, podrían compensar el mayor costo del financiamiento.
La presión, en cambio, recaería sobre las compañías cuya valorización depende de ganancias proyectadas a futuro, como las grandes tecnológicas.
El tercer escenario es el más complejo. Si los inversionistas están exigiendo más por el solo hecho de mantener deuda estadounidense, por dudas fiscales o de confianza, el costo de financiamiento aumentaría de forma general, sin una compensación por el lado del crecimiento.
Quienes consideran que el mercado está exagerando en su reacción ante la deuda estadounidense también señalan a la IA como un factor clave. El argumento plantea que la IA ya está generando un aumento de productividad, lo que permitirá a la economía sortear las presiones inflacionarias y acelerar su crecimiento.
Esto sería clave, explicó el director de macro global de Fidelity, Jurrien Timmer. Para que una deuda fiscal creciente, como la de EEUU, sea sostenible, el crecimiento de la economía debe mantenerse por sobre su costo de financiamiento.
Sin embargo, la OCDE proyectó que EEUU crecerá 2,2% este año, y la Oficina de Presupuesto del Congreso prevé una tasa de expansión real de 1,8% para la siguiente década a partir de 2027.
Mientras tanto, la tasa real del bono a 10 años indexado a la inflación alcanzó el 2,65% en la subasta del pasado 17 de septiembre, la más alta en casi 18 años y muy por encima del crecimiento esperado.
Timmer recordó que las últimas veces que la tasa real igualó o superó el crecimiento potencial fueron en 1994, 2000 y 2007, con episodios que terminaron en shocks de tasas o de crecimiento.
De ahí la importancia de que se cumpla la promesa de productividad de la IA para evitar que el mayor costo del capital termine frenando el crecimiento.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Marcela Vélez-Plickert
 {{/if}}