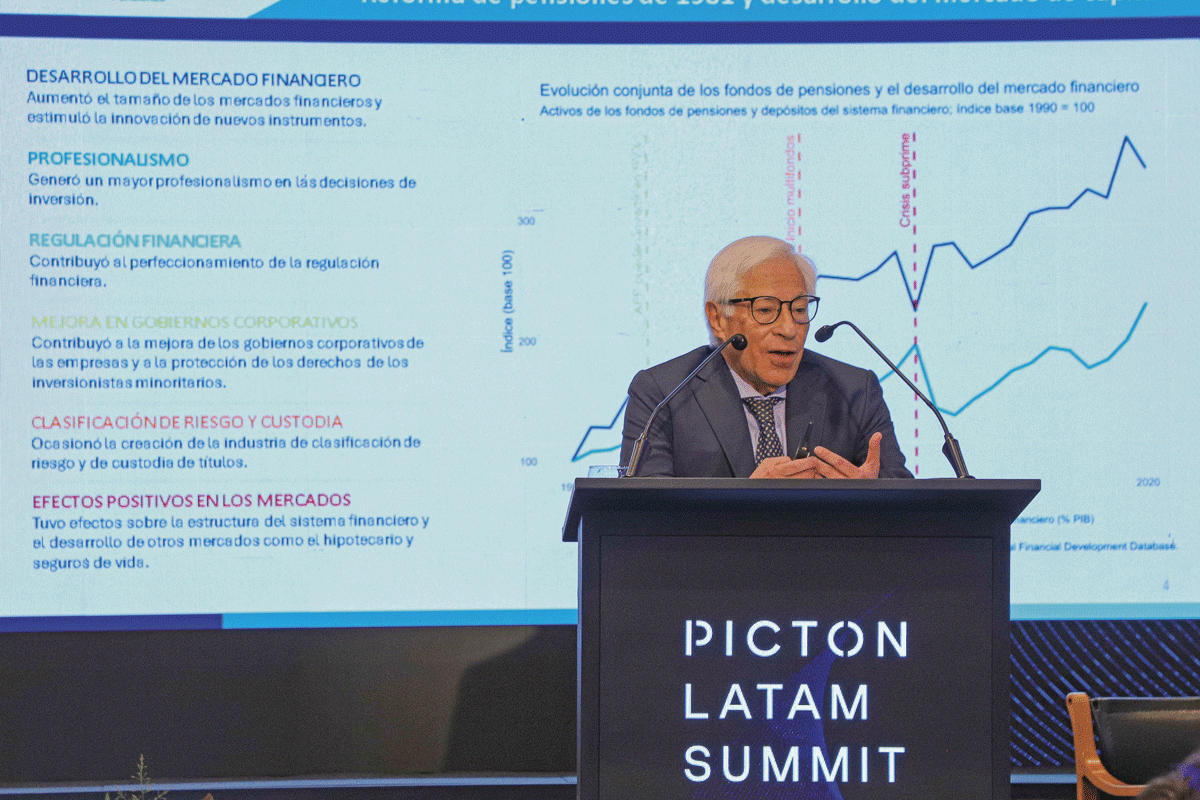
Este miércoles, el superintendente de Pensiones, Joaquín Cortez, fue el encargado de abrir el seminario Picton Latam Summit 2026, que se desarrolla en el Hotel Ritz-Carlton de Las Condes y que cumplirá hoy su segunda y última jornada.
En su exposición, la autoridad abordó el nuevo régimen de inversión de los fondos previsionales que regulan el nuevo esquema de fondos generacionales, que entrarán en vigor en abril de 2027, además de mencionar algunos de los desafíos que enfrentará la industria.
La participación del supervisor se dio en el marco de la caída real de 10,39% que acumuló el fondo E entre enero y septiembre, su segundo mayor retroceso histórico desde la creación de los multifondos en 2002 para este mismo período. El primero fue en 2021, en medio de la crisis económica generada por la pandemia y con los retiros previsionales ya presentes.
Tras su presentación, Cortez señaló que en la Superintendencia están “preocupados” por la fuerte baja del selectivo y que “hemos estado encima del tema”.
Agregó que dicha preocupación se tradujo en una reunión que sostuvo con las AFP hace unas semanas, para evaluar la situación del selectivo y definir cursos de acción, los que no reveló.
“Los riesgos de un fondo de renta fija como el fondo E son la volatilidad de las tasas de interés en el mundo. Cuando invertimos hay que mirar en el largo plazo”, dijo el gerente de inversiones de AFP Cuprum, Andrés García.
El costo de la apuesta
Buena parte de la caída del fondo E se explicó en la apuesta que hicieron las AFP por swaps extranjeros.
A través de estos contratos, el fondo recibe una tasa fija de largo plazo en dólares y paga una de corto plazo. Así, funcionan como comprar un bono, pero sin la necesidad de poner caja y, además, alargan la duración del fondo, es decir, su sensibilidad a los cambios de tasa. Por eso, cuando las tasas largas suben, su valor cae con más fuerza.
Al cierre de la semana pasada, la Superintendencia de Pensiones publicó la cartera de inversiones de las AFP a septiembre, lo que permitió medir el impacto de los derivados en la industria previsional y, por lo tanto, el efecto sobre los fondos.
Así, los swaps de tasas extranjeros restaron 4,5 puntos porcentuales a la rentabilidad nominal del fondo E en el año, mientras que los swaps de tasas locales restó otro 1,4 punto. En total, el impacto es de 5,9 puntos: el 80% de la caída nominal y cerca de 57% de la real del multifondo más conservador.
Los nuevos datos actualizaron las estimaciones publicadas en los últimos días con las carteras hasta agosto, cuando los swaps de tasas le restaban 4,2 puntos al fondo E. Septiembre, el peor mes del año, agravó la cuenta.
10,39% real cayó el fondo E entre enero y septiembre.
En lo que va del año, el deterioro de estos swaps le restó al consolidado de fondos unos US$ 11.600 millones, de los cuales US$ 1.400 millones corresponden al fondo E.
La caída real de este selectivo va desde 10,9% en AFP Modelo y 10,8% en AFP Capital hasta 9,9% en AFP Uno.
En tanto, las carteras por administradoras que se encuentran disponibles hasta mayo, reflejó que Modelo fue la más castigada por la desvalorización de los swaps, con 3,2 puntos porcentuales de pérdida, seguida por Capital y Cuprum con 3 y 2,9 puntos porcentuales, respectivamente.
Una cobertura a contramano
Eso sí, no solo fueron los swaps. Las AFP también apostaron contra el dólar para su estrategia en el fondo E. Según los datos de la Superintendencia, en diciembre vendían a futuro el equivalente a 47% de los dólares que tenían en cartera. En julio, llegó a 121% y en septiembre a cerca de 150%: se vendieron más monedas estadounidenses de las que tenían en el selectivo. Hasta agosto, ningún otro fondo había superado 55%.
La jugada le quitó al fondo su principal amortiguador. El dólar subió de $ 911 a $ 970 en el año y los forwards (ventas de divisas a futuro) le restaron 0,8 puntos al fondo E, más de la mitad en septiembre.
“La subida del dólar habría compensado algo la pérdida en tasas, pero no pasó porque la cubrieron al 100%”, advirtió un exgerente de inversiones de la industria.
En pleno ajuste
La apuesta se está desarmando. En abril, la Superintendencia de Pensiones fijó un límite a la pérdida esperada de los derivados bajo estrés de 2% para el fondo E. El último dato del Banco Central, de marzo, ya mostraba una leve baja de la posición, a US$ 201.100 millones.
“No es que esté cerrando todo. Estoy moderando una cuestión que está metiendo ruido”, señaló un alto directivo de la industria, quien precisó que el regulador fijó hitos intermedios de reducción para las próximas semanas.
Estos son bajar el exceso sobre el límite desde el 40% permitido hasta agosto a 20% y luego a 10% en las próximas dos semanas, antes de cumplirlo por completo el 5 de noviembre, fecha que vence el plazo impuesto por el regulador.
Cuprum y el largo plazo
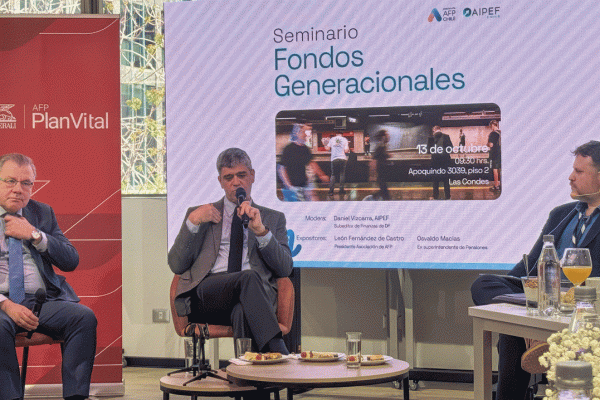
Al igual que Cortez, el gerente de inversiones de AFP Cuprum, Andrés García, también participó en un panel del Picton Latam Summit 2026.
Tras ello, señaló que “los riesgos de un fondo de renta fija como el fondo E son la volatilidad de las tasas de interés en el mundo. Entonces, cuando invertimos hay que mirar en el largo plazo, no hay que mirar el corto plazo. Las tasas de interés venían bajando en el mundo, los bancos centrales venían en bajar tasas de interés y, por lo tanto, el fondo E había tenido rentabilidades positivas en el pasado”.
“El año pasado, de hecho, rentó UF + 8% y en los últimos 36 meses, a octubre, a UF + 3%. Entonces, incluso con esta volatilidad de corto plazo, la rentabilidad ha sido positiva y creo que eso es lo que hay que mirar”, agregó.
Respecto del uso de derivados, en su estrategia, indicó que “son un instrumento más de inversión y se usan en todos los fondos de pensiones del mundo. Los fondos de pensiones de México usan derivados, los fondos de pensiones de Estados Unidos usan derivados”.
El ejecutivo añadió que este tipo de instrumento es parte de la estrategia de inversión y creo que está afecto a cualquier riesgo, a todos los riesgos, igual que los bonos donde invertimos, donde invertimos en acciones. Es otro instrumento más”.
¿Qué significa estar en el multifondo más conservador del sistema?
Al igual que el fondo A, el E es voluntario. Dada su composición conservadora, se sugiere que quienes lo seleccionen sean personas que estén próximas a la edad de jubilación.
Sin embargo, con datos de la Superintendencia de Pensiones a junio, 665.106 posiciones dentro del selectivo se encuentran fuera del tramo de edad de referencia, un 85,9% del total.
¿Qué diferencia al fondo E del resto? Su exposición a la renta variable.
Por ejemplo, mientras el A tiene un máximo permitido de 80% y el D un 20%, el E tiene apenas un 5% y un mínimo de 0%.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Pensiones