Si usted está ad portas de jubilarse y cotiza en el fondo E, es uno de los 768.836 afiliados que vieron caer sus ahorros 10,39% real en los primeros nueve meses del año.
La Superintendencia de Pensiones informó que el fondo que ella misma define como el “más conservador” perdió 4,92% real solo en septiembre. Es el segundo peor resultado de enero a septiembre desde que existen los multifondos, después de 2021. Los fondos D y C tampoco se salvaron y acumulan caídas reales de 6,38% y 1,50%, respectivamente.
El mal momento coincide con el alza de la tasa del Tesoro de EEUU a 10 años, que pasó de 4,18% a fines de 2025 a más de 5,35% esta semana, un máximo desde 2002.
Cuando las tasas suben, el precio de los bonos cae. Y eso desató una tormenta en los fondos de pensiones.
Sin embargo, el golpe no se explica solo porque los fondos más conservadores inviertan casi todo en bonos. La mayor parte viene de una apuesta con swaps de tasas, contratos que le permiten a la AFP ganar o perder como si tuviera bonos de largo plazo, pero sin comprarlos.
El objetivo era sumar duración, es decir, que la cartera fuera más sensible a las tasas para ganar más si bajaban. El costo es que también pierde más si suben. Por ejemplo, si la tasa sube un punto, un bono con duración de dos años cae cerca de 2% y uno con duración de diez, cerca de 10%.
Esa sensibilidad fue creciendo. Según dos ejecutivos de AFP, hasta hace unos meses cerca de la mitad de la duración de los fondos venía de los derivados.
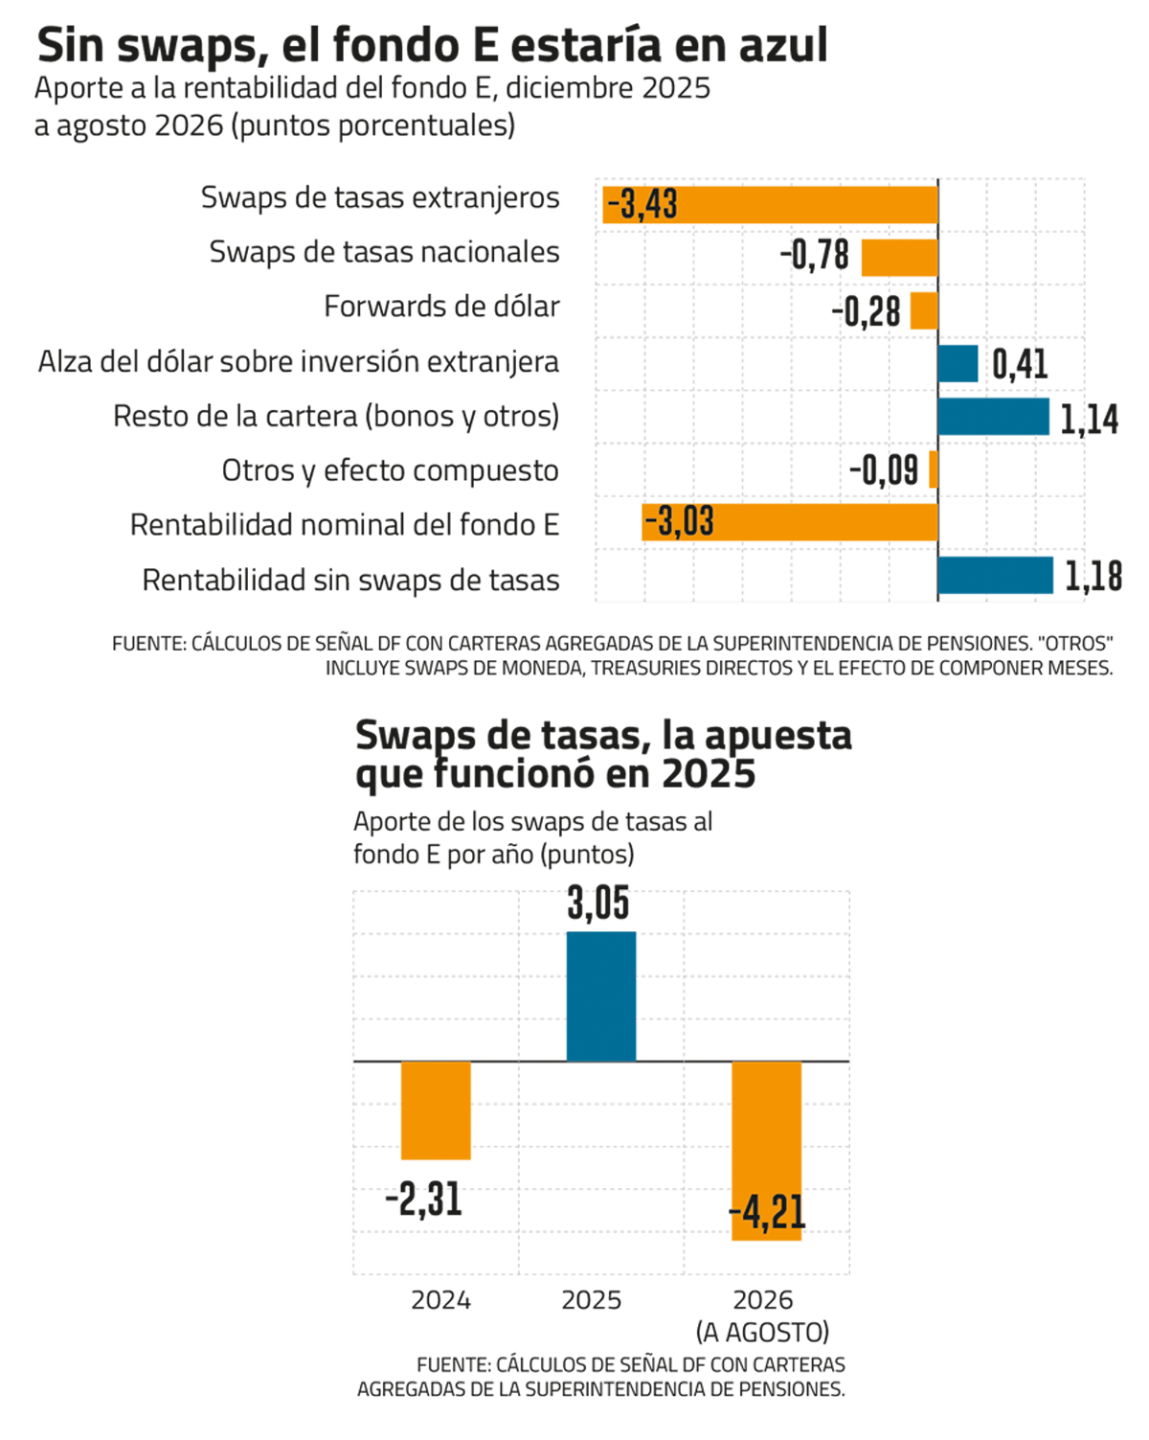
Según cálculos de Señal DF con las carteras que publica la Superintendencia, entre diciembre y agosto los swaps le restaron 4,21 puntos a la rentabilidad del fondo E, que en ese lapso cayó 3,03%. Sin ellos, habría rentado en torno a 1,2%.
El resto de la cartera, sin swaps ni forwards, sumó en ese período en torno a 1,5 puntos de rentabilidad. Es decir, los bonos por sí solos no explican la caída hasta agosto.
En septiembre el golpe se amplió. Las carteras del mes aún no se publican, pero según los informes de la Superintendencia, el valor de los derivados del fondo E pasó de $ 518.531 millones a fines de 2025 a $ -900.881 millones en septiembre. Es decir, una caída equivalente a 6,1 puntos del fondo.
Una relación de amor y odio
La historia parte con los tres retiros de 2020 y 2021, que sacaron US$ 48.608 millones del sistema, según la Superintendencia.
Las AFP quedaron con menos liquidez en sus portafolios, pero su tesis de inversión era que las tasas bajarían. Para apostar a eso, la industria encontró en los derivados la forma de sumar duración sin poner caja. Así ganaría con una caída de tasas y perdería con una subida.
“Si crees que las tasas están altas y que bajarán, quieres tener más duración y tasa que el de al lado”, resume el gerente de inversiones de una AFP.
Un gerente de renta fija de otra administradora lo describe como “una carrera por quién tenía más duración”, porque nadie quería quedar corto si las tasas caían.
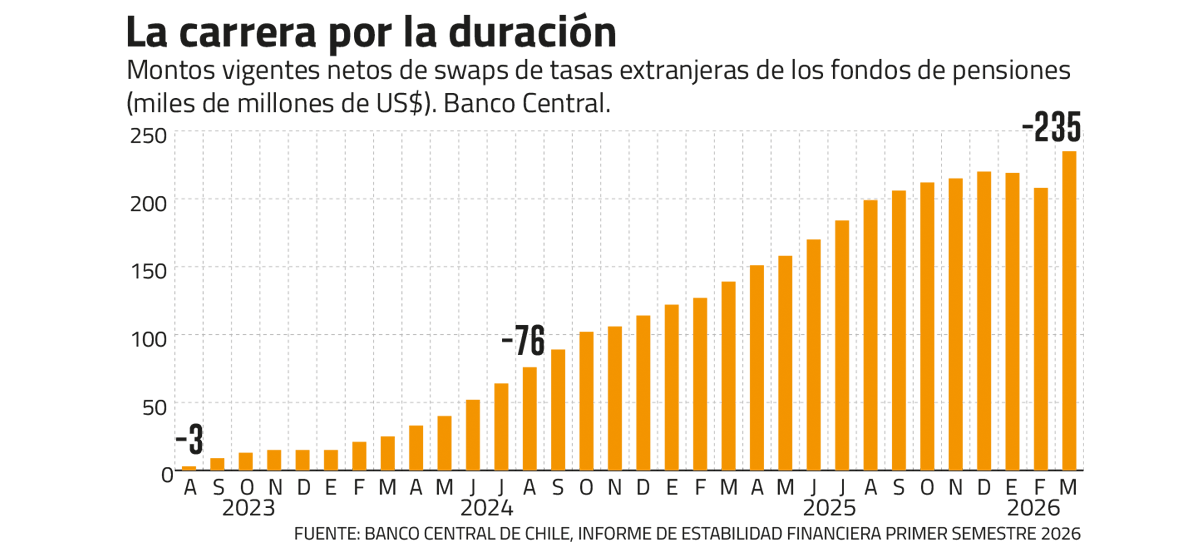
El Banco Central registró ese frenesí. Según un gráfico de su Informe de Estabilidad Financiera, la posición en que los fondos reciben tasa fija en swaps de tasas en dólares pasó de casi cero en agosto de 2023 a más de US$ 230.000 millones a comienzos de 2026.
El emisor también alertó del riesgo. “Fondos de pensión han aumentado su exposición a pérdidas ante alzas de tasas de largo plazo”, titulaba ese gráfico en su Informe de Estabilidad Financiera del segundo semestre de 2025.
La apuesta le funcionó a la industria hasta 2025. Ese año el Treasury a 10 años bajó 40 puntos base, y los swaps le sumaron 3,05 puntos al fondo E, que rentó 11,75% nominal.
Pero los conflictos geopolíticos dieron vuelta el escenario en 2026. La guerra en Medio Oriente encareció el petróleo, volvió la inflación y el Tesoro de EEUU escaló hasta 5,29% en septiembre.
Entre diciembre y mayo, las AFP con más pérdida por swaps en el fondo E fueron Modelo (−3,17 puntos), Capital (−2,96) y Cuprum (−2,86).
El segundo factor, los forwards de dólar
Las tasas no fueron el único frente. La otra tesis que rondaba en el mercado era que 2026 sería el año del peso chileno. Goldman Sachs proyectaba en enero un dólar de $ 840 a doce meses, y en febrero la divisa bajó hasta $ 854.
En paralelo, el fondo E aumentó con fuerza sus ventas de dólares a futuro a través de forwards, es decir, contratos para comprar o vender dólares en una fecha futura a un precio fijado hoy.
Normalmente se usan como seguro, para cubrir el riesgo cambiario de las inversiones en el exterior. Sin en diciembre el fondo E vendía a futuro el equivalente a 47% de sus dólares, en julio llegó a 121%, es decir, más de los que tenía. Ningún otro fondo superó el 55%.
En la industria matizan la lectura. El gerente de renta fija explica que parte de ese aumento puede responder a las garantías en dólares que exigen las contrapartes de los swaps, y no necesariamente a una mayor cobertura.
El dólar, sin embargo, siguió subiendo y el 2 de octubre cerró en $ 990, su mayor nivel desde abril de 2025.
De todas formas, este golpe fue menor que el de las tasas. Entre diciembre y agosto los forwards le costaron 0,28 puntos al fondo E, pero el alza del dólar le sumó 0,41 puntos por su inversión extranjera.
El regulador entra a la cancha
La situación no pasó desapercibida para el regulador, y las señales venían de antes.
El 30 de diciembre la Superintendencia envió a las AFP un borrador de norma, y el 9 de abril dictó la Resolución 549, que limita el riesgo de los derivados de los fondos, incluidos los swaps de tasas.
La resolución establece que, en un escenario de estrés, la pérdida esperada de los derivados del fondo E no puede superar el 2% del fondo, un límite que es de 3% en los fondos A y B. Tenían hasta el 7 de agosto para bajar el exceso a 40% y tienen hasta el 5 de noviembre para cumplir el límite.
Según las fuentes, los fondos llegaron a estar en 140% del límite. Un oficio reciente agregó hitos intermedios para bajar el exceso a 20% y luego a 10% en las próximas semanas.
En la industria reclaman que la alerta fue temprana. “La regulación, hasta abril de este año, era una mala regulación, y se lo hicimos ver”, dice otro gerente de inversiones de la plaza.
El de renta fija recuerda que advirtieron del problema y que la respuesta, un año después, fue “autorregularse”. Hoy critica el momento, porque “estás vendiendo los derivados con pérdidas”.
¿Cuánta duración para el que se jubila?
En la industria, algunos defienden que un fondo para quienes están por pensionarse necesita más duración. La razón es que cuando las tasas suben, la renta vitalicia se abarata, así que el valor del fondo cae pero la pensión que se puede comprar no necesariamente se ve afectada.
El nuevo régimen de inversión de los fondos generacionales, que reemplazarán a los multifondos el 1 de abril de 2027, fija para los afiliados de 55 a 60 años una duración objetivo de entre 14,4 y 18,4 años. Según la Superintendencia, esos rangos permiten duraciones similares a las que hoy tienen los fondos, cerca de nueve años.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Francisco Noguera
 {{/if}}