"(Tenemos) la aspiración de alcanzar una calificación crediticia BB+/Ba1 en el mediano plazo". La frase quedó plasmada en la página 70 de la Memoria 2025 de Latam Airlines, y seis meses después, dos de las tres grandes clasificadoras le dieron la razón.
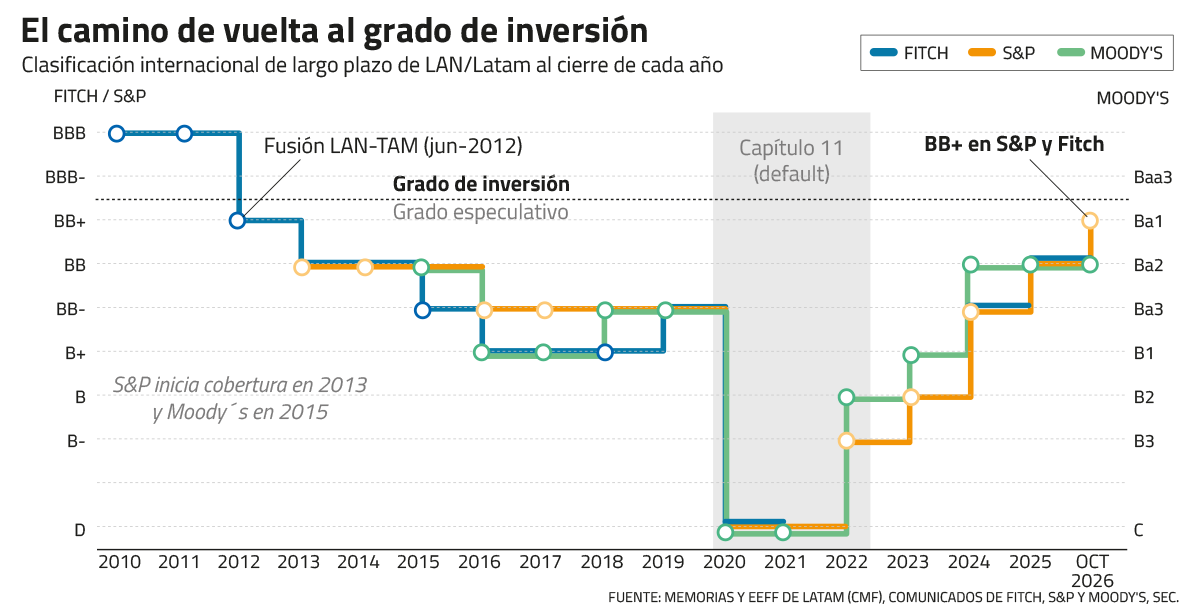
La primera fue S&P, y la noticia llegó justo a la vuelta de Fiestas Patrias. El lunes 21 de septiembre, la agencia subió la nota de la aerolínea a BB+ desde BB. Y 11 días después, Fitch Ratings hizo lo mismo.
Una mejor nota significa un menor riesgo de crédito y, por lo tanto, un financiamiento más barato.
Aunque la meta se venía buscando hace meses y había quedado por escrito frente a los accionistas, el anuncio pilló por sorpresa al mercado. Había una razón: la guerra.
A fines de febrero estalló el conflicto en Medio Oriente, que llevó a la industria a su peor momento en años. S&P calcula que el precio del combustible subió 80% en un año, y en el segundo trimestre el gasto de Latam en ese ítem casi se duplicó, hasta US$ 1.712 millones.
Con ese telón de fondo, se asumía que el alza se postergaría, pese al buen momento que todos reconocían. En mayo, cuando el golpe recién comenzaba, el CEO, Roberto Alvo, decía que enfrentaban los meses siguientes “con una combinación de optimismo y cautela”.
El CFO, Ricardo Bottas, fue más lejos. “Todo esto encuentra a Latam en la posición financiera más sólida de su historia”, planteó ante los analistas.
En medio de la crisis de la industria, las clasificadoras cuentan que la frecuencia de las llamadas con Latam se intensificó, pero la compañía logró convencerlas. Subieron la nota y dejaron por escrito su optimismo: “Esperamos que la compañía siga reportando una fuerte generación de caja, consistente con una calificación más alta”, explicó S&P.
En la misma línea, Fitch escribió que “el alza refleja la posición sólida de negocio y competitiva de Latam en la industria aérea de Latinoamérica”.
Trece años después
Para Fitch, la nota BB+ es exactamente el lugar donde dejó a la compañía en 2012. La agencia ya la había puesto en revisión en 2010, apenas se anunció el acuerdo con TAM, y tras la fusión la bajó desde BBB y la sacó del grado de inversión. La explicación estaba en la propia operación. Como reconoció Latam ante la Comisión de Bolsa y Valores de Estados Unidos (SEC, su sigla en inglés), “antes de la combinación, TAM tenía una calificación crediticia más baja y estaba más apalancada que LAN”.
Perder ese sello no era un detalle. El grado de inversión es la línea que separa a los emisores considerados de bajo riesgo de los especulativos, conocidos en el mercado como high yield o, de forma más coloquial, bonos basura.
“Cuando una empresa alcanza el investment grade es como clasificar a primera división mundial”, comentó Guillermo Araya, gerente de estudios de Renta 4. Hay fondos internacionales que solo pueden comprar bonos con esa categoría y, además, la empresa se financia más barato.
LAN lo tenía como meta desde 2007, y en la memoria de 2013 Enrique Cueto, entonces CEO, escribía a los accionistas que la mejora del balance los iba “encaminando en la recuperación del grado de inversión, indicador relevante en una industria volátil como la nuestra”. Ese mismo año, Fitch la había recortado otra vez.
El camino resultó bastante más largo. Brasil, que concentraba casi la mitad de los ingresos, entró en recesión, y Fitch siguió bajando la nota hasta B+ en marzo de 2016, cinco escalones por debajo de donde estaba LAN. “La integración no fue inocua”, reconocía en 2015 Ignacio Cueto, entonces CEO de LAN, en entrevista con El Mercurio. Su hermano Enrique apuntaba a otro lado. “Hoy el problema de Latam es la economía de la región. No es la compañía, la fusión, el costo de organización, ni la ineficiencia de ningún tipo”.
Recién en julio de 2019, Fitch volvió a subir su nota por primera vez desde la fusión. Pero meses después, la pandemia dio vuelta todo.
El 26 de mayo de 2020, el directorio informó a la CMF que la crisis había significado “la paralización de más del 95% de sus operaciones” y, por unanimidad, se acogió al Capítulo 11 en Nueva York. Las tres clasificadoras la llevaron a default y luego retiraron su nota.
Entre 2020 y 2021, las pérdidas sumaron más de US$ 9 mil millones. “No estamos perdiendo parte de Latam porque lo hicimos mal, sino porque vino un tsunami y luego un meteorito”, resumió un año después Enrique Cueto, ya fuera de la gerencia general.
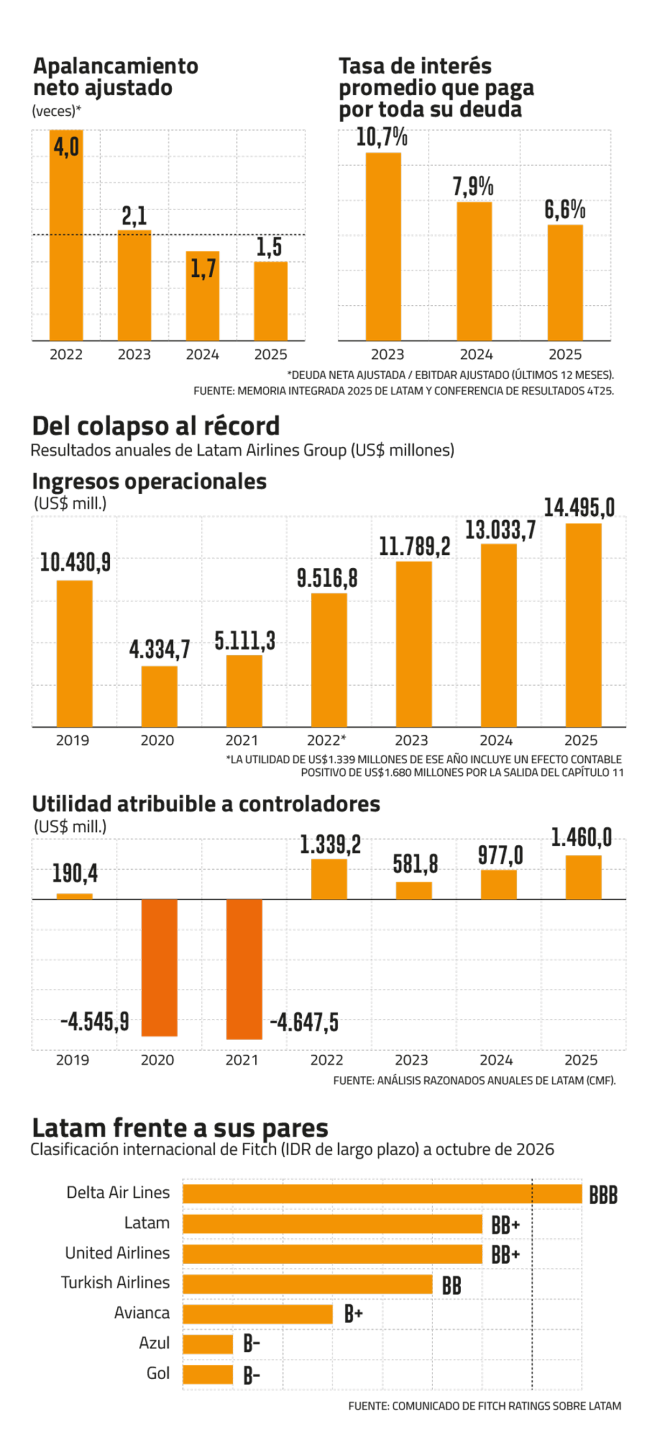
La compañía salió de la reorganización el 3 de noviembre de 2022, y desde ahí el ascenso ha sido constante. En S&P pasó de B- a BB+, cinco escalones en cuatro años.
El camino de vuelta
De todas formas, Latam salió de la quiebra con una mochila de deuda pesada. Para financiar la salida tuvo que emitir bonos que llegaban a pagar 13,375% anual, una tasa de compañía en problemas.
En la reorganización había renegociado más de mil contratos, y los años siguientes se dedicaron a desarmar esa herencia. En 2024 y 2025 refinanció la deuda cara, con lo que el costo promedio de su deuda bajó de 10,7% a 6,6%.
“Hoy toda la deuda está en condiciones de mercado, sin ningún resabio del proceso de Capítulo 11”, dijo Bottas en mayo.
El resultado se ve en el endeudamiento. Si en 2022 su deuda neta equivalía a cuatro años de flujo operacional, a fines de 2025 bastaba con un año y medio, dentro del techo de dos veces que fija su política financiera, que además exige mantener una liquidez de entre 21% y 25% de los ingresos anuales. Moody’s destaca que la compañía tiene “un historial de gestión financiera prudente después del Capítulo 11”.
Calificada en la tormenta
Lo llamativo es que Latam logró trasladar el alza del combustible a sus pasajeros. Según S&P, la compañía “pudo traspasar el mayor costo del combustible a las tarifas”.
Para Ewald Stark, analista de BICE Inversiones, ese poder de precios se explica por la capacidad restringida en la región, la posición financiera más débil de los competidores y el crecimiento de sus ingresos premium. Los números de la compañía lo respaldan. Al segundo trimestre, los ingresos premium representaban cerca del 29% de los ingresos de pasajeros, y los socios de Latam Pass, un segmento que la empresa describe como “más inelástico dado su lealtad y mayor frecuencia de viaje”, generaban el 67%.
Fitch suma otro factor, ya que es “la única aerolínea de la región” con una política sólida de cobertura de combustible. A fines de julio tenía cubierto contra alzas cerca de la mitad del combustible del tercer trimestre. Aun así, en Latam le asignan a las coberturas “un rol complementario” y apuntan al desempeño comercial como el elemento fundamental.
El golpe igual se sintió, con un margen operacional de 5,2% en el segundo trimestre, desde 13,2% un año antes. Pero en el mercado destacan el contexto. Mientras Latam mejoraba su nota, en EEUU Spirit dejaba de operar y en Brasil sus competidoras (Azul y Gol) atravesaban procesos de quiebra.
El último escalón
¿Qué falta para el grado de inversión? En números, poco.
El propio modelo de Moody’s, que mide tamaño, negocio, rentabilidad y deuda, ya la ubica en ese nivel. Pero la agencia la mantiene dos escalones abajo, en Ba2, porque la mejora es reciente. “La calificación podría subir si la compañía fortalece aún más su balance y su liquidez, de modo que construya holgura en sus métricas para escenarios de estrés”, advirtió. Desde Latam no descartan que sea la próxima en moverse, ya que las conversaciones siguen en curso.
S&P y Fitch, en cambio, no ven el salto cerca. Fitch lo considera “poco probable en el mediano plazo” por su concentración en una industria volátil y en una región con alta incertidumbre económica, y S&P también lo ve “poco probable” en los próximos 12 meses.
Frente a sus pares, solo Delta tiene grado de inversión (BBB). United comparte la misma nota de Latam, mientras que Turkish Airlines está un escalón abajo (BB), y sus competidores regionales bastante más lejos, Avianca en B+ y las brasileñas Azul y Gol en B-.
Para Latam la prueba que viene es crecer sin volver a endeudarse en exceso. La compañía pasará de 383 a 452 aviones al 2028, y S&P estima que su deuda subirá entre US$ 3.500 y US$ 4 mil millones.
En la compañía responden que el plan de flota “entrega capacidad para capturar oportunidades de crecimiento rentable, pero no determina por sí solo el nivel de crecimiento”, y que cerca del 30% de sus aviones está libre de gravámenes, lo que le da margen si debe hacer ajustes.
En Brasil, su mayor mercado, la competencia se reactiva, y Abra, dueña de Gol y Avianca, compraría Sky a fin de año en una carrera que, según Bloomberg Intelligence, busca “alcanzar a Latam”.
El primer test llega este mes, cuando la compañía pueda rescatar anticipadamente un bono por US$ 1.400 millones, ahora con mejor nota.
“El objetivo de la compañía es seguir trabajando para ejercer estas opciones en condiciones favorables y reducir el costo de financiamiento”, señaló la compañía en su memoria.
En 2013, Latam escribió que su objetivo era “recuperar el grado de inversión”. Y 13 años, una recesión en Brasil y una quiebra después, está a un solo escalón de alcanzarlo. 


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Francisco Noguera
 {{/if}}