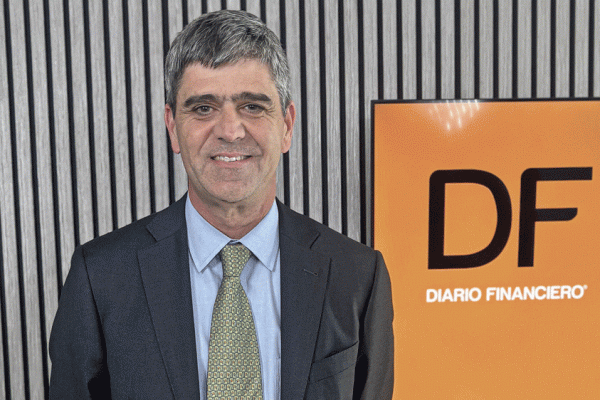
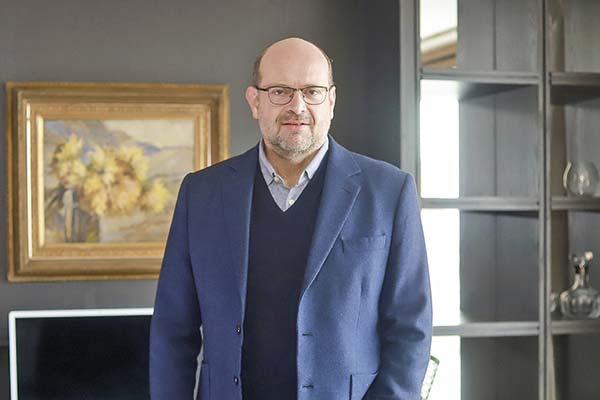
Para Alejandro Ferreiro, la volatilidad del fondo E pone en cuestión una promesa que conoce de cerca: proteger el ahorro de quienes se acercan a la jubilación. El exsuperintendente de AFP cuando nacieron los multifondos, en 2002, advirtió que las pérdidas del fondo más conservador no son consecuencia inevitable de un shock externo, sino que responden a decisiones de inversión que, a su juicio, no calzan con su propósito.
En conversación con DF, advirtió que el resultado afectará a los afiliados: “¿Cómo podría no afectarlos? A todos los que salgan del fondo E y cobren una pensión les va a afectar. Habrá que ver si en el corto plazo se produce una reversión en las tasas. Si las tasas se mantienen altas, lo cierto es que el perjuicio va a quedar registrado en el ahorro acumulado y probablemente en la pensión de las personas”.
- ¿Cómo evalúa la caída en la rentabilidad del fondo E?
- El fondo E tiene por diseño y por propósito generar estabilidad y protección y, por tanto, estas volatilidades son incompatibles con la estructura del fondo. La pregunta que tenemos que hacernos es por qué el marco normativo permitió inversión en derivados que generaron esta volatilidad potencial y por qué las AFP asumieron riesgos que son, a mi juicio, incompatibles con la naturaleza del fondo.
Aquí me parece que hay explicaciones que tienen que dar las administradoras de fondos de pensiones de por qué tomaron estas posiciones en derivados apostando a un movimiento de tasas que finalmente no se dio. Y, en segundo lugar, hay que preguntarse si la regulación fue demasiado laxa al permitir inversiones que terminaron siendo un resultado contradictorio con la finalidad del fondo.
- ¿Cuál es el propósito del fondo E dentro de los multifondos?
- Es el fondo más conservador, el fondo que ofrece probablemente menor rentabilidad, pero más protección y menos volatilidad. Y las volatilidades que hemos visto no son por una cuestión absolutamente intempestiva. Hay un aumento en las tasas de interés en el mundo, pero es un fenómeno que puede ocurrir y, por tanto, no estamos frente a la consecuencia inevitable de un shock, sino más bien frente a decisiones adoptadas en la perspectiva de una posible caída de tasas.
No es un fondo largo en el que las personas puedan soportar pérdidas con la expectativa de recuperarlas; es un fondo que, por diseño, está orientado a las personas que están prontas a jubilarse y que están protegiendo su capital en momentos previos a transformar ese capital en pensión. En consecuencia, esta es una mala noticia.
- ¿Cree que las AFP se equivocaron?
- Hay que preguntarles a ellas. Creo que si a alguien le dicen que el fondo va a tener una rentabilidad negativa del 10% en el año, en razón de opciones de derivados de tasas, probablemente alguien diría que ese es un resultado inaceptable y, por tanto, lo que ocurrió no creo que sea una cuestión de la que las AFP se puedan sentir especialmente orgullosas.
Regulación y fondos generacionales
- ¿Cómo evalúa el actuar de la Superintendencia de Pensiones?
- Creo que hay que mirar el marco normativo y revisarlo a partir de esto, porque las AFP probablemente no actuaron infringiendo la ley; actuaron en el marco de las posibilidades de inversión que la ley les permitía. Lo que ocurre es que esas posibilidades de inversión no parecen compatibles con la lógica del fondo E.
- El superintendente Joaquín Cortez dijo a El Mercurio que al regulador no le corresponde involucrarse en la gestión de inversiones de las AFP. ¿Qué opina?
- El regulador tiene que garantizar que las reglas del juego que están vigentes sean consistentes con los objetivos regulatorios. Aparentemente, aquí había una laxitud en las reglas de inversión que generó un efecto de rentabilidad que no es propio del fondo. No estamos hablando del fondo A, en donde hay una aceptación tácita de mayor volatilidad. Estamos hablando del fondo que mayormente ofrece estabilidad y protección. Y cuando esa promesa no se cumple, tenemos que preguntarnos qué pasó y buscar la manera de corregir.
- ¿Qué cambios permitirían evitar que esto se repita?
- Los fondos más conservadores tienen que tener un duration un poco más corto para evitar que la volatilidad de tasas les pegue tanto. Y, en segundo lugar, hay que tener una mirada restrictiva del uso de derivados y probablemente establecer lógicas como de value at risk, de modo de no generar posiciones en derivados que puedan significar volatilidades del nivel de las que hemos observado acá.
- ¿Eso implica que las AFP deban dejar de invertir en derivados?
- Hoy apuestan por derivados que son más consistentes con la naturaleza de los fondos. Me parece que el resultado de esta apuesta demuestra una incompatibilidad que hay que evitar a futuro.
- ¿Este episodio amerita revisar el sistema previsional o la reforma?
- A lo que debiera llevar es a revisar si en la estructura de los fondos generacionales, en los fondos más conservadores, quedan espacios abiertos para que cuestiones como estas ocurran o no y tratar de corregirlo. Más que una revisión completa del sistema previsional, creo que no da para eso. Pero las malas noticias siempre generan ruido y el ruido no es conveniente.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 AFP
 {{/if}}