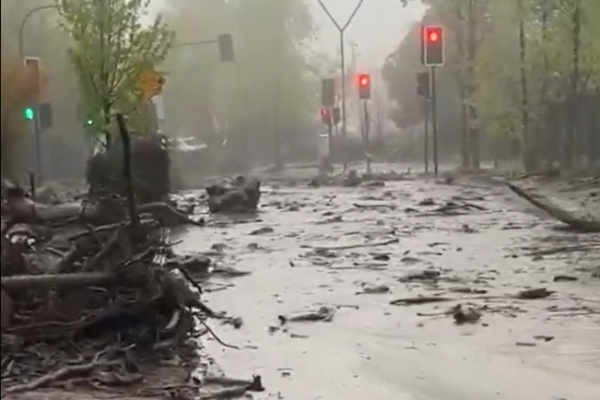
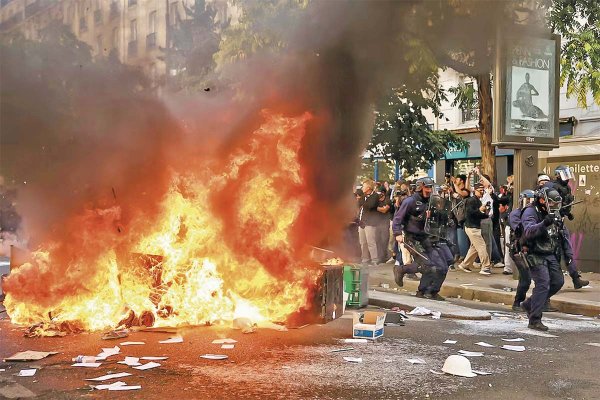
Tres semanas de protestas, más de 260.000 personas marchando por las calles y unos 6.500 detenidos, en su mayoría menores de edad, por vandalismo. El balance en Francia se deteriora con el paso de los días.
De la mano de la conmoción social, los bonos franceses son duramente castigados. Desde el inicio de las protestas, la tasa de los bonos franceses a 10 años saltó unos 40 puntos base hasta rozar el 5%, su mayor nivel en 24 años. En medio de la ola vendedora que afecta a los bonos soberanos, la deuda francesa ha soportado uno de los niveles de presión más altos. Su spread respecto de los bunds alemanes, referente de deuda en la Eurozona, superó a inicios de esta semana los 150 puntos, su mayor nivel desde la crisis de deuda de la Eurozona en 2011-2012, lo que hace que el mercado se pregunte si será necesario un rescate del Banco Central Europeo (BCE).
Las protestas y la reacción del mercado surgieron tras la presentación del Presupuesto 2027. El proyecto contempla recortes de gasto en un intento de reducir un déficit que, de lo contrario, podría superar el 6% del PIB el próximo año. El nivel de deuda pública, de casi 120% del PIB, preocupa al mercado. El Presupuesto 2027 contempla 74.000 millones de euros en intereses de la deuda, frente a una partida de 65.500 millones de euros para educación, en el centro de las protestas.
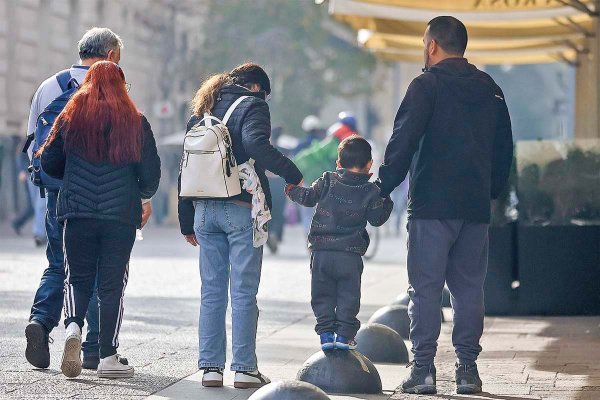
Al otro lado de los Pirineos, España vive su propia ola de crispación social y política centrada en la crisis de la vivienda. Las manifestaciones en reclamo de la suspensión de los desahucios y de una mayor protección para los inquilinos, que han reunido a miles de personas en unas 50 ciudades, con la Puerta del Sol de Madrid como epicentro, desembocaron en la convocatoria anticipada de elecciones.
Aunque los orígenes y los escenarios políticos difieren, las olas de protestas en Francia y España tienen un mismo trasfondo: ciudadanos que demandan mayor protección y servicios del Estado -más recursos para la educación en Francia o vivienda accesible en España- en medio de un mayor deterioro de los márgenes fiscales.
A primera vista, el problema fiscal no parece una prioridad en España. El BCE proyecta un crecimiento de 2,4% para 2026, el mayor de la Eurozona. También se espera que el déficit caiga de 2,4% a 2,1% del PIB en 2026 y a 1,8% en 2027. Eso explica, en parte, la diferencia de 75 puntos base a favor de los bonos españoles respecto de los franceses, un giro radical frente a la crisis del euro de 2012, cuando España llegó a pagar 500 puntos más.
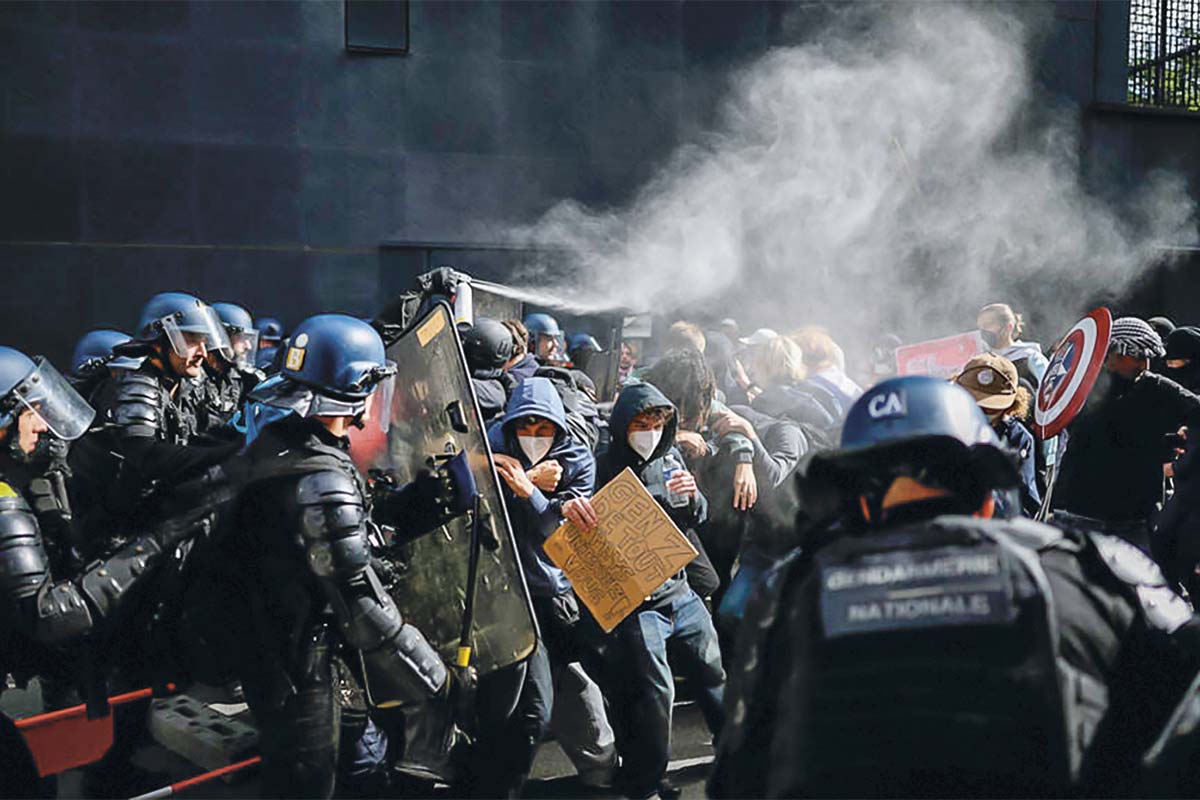
Foto: Reuters
En su convocatoria a elecciones, Sánchez destacó estas cifras y el aumento del gasto social, argumentando que necesita un mandato más fuerte -con mayoría propia en el Parlamento- para seguir extendiéndolo. Pero el escenario sobre el que se basa su diagnóstico es frágil.
El Banco de España calcula que la inmigración explicó alrededor de la mitad del crecimiento del PIB español entre 2022 y 2025, unos 1,7 puntos porcentuales, y más de dos tercios del aumento del empleo. El segundo impulso ha llegado desde Bruselas. España ha recibido unos 78.000 millones de euros del fondo europeo de recuperación aprobado tras la pandemia de Covid-19. El FMI calcula que la inversión pública real ha aumentado más de un 50% desde 2019, frente a apenas un 8,5% de la inversión privada, y atribuye una parte importante de esa diferencia a NextGenerationEU.
Ambos motores pierden fuerza. Los últimos desembolsos de los fondos europeos deben ejecutarse antes de fin de año. Al mismo tiempo, las propias protestas por el alto costo de los alquileres, ante un mercado que no ha aumentado su oferta de unidades al mismo ritmo que el crecimiento de la población, hacen que mantener este impulso migratorio no sea viable. El FMI estima que la economía convergerá hacia un crecimiento potencial cercano a 1,7% a medida que se modere el flujo migratorio.
Las respuestas
Los políticos no ofrecen respuestas viables. Los decretos para reformar el mercado inmobiliario aprobados por Sánchez esta semana, tras disolver el Parlamento ordinario, se enfocan en el control de los alquileres de corto plazo, pero no incentivan la construcción de viviendas y acarrean un costo fiscal de unos 2.000 millones de euros, lo que posiblemente sume 0,11 puntos porcentuales al déficit.
Algo similar sucede en París. “La favorita desde la derecha para las próximas elecciones presidenciales, Marine Le Pen, promete políticas inasequibles, incluida una edad de jubilación aún más baja. El incendiario político de izquierda Jean-Luc Mélenchon quiere cancelar la deuda pública en manos del banco central… A menos que los principales actores en Francia entiendan pronto el mensaje que envían los spreads, los mercados podrían obligar a Francia a corregir su rumbo fiscal negándose a financiar el déficit”, advierte Holger Schmieding, economista jefe de Berenberg Economics.
Los problemas se extienden a Alemania, donde la respuesta de varios miembros de la coalición del canciller Friedrich Merz al derrumbe en las encuestas y al ascenso de la derecha radical AfD ha sido poner en duda la implementación de un paquete de reformas que, entre otras medidas, busca elevar la edad de jubilación y añadir un componente de inversión en el mercado de capitales a los ahorros previsionales.
La presión sobre las tasas de interés y costos de financiamiento para los gobiernos europeos aumenta ante la incertidumbre electoral. Las elecciones anticipadas del 29 de noviembre en España serán seguidas, apenas cinco meses después, por las presidenciales francesas del 18 de abril, que a su vez probablemente serán seguidas por elecciones legislativas. Alemania no tiene elecciones federales previstas hasta 2029, pero la creciente debilidad de Merz ha abierto interrogantes sobre la supervivencia de su coalición. En los tres países, los partidos más radicales de derecha e izquierda lideran las preferencias de voto.
Para los mercados, el problema no es sólo quién gane cada elección, sino qué ocurre con la política fiscal en el corto y mediano plazo. El incentivo para implementar los ajustes necesarios es prácticamente nulo en períodos electorales, y menos aún cuando miles de personas protestan en las calles.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Marcela Vélez-Plickert
 {{/if}}