La industria de AFP atraviesa una de sus mayores crisis de los últimos años. La caída de más de 10% del fondo E, el inicio de un proceso sancionatorio por parte del regulador y las primeras acciones judiciales pusieron bajo cuestionamiento la forma en que las administradoras gestionaron los ahorros de los selectivos más conservadores del sistema.
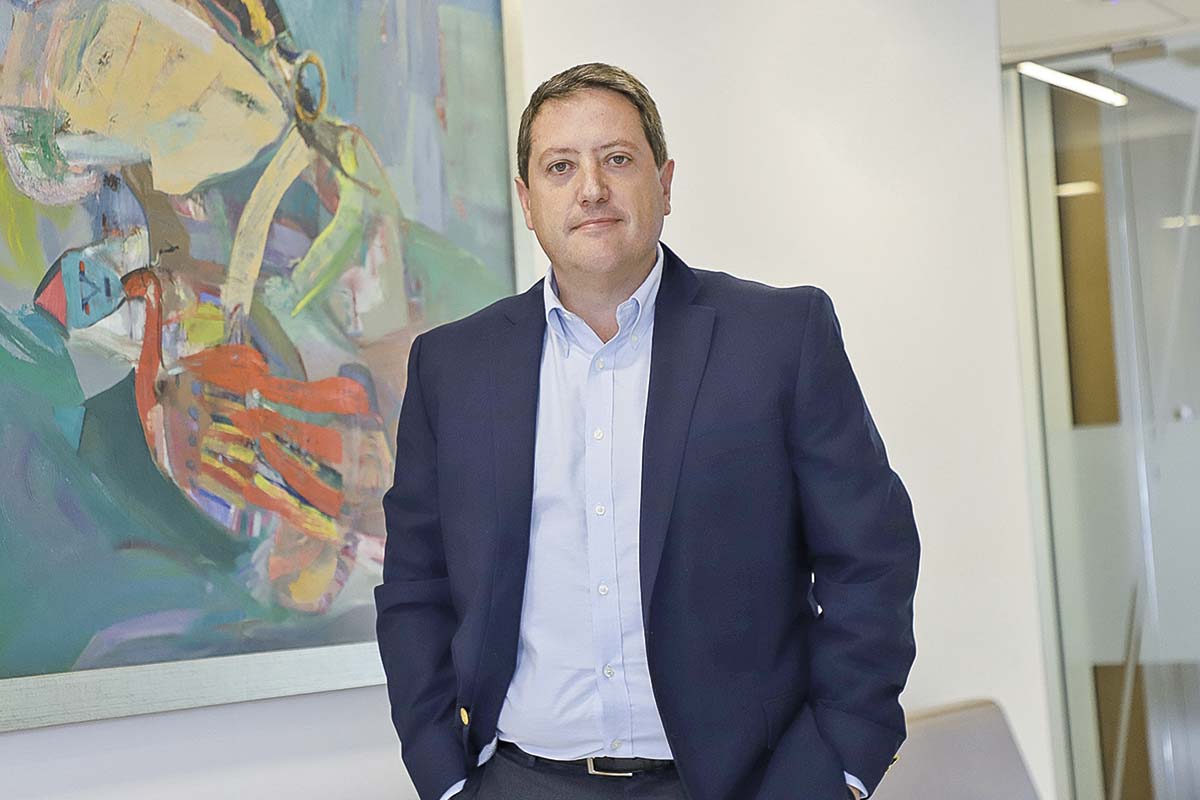
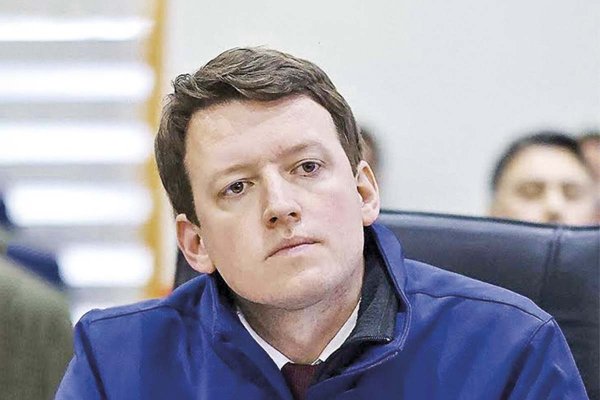
Sin embargo, el gerente general de AFP Capital desde agosto de 2024, Renzo Vercelli, se defiende. Sostiene que la estrategia de inversión fue debidamente estudiada, que se mantuvo dentro de la regulación y que contó con la supervisión de las instancias de gobierno corporativo.
“Estoy muy tranquilo y confiado de que hemos hecho las cosas bien”, dijo en conversación con DF MAS, en una entrevista que tuvo tres etapas: el envío de preguntas por escrito; luego, contrapreguntas en el mismo formato; y, finalmente, una reunión presencial para las últimas interrogantes.
Afirmó que la gestora todavía no ha sido notificada del procedimiento sancionatorio que inició la Superintendencia de Pensiones y que confía en cómo operó la firma.
“Tenemos la convicción de que actuamos con diligencia y siempre priorizando el interés de nuestros afiliados y pensionados, y así esperamos que quede debidamente acreditado en el proceso. Dicho eso, estamos colaborando plenamente con la Superintendencia y le entregaremos toda la información que nos ha solicitado”, señaló.
- ¿AFP Capital administró los fondos de acuerdo con el nivel de riesgo que razonablemente esperaban sus afiliados?
- Entendemos la preocupación de las personas cuando los fondos previsionales bajan y por eso hemos redoblado nuestra comunicación e información a todos nuestros afiliados y pensionados. Hemos administrado los fondos con responsabilidad técnica y en estricto cumplimiento con la normativa vigente. Esto significa que todo nuestro actuar se basa en buscar maximizar los ahorros previsionales de nuestros afiliados y pensionados en el largo plazo, con la finalidad de que logren la mejor pensión posible. Para esto se buscan estrategias de inversión que muchas veces necesitan un mayor plazo para ver su resultado final.
Ahora, en cada multifondo hay un universo heterogéneo de personas. De múltiples edades; que pueden ser afiliados ahorrando para la pensión, o que ya están pensionados. Pero el principal objetivo, y común a todos, es buscar una mejor pensión. Son ahorros de largo plazo, incluso para muchos pensionados, pues las expectativas de vida promedio están entre 20 y 30 años posteriores a la edad legal de jubilación. Y tanto para las modalidades de pensión en renta vitalicia como en retiro programado, un objetivo clave y muy importante es calzar esos ahorros previsionales con el pasivo que genera la pensión, que es financiar una jubilación por muchos años.
- ¿Puede una AFP alterar el perfil del fondo porque considera que algunos afiliados no deberían estar en él?
- Entendemos la preocupación y por eso estamos informando, lo relevante es que gestionamos los fondos pensando en todos nuestros afiliados y pensionados, buscando siempre la mejor rentabilidad y seguridad de los fondos. Respecto al fondo E, buscando, además, el mejor calce con el pasivo que representa el periodo de pensión. Esto cambia con los fondos generacionales, ya que como va a haber cohortes de cada cinco años, habrá una asignación de los afiliados más granular.
- ¿Nos equivocamos todos con lo que significa que sea conservador el fondo E?
- La definición es que no es un fondo conservador, es el fondo más conservador de los que existen. Y lo que nosotros vimos a partir de 2019, después octubre de 2019 y como consecuencia de los retiros, es que el mercado de renta fija local se vio afectado bastante en temas de liquidez y profundidad. Y ahí cambió el nivel de volatilidad del fondo E. Cuando uno lo mira y lo grafica era muy estable y empieza a tener mayores vaivenes. Y nosotros, pensando en que no se termina la administración de fondos previsionales en el momento de cumplir la edad de pensión. No se termina ahí, porque la persona puede tener entre 20 y 30 años más y entre modalidades renta vitalicia, que es más menos, el 53% de la gente se pensiona ahí en el año 2025 y otro porcentaje en retiro programado. Por lo tanto, veíamos que es un fondo que tiene una necesidad de cubrir ese pasivo de pensión.
La duración y la exposición
- Las AFP han señalado que aumentaron la duración de las carteras para calzarlas con el costo de contratar una renta vitalicia. Sin embargo, esta vez la caída del fondo E no fue compensada por una disminución equivalente en ese costo. ¿Falló la estrategia de cobertura o se asumió una exposición superior a la necesaria?
- No se puede concluir eso. Cuando pensamos en las modalidades de pensión y el alza de las tasas de interés, esta última impacta positivamente al retiro programado, ya que su cálculo depende de las tasas de interés de mercado y una combinación de retornos del fondo C, D y E de los últimos 120 meses. Por otro lado, cuando una compañía de seguros define la cartera en la que invertirá los nuevos ahorros que le lleguen para pensión, tiene que ver las tasas vigentes en el momento, y definir una tarificación que debe estar vigente por un tiempo, que además considere la vigencia que tiene una cotización, y pasa tiempo en que finalmente lleguen esos ahorros para ser invertidos. Por eso es posible que haya un desfase en los ajustes, y también la espera a una estabilización en las tasas de interés para hacer una tarificación prudente.
- ¿Qué proporción de las inversiones en renta fija de largo plazo y swaps cumplía efectivamente una función de cobertura y qué parte correspondía a una posición activa respecto de la futura trayectoria de las tasas?
- Toda la exposición, tanto de bonos como de derivados, busca cubrir el calce de la duración de los pasivos de pensión. La duración ha estado en el rango que permite nuestra política interna y, dependiendo del escenario central que se tiene para el comportamiento esperado de tasas de interés, es como se define la estructura del portafolio.
- ¿Pese a que la exposición a swaps cumplía con la política interna del regulador, una duración de 19 veces cubría el calce de los pasivos de pensión? Mauricio Larraín demostró que ese calce se logra con menos duración.
- Primero es importante aclarar que la duración nuestra nunca ha sido 19 años. Desde que los swaps se incorporaron a la cartera de activos elegibles, nuestro promedio de duración ha sido cercano a 14. Como contexto, es útil entender lo que ocurrirá con el cambio de esquema de multifondos a fondos generacionales, ya que los fondos para las personas que están entre los 55 y 60 años tendrán una exposición de 14,4 a 18,4 años.
- El Banco Central y la Superintendencia advirtieron sobre el riesgo de un alza abrupta de las tasas y sobre estas exposiciones. ¿Cuándo conoció AFP Capital esas alertas, qué medidas adoptó y por qué no redujo antes sus posiciones?
- El diálogo entre el regulador y las administradoras sobre niveles de riesgo, clases de activos y exposiciones es una práctica habitual. Del mismo modo, las opiniones y observaciones de cualquier organismo técnico son escuchadas. Nosotros, en la búsqueda de una duración que permitiera hacer el mejor calce con los pasivos que tiene la pensión, y a falta de una regulación que pusiera límites a la duración, nos autoregulamos poniendo límites de duración para la renta fija de todos los multifondos. Todo amparado en estudios técnicos.
- Las siete AFP siguieron estrategias similares y acumularon exposiciones relevantes a derivados de tasas. ¿Existió un efecto “manada”?
- No. La estrategia de inversión de AFP Capital toma diversos insumos para su análisis, internos y externos como los anteriormente comentados. En nuestro caso, las decisiones de inversión se basaron en análisis propios y estudios técnicos.
“Debimos haber sido más insistentes con el fondo F”
- A la luz del resultado, ¿se hace una autocrítica?
- En el contexto de lo ocurrido, creo que debimos haber sido más insistentes con la iniciativa de crear el fondo F, que buscaba un menor nivel de volatilidad. La misma autoridad de la época opinó públicamente que si bien no ayudaba a construir pensión un fondo de deuda de corto plazo, podía ser una opción a evaluar para las personas próximas a la pensión. Adicionalmente, desde la arista comunicacional con afiliados y pensionados creemos que todavía y pese a los esfuerzos que hemos hecho, existe un gran espacio para mejorar y poder transmitir de mejor forma el objetivo que tiene cada multifondo.
- Su autocrítica se concentra en la comunicación y en que no existe un fondo F. ¿No hay nada que hubiera hecho de manera diferente en las inversiones?
- Es importante agregar contexto. Al día de hoy (valor cuota 22 de octubre) el fondo E ha subido 23,2% en los últimos tres años y el fondo D ha subido 30,3%. Ahora, en lo que va del año estos fondos muestran una caída de 5,4% y 1,7%, respectivamente. Evaluar una gestión de inversiones sólo por lo que pasó en poco más de cinco meses, porque la caída de la que hablamos es entre el 19 de abril y el 1 de octubre de este año, nos parece que no es el enfoque adecuado para fondos de mediano y largo plazo. Para quien está por pensionarse, la pregunta clave no es sólo cuánto cayó su saldo, sino cuánta pensión perdió.
- ¿La administradora reestructurará su área de inversiones, modificará sus mecanismos de control, revisará los incentivos de sus ejecutivos y está evaluando cambios?
- Nuestros procesos siempre están siendo permanentemente analizados, es parte de la mejora continua. Los mecanismos de control funcionan, han sido sometidos a auditorías internas y también revisados y aprobados por la Superintendencia de Pensiones. La entrada en vigor de los fondos generacionales también son y serán una nueva oportunidad de gestionar los portafolios a los nuevos desafíos conforme al régimen de inversión.
- Si usted cree que hicieron todo de manera correcta, ¿por qué cree que ningún economista, de derecha e izquierda, incluso del sector financiero, está defendiendo a las AFP?
- No me corresponde hablar de terceros, pero sí nos interesa conversar con muchos de ellos para intercambiar opiniones y tener conversaciones técnicas. Y así lo haremos en las próximas semanas. Lo que sí puedo decir es que tenemos plena convicción en los fundamentos técnicos de nuestras decisiones. Buscamos proteger la pensión de quienes están más cerca de pensionarse, haciendo que sus ahorros acompañen el costo de esa pensión. Entiendo que, en un momento de caídas de rentabilidad en el corto plazo, sea difícil sostener ese argumento públicamente, pero nuestro deber es con la pensión de nuestros afiliados, no con la popularidad de una decisión.
- Si pudiese volver atrás, ¿tomaría las mismas decisiones?
- Sobre las decisiones de inversión, y considerando la misma información disponible, la respuesta es sí. Nosotros nos autoregulamos y definimos límites basados en estudios técnicos de terceros. El mercado de bonos no tenía, ni tiene, la liquidez y profundidad para conseguir mitigar los riesgos de calce de pasivos de pensión, y el mercado de derivados da una solución. Y por último, el objetivo de tener una duración que permita hacer el calce con los pasivos de pensión es algo que ha sido revalidado por el nuevo régimen de inversiones publicado por el regulador, pues por ejemplo para personas entre 55 y 60 años, la duración de la renta fija tiene que por normativa estar entre 14 y 18 años. Que es el rango donde se ha movido el fondo E.
- ¿Por qué un afiliado debería volver a confiar en AFP Capital después de este episodio?
- Cuando las cosas se ponen difíciles, actuamos con total transparencia. La confianza no se pide, se construye con hechos, y nuestro compromiso es estar cerca de cada persona, explicarle con claridad lo que ocurre con sus ahorros y ayudarla a tomar las mejores decisiones para su pensión.
- ¿Como enfrentan el impacto reputacional?
- A ver, este episodio aún no termina. Cuando uno mira el resultado acumulado del año, el fondo de D con una caída de 1,7% y el E, con una caída de 5,4%. Hemos visto importantes recuperaciones en lo que va de octubre y, además, venimos de periodos anteriores muy buenos. Los eventos de volatilidad deben ser mirados en perspectiva. No cuando se está en un punto elevado de la discusión pública. Tendremos que esperar un tiempo para ver finalmente cuál fue el impacto en los fondos y poder hacer una mejor evaluación.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok




 Alto contraste