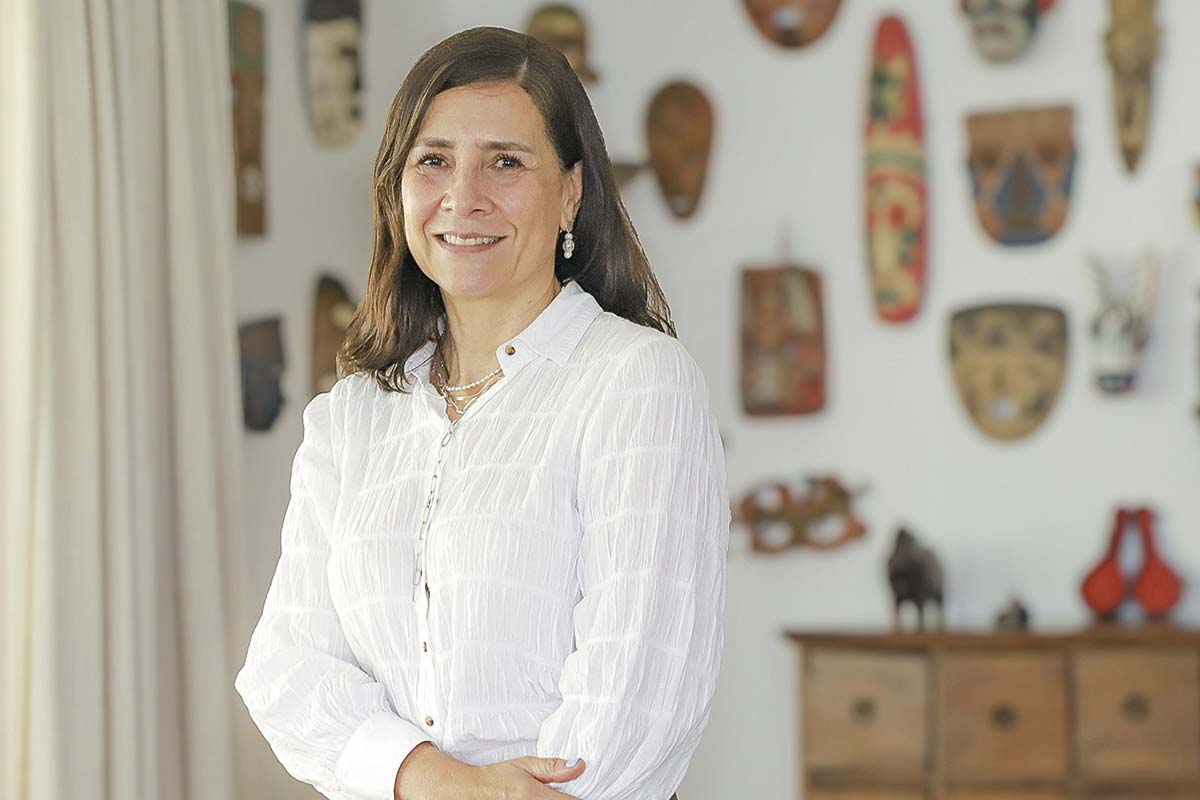
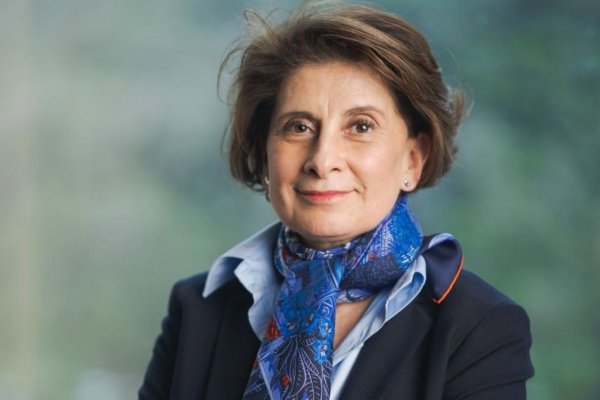
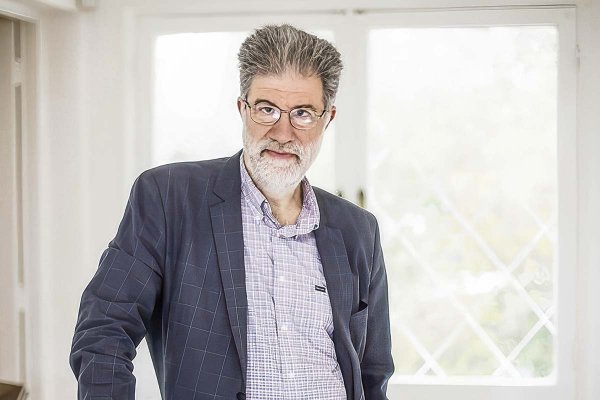
Después de seis años de arribar a la Comisión para el Mercado Financiero (CMF), Bernardita Piedrabuena dejó su oficina en el regulador, pero no su mirada crítica sobre los desafíos que enfrenta el sistema financiero chileno.
El 7 de octubre concluyó su período como comisionada, etapa marcada por la implementación de Basilea III y la Ley Fintech. “Estoy muy agradecida y orgullosa del trabajo que hice”, sostuvo en conversación con DF.
Aunque mantiene bajo reserva sus próximos pasos, la economista sigue atenta al debate regulatorio, sobre todo, ante la crisis de Ueno Bank en Paraguay, entidad que llegó a reunir 2,9 millones de clientes y US$ 2.800 millones en depósitos, antes de ser intervenida por el Banco Central de su país, luego de detectar problemas de solvencia.
El episodio también abrió una controversia política por los vínculos empresariales del Presidente paraguayo Santiago Peña con los propietarios del banco, que terminaron provocando su renuncia.
Para Piedrabuena, el caso dejó lecciones para Chile. Aunque es una defensora de la supervisión local, reconoció que la CMF carece de herramientas suficientes para enfrentar una crisis bancaria y apuntó a otra tarea pendiente: la independencia presupuestaria del regulador.
Sobre la independencia presupuestaria de la CMF: “Si dependemos del gobierno para que nos entregue los recursos y algún día nuestros puntos de vista son diferentes, se atenta contra nuestra independencia”.
Las alertas para Chile
- ¿Quién falló en la detección de problemas en Ueno Bank?
- Con la información que uno tiene, no es fácil todavía asignar ninguna responsabilidad al regulador y supervisor. Lo que sí se vio es que el banco infringió la regulación, en particular, la de préstamos con empresas o personas relacionadas.
Además, esos préstamos se dieron sin una correcta evaluación del riesgo de crédito. Si tuviera que atribuir la principal falla, es que el banco no cumplió la regulación y, además, no ejecutó los procesos de evaluación de riesgo en forma debida.
- ¿Podría ocurrir algo similar en Chile?
- Uno nunca puede descartar que los riesgos se gatillen, porque estos existen. Sin embargo, creo que la regulación en Chile es adecuada y la supervisión que hacíamos desde la CMF era muy intrusiva y profesional. Eso me daba tranquilidad de que estábamos bien. Pero nunca puedo descartar que algo así pueda suceder. Más aún, los supervisores dependen de la información que les entrega el mismo banco. Y aquí, por lo que uno ve en Paraguay, hubo información que trataron de ocultar.
- ¿Qué riesgos implica el rápido crecimiento de los bancos digitales?
- Quiero precisar un concepto: ser banco digital no hace la diferencia, menos en Chile, porque la regulación es la misma. Si me llamo banco digital o banco tradicional, tengo que cumplir por igual con toda la regulación. El tema no es si soy banco digital o tradicional, sino cómo se hace la supervisión.
Segundo, cuando un banco crece muy rápido, como supervisor uno mira la evolución de distintos indicadores, por ejemplo, los depósitos. Si empiezan a crecer muy rápido, uno pone más atención porque quiere entender qué está pasando.
Aquí el problema no está en los depósitos, sino en qué hizo con esa plata. Tomó los depósitos, ¿pero qué hizo? ¿A quién le otorgó créditos? ¿Hizo la correcta evaluación del riesgo? Ese fue el problema de Ueno Bank.
Facultades pendientes
- ¿La CMF cuenta actualmente con las herramientas para enfrentar una crisis bancaria?
- Hace tiempo que se está discutiendo un tema que a Chile le hace falta: tener una ley de resolución bancaria. Cuando hicimos la Ley General de Bancos, se decidió postergar la resolución porque era un tema difícil, que requería discusión. En ese minuto se necesitaba avanzar en adoptar los estándares de Basilea III en cuanto a requisitos de capital y liquidez de los bancos.
Ese tema quedó pendiente. Ya han pasado nueve años sin que lo hayamos abordado. La CMF tiene menos herramientas de las que son necesarias para enfrentar una crisis bancaria. Pero no es que no tenga facultades.
- ¿En qué está más avanzado Paraguay que Chile?
- Tienen ley de resolución bancaria, y además seguro de depósitos. O sea, el Banco Central de Paraguay tiene facultades que la CMF no cuenta.
- ¿Qué implica no contar con una ley de resolución bancaria?
- Hoy, la única herramienta que hay en nuestra ley es liquidar el banco, es decir, “matarlo”. Cuando se habla de resolución, la idea es mantener vivas las funciones del banco lo más posible para evitar la disrupción tanto en el sistema de pagos como en el otorgamiento de crédito. Esa es la diferencia entre liquidación y una resolución.
Los estándares también dicen que se les pidan a los bancos planes de resolución. Eso no lo tenemos en Chile y tendría que ir de la mano de una futura ley de resolución.
- ¿La CMF tiene suficiente independencia frente al gobierno?
- Un buen regulador y supervisor tiene independencia, incluida la independencia presupuestaria, que en Chile no tenemos.
¿Por qué es importante? Porque si dependemos del gobierno para que nos entregue los recursos y algún día nuestros puntos de vista son diferentes, se atenta contra nuestra independencia. Siempre está la posibilidad de que nos corten los recursos. Por eso es importante la independencia presupuestaria. Y es un tema que va más allá de este gobierno.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sofía Fuentes