La Bolsa de Santiago subió a lo grande este miércoles, ya que el histórico triunfo legislativo del Partido Demócrata trajo vientos de cola para SQM y, a través de la significativa caída del petróleo, también para Latam Airlines. Esta última, además, vio desde temprano una positiva reacción a sus resultados del tercer trimestre.
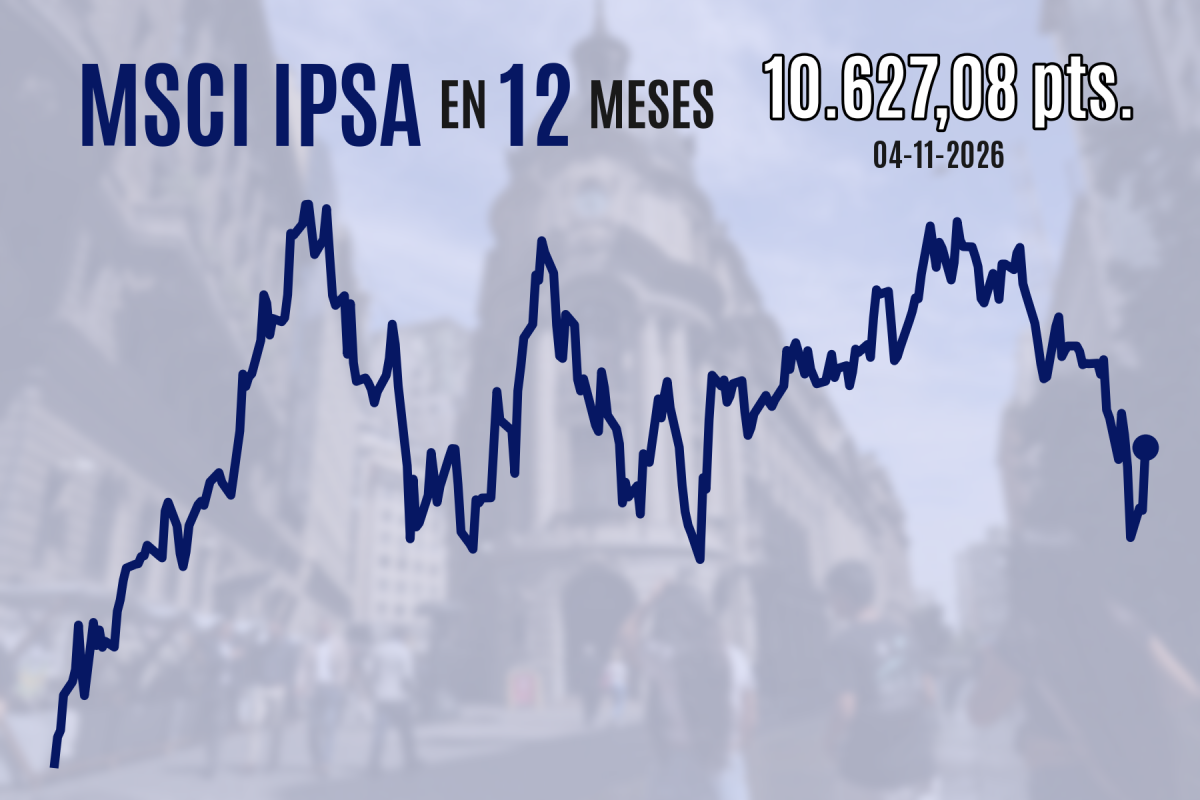
El MSCI IPSA alcanzó los 10.627,08 puntos gracias a un alza de 2,5% al cierre de la sesión, que representa su mejor retorno diario desde el 11 de junio. Si se ajusta en base a la fuerte apreciación del peso chileno, la variación mejora a 4,4% y es la mayor desde el 8 de abril.
Con este resultado, el indicador está acumulando una recuperación de 3,6% desde los mínimos de cinco meses con los que terminó octubre, y el repunte asciende a 6,6% si se ajusta en base a la evolución del tipo de cambio.
Dos grandes apoyos
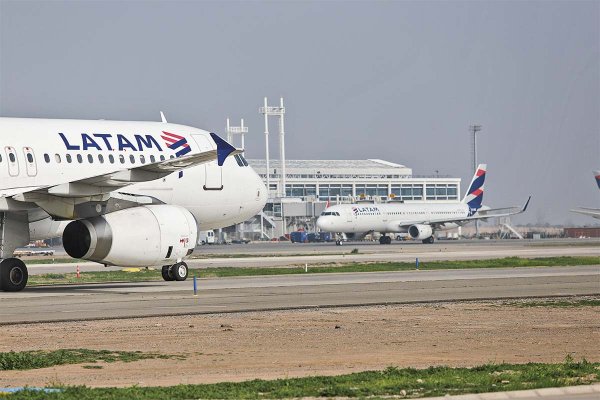
Latam (7,7%) tuvo el mejor desempeño del IPSA, viendo que el petróleo Brent se desplomaba 8,2% hasta los US$ 95,2 por barril, después de que el vicepresidente estadounidense, JD Vance, culpara a la guerra contra Irán de la derrota republicana en las midterms.
Además, la aerolínea venía de informar ventas y resultados operacionales en línea con las expectativas, mientras que sus utilidades netas subieron 16% interanual a US$ 441 millones, versus los US$ 403 millones del promedio de seis analistas compilados por DF.
"Tenemos una visión positiva de los resultados. Destacamos la ejecución eficaz de la estrategia de precios de la empresa, que ha contribuido a mantener la solidez de los ingresos y las utilidades a pesar del entorno global más desafiante", dijeron Guido Torres y Aldo Morales de BICE Inversiones a través de un informe.
Los analistas destacaron que "además, según nuestras estimaciones, el flujo de caja libre registró una fuerte mejora de 49,5% interanual, lo que permitió a la empresa cumplir con éxito con el aumento de 32,8% en el gasto de capital durante el trimestre".
La acción de SQM-B (5,5%) -la segunda más ponderada del IPSA, después de Banco de Chile (2,6%)-, contribuyó también de forma relevante a las ganancias del selectivo, en medio de alzas generalizadas de productores de litio.
"Con unas midterms positivas para los demócratas, claramente se va a inclinar la balanza hacia legislaciones pro electromovilidad, por ejemplo, y eso es muy positivo para el litio. El precio sigue un poco presionado, hay ciertas dudas sobre la demanda, pero en el corto plazo este sería el efecto que está incorporando el mercado hoy", dijo a DF el operador de Renta Variable en Vantrust Capital, Fernando Santibáñez.
Las buenas noticias de la temporada de resultados no se acabaron ahí, ya que los resultados trimestrales de CCU (2,5%) también impulsaron sus acciones, tras lograr un Ebitda levemente sobre lo esperado. Sin embargo, Mallplaza (-2,2%), que también presentó sus números, no se ganó el favor del mercado.
Acciones internacionales
La "ola azul" arrasó, pues los demócratas aseguraron una mayoría en el Senado tras ganar elecciones en estados históricamente republicanos, como Texas, Carolina del Sur y Kansas. El partido también obtuvo una importante ventaja en la Cámara de Representantes, con escaños desde Florida hasta Nueva Jersey y Kentucky.
El Dow Jones saltó 3%, logrando su mejor sesión desde abril de 2025, mientras que el S&P 500 creció 1,6% y el Nasdaq aumentó 1,4% al cierre de las operaciones bursátiles en la Bolsa de Nueva York. En el gigantesco mercado de bonos del Tesoro, los rendimientos en el plazo clave a 10 años aflojaban 7,8 puntos base, para cotizar a 4,88%.
No menos intensas fueron las ganancias en Europa, donde el continental Euro Stoxx 50 avanzó 2% y el FTSE 100 de Londres repuntó 1,8%. Previamente, en Asia, el CSI 300 de China continental aumentó 2,3% y el hongkonés Hang Seng creció 1,7%, pero el japonés Nikkei cayó 1,4%, de vuelta de un feriado.
Desde temprano, el repunte bursátil "se debió en parte al tono inicial del presidente Donald Trump y a su reacción ante los resultados (de las elecciones). Aún se avecina más incertidumbre, pero una cosa es segura: habrá un estancamiento político y, históricamente, esto es bueno para el mercado", dijo a CNBC el estratega jefe de mercado de Freedom Capital Markets, Jay Woods.
Según Chris Weston, head de Research en Pepperstone, "estos resultados plantean interrogantes sobre las actitudes de los votantes respecto al desarrollo de data centers, el rendimiento del capital invertido por las empresas hiperescalables, la política exterior, la devaluación fiscal y la agenda general de Trump".
Luego, la macro trajo esta mañana algunas noticias favorables para el crecimiento en EEUU. El índice ISM de servicios de octubre estuvo prácticamente en línea con las expectativas, mientras durante más de dos años ha superado mensualmente los 50 puntos (vale decir, en zona de expansión de la actividad).
El balance interno de la encuesta, eso sí, sorprendió al mercado, puesto que el subíndice de nuevas órdenes cayó más de lo previsto. También el de precios pagados fue algo más débil, mientras que una ligera sorpresa al alza en el empleo ayudó a compensar las bajas.
Previamente esta mañana, el reporte de nóminas privadas ADP de octubre arrojó 86 mil nuevos empleos, sobre el pronóstico de consenso de 67 mil, y desde una serie anterior levemente revisada a la baja.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 IPSA