Hasta principios de la década de los ‘80, Chile tenía un sistema tradicional de reparto, sin fondos acumulados y manejado por el Estado. A partir de 1981, se realizó una transformación completa y se pasó a un sistema de capitalización individual administrado por el sector privado.
Las encargadas de gestionar el dinero que ahorraban todos los chilenos fueron las AFP (Administradoras de Fondos de Pensiones) que actualmente son seis, aunque se espera que próximamente entre otra al mercado.
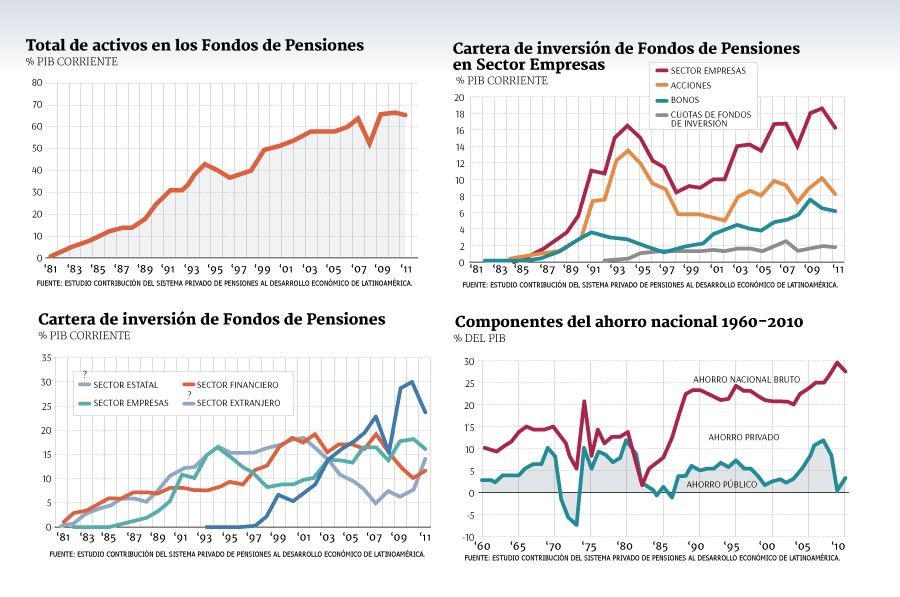
El paso de un sistema de reparto a uno de capitalización individual junto a la creación de las AFP, produjo diversos efectos en lo laboral, en el ingreso y ahorro, tanto de los chilenos como del país. También tuvo un impacto importante en el desarrollo del mercado financiero (ver gráficos).
Cuando recién las AFP comenzaron a funcionar, “toda la inversión se hacía en el sector estatal y sector financiero, en la forma de depósitos a plazo”, relata un informe realizado por Sura Asset Management, grupo al que pertenece AFP Capital, en 2013.
Posteriormente, se abrió la posibilidad de invertir en el sector empresas (acciones y bonos), cuya importancia se incrementó fuertemente a fines de los ochenta, debido a la oleada de privatizaciones. Los activos del sector empresarial crecieron hasta 1994 y luego comenzaron a decaer en la medida que los fondos de pensiones fueron autorizados a invertir en el exterior. Esta mayor demanda por instrumentos externos cambió la composición de activos, reduciendo la demanda por activos domésticos del sector empresas.
Durante la crisis asiática las inversiones se volcaron hacia el sector financiero, pero pasada la crisis, retornaron al sector empresas y siguieron creciendo en el exterior (con un paréntesis debido a la crisis subprime), reduciéndose la importancia de las inversiones en el sector fiscal.
Con la entrada de las administradoras, se generaron nuevas opciones de pensión y ahorro. Así, la posibilidad de comprar una renta vitalicia generó demanda por instrumentos de más largo plazo. Asimismo, que parte de la cotización que realiza el trabajador constituyera una prima para un seguro de vida e invalidez impulsó la demanda por ese tipo de servicios. “Todo esto cambió la estructura del sistema financiero, generando efectos en el ahorro, la inversión y la eficiencia, y en la asignación de recursos”, destaca Sura.
Los gobiernos corporativos también tuvieron un impacto.
De acuerdo al informe, han aumentado los miembros independientes en las juntas de directorios de las empresas que se transan en bolsa, los costos de monitoreo han caído como resultado de la mejor calidad de la información entregada por la empresas al mercado y las compañías en las que invierten los fondos de pensiones están continuamente bajo escrutinio público.
En la actualidad, los fondos de pensiones han dado mayor estabilidad a la oferta de fondos disponibles en el mercado de capitales nacional y han dado acceso a las entidades financieras y a las empresas a recursos financieros para inversiones de largo plazo. Además, han contribuido a la mejora en la calidad de las instituciones y en la información pública existente de emisores y oferentes de instrumentos financieros. De acuerdo al estudio, en el caso chileno el impacto sobre el ahorro total fue de 2,7% del PIB y el efecto sobre la inversión fue de 1,2% del PIB. Uno de los factores claves que incidieron en esto fueron la generación de un nuevo ahorro previsional obligatorio.
Otros efectos del cambio en el sistema previsional
El estudio elaborado por Sura también abarca el efecto que la reforma de pensiones de 1981 tuvo sobre el mercado laboral. Uno de los principales impactos fue la disminución del porcentaje de cotización desde 26% a 11%, aproximadamente. El informe explica que si se agrega a esto el hecho de que la relación entre contribución y pensión en el sistema de reparto es débil, mientras que en el sistema de capitalización es directa, "la rebaja de cotización puede ser tomada como la eliminación de un impuesto al mercado del trabajo".
Así, dependiendo de cuánto de ese porcentaje es tomado como impuesto y cuánto como ahorro será el efecto sobre el salario y el empleo. "De cualquier forma, existe una disminución de impuesto que genera un aumento de empleo, el cual se genera por desempleados que encuentran trabajo, por personas que estaban fuera de la fuerza laboral y que al recibir un salario neto más alto comienzan a participar y por un traslado de los trabajadores del sector informal al sector formal", concluye el reporte.

1988-2018
Nacimiento de las AFP
El cambio de un sistema de reparto a uno de capitalización individual marcó el inicio del funcionamiento de las AFP en mayo de 1981. Los trabajadores que al momento de la reforma de 1980 estaban afiliados al sistema previsional antiguo tuvieron la opción de permanecer en éste o trasladarse al nuevo régimen. Ya en 1982 había 1.440.000 afiliados en el nuevo sistema, frente a sólo 488.856 que permanecían en el antiguo, señala un documento elaborado por el actual presidente del Banco Central, Mario Marcel.
Las AFP, su desarrollo y política de inversiones han estado bajo el análisis de Diario Financiero desde su creación, entendiendo la importancia que implican no sólo para el ahorro de los chilenos, sino también para la economía.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 AFP