Las tecnológicas mandan y “cash is King”. Así podría resumirse el espíritu en los mercados esta mañana, en que Alphabet es fuertemente castigada, mientras Microsoft celebra tras su presentación de resultados.
Las acciones de Alphabet caen más de 9% antes de la apertura, tras reportar ingresos y utilidades menores a los esperados. Sobre todo, el mercado castiga o ve con preocupación la expansión del plan de inversiones de Alphabet a costa de su flujo de caja. La matriz de Google reportó un flujo de caja negativo por US$9.100 millones en el trimestre.
Por el contrario, Microsoft ve subir sus acciones 3,58%. Sus resultados mostraron un fuerte crecimiento de su negocio de IA en la nube (al igual que Alphabet), pero el crecimiento de su capex es más moderado. Además, Microsoft se benefició de su inversión en OpenAI.
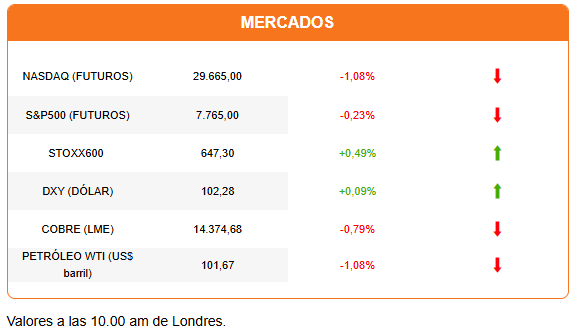
La caída de Alphabet golpea al Nasdaq. Los futuros del índice tecnológico pierden ya 1%. El S&P500 también opera en rojo, mientras el Dow Jones se desacopla con un avance de 0,35%. Las acciones europeas también operan al alza. La sesión en Asia fue mixta, con un avance de 1,1% del Nikkei y caídas en las acciones chinas. Se reporta la intervención de fondos y bancos estatales en la compra de acciones para intentar moderar el mercado, que está en territorio bajista.
El Kospi también tuvo una sesión de pérdidas (-1,24%) arrastrado principalmente por Samsung. La fabricante de chips de memoria también reportó resultados. Sus acciones cayeron 4%, a pesar de que multiplicó por seis utilidades. Sin embargo, el mercado reaccionó a una entrega de dividendos menor de lo esperado y al anuncio de un “nivel histórico de inversión” en 2027.
La incertidumbre en torno al balance entre inversión e ingresos de las grandes tecnológicas continuará dominando la agenda. Amazon e Intel reportarán resultados tras el cierre de la sesión. Apple lo hará la próxima semana.
El dólar opera con una ligera tendencia al alza, y los rendimientos de los bonos del Tesoro recortan los avances que marcaron tras la decisión de la Reserva Federal.
Tal como se esperaba, la Fed mantuvo la tasa en 3,75%-4%, a pesar de que su presidente, Kevin Warsh, recalcó que la inflación es demasiado alta. (Un comentario sobre los anuncios de la Fed en el podcast).
El mercado ahora espera un alza de tasas en diciembre y otro en enero. La decisión de la Fed se pondrá a prueba hoy con la publicación del índice de precios para el consumidor (PCE) de septiembre. Analistas esperan que la inflación PCE anual alcance 3,6%, su nivel más alto desde mayo pasado.
La política monetaria seguirá en agenda, de la mano del Banco Central Europeo. Se espera que mantenga la tasa y la atención estará en los comentarios sobre la situación fiscal y social en Francia. Antes del anuncio, la presidenta del BCE, Christine Lagarde, anunció su dimisión del cargo a contar del próximo 7 de febrero. El mandato de Lagarde estaba previsto que se prolongara hasta finales de octubre de 2027, pero los rumores sobre una salida anticipada llevaban meses intensificándose, y se barajaba el Foro Económico Mundial como posible destino.
Para alivio del mercado, el petróleo cae más de 1% esta mañana. Sin embargo, el barril de crudo Brent se mantiene en el rango de US$113-114, mientras que el WTI opera ligeramente por encima de US$100. Hay expectativas de esfuerzos diplomáticos de última hora para evitar una operación militar a gran escala de parte de EEUU e Israel contra Irán.
Las elecciones en Israel dieron una sorpresa. La coalición del primer ministro Benjamin Netanyahu lidera con el 70% de los votos escrutados, y ante el avance de los partidos árabes, lo más probable es que busque formar gobierno con una coalición más amplia junto al bloque de oposición.
Pero nada como la sorpresa en Brasil. Flávio Bolsonaro llegó a Miami se declaró “el verdadero líder de Brasil”. Sin embargo, todo apunta a que la derecha brasileña se distancia de los Bolsonaro.
El resultado electoral sigue golpeando al mercado brasileño. El Bovespa anotó otra caída de 2,68% en la sesión de ayer, atribuida al desarme de posiciones ante la incertidumbre sobre las políticas económicas de Lula da Silva. En un extenso análisis esta mañana, Bloomberg advierte que el frustrado “giro a la derecha” de la región desarma uno de los factores que había generado un moderado regreso de las apuestas de los inversionistas extranjeros por los activos latinoamericanos.
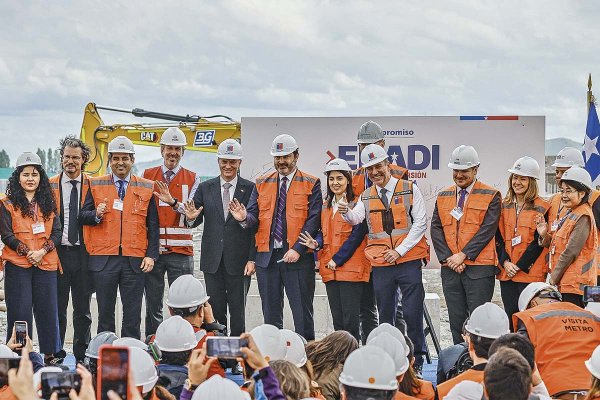
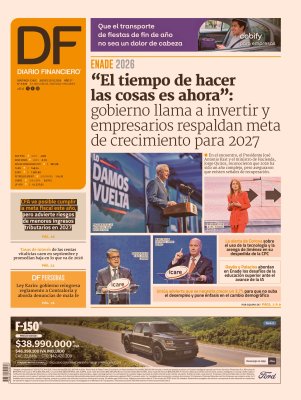
Diario Financiero presenta una amplia cobertura de lo que fue la Enade 2026, con el llamado del Gobierno a los empresarios a invertir y el pedido del sector privado porque se aceleren los permisos. También en la portada: Tasas de interés de las rentas vitalicias caen en septiembre y promedian baja en lo que va de 2026.
HOY ESTAMOS ATENTOS A:
- Amazon e Intel reportan resultados tras el cierre de la sesión.
- 09:00 El INE publica la tasa de desempleo del período julio-septiembre.
- 09:30 En EEUU se publica la primera estimación del PIB del tercer trimestre, el índice de inflación PCE, cifras del ingreso y gasto personal de los consumidores y el reporte semanal de subsidios por desempleo.
- 10:15 Decisión de política monetaria del Banco Central Europeo, seguida de la rueda de prensa de su presidenta, Christine Lagarde.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 IA