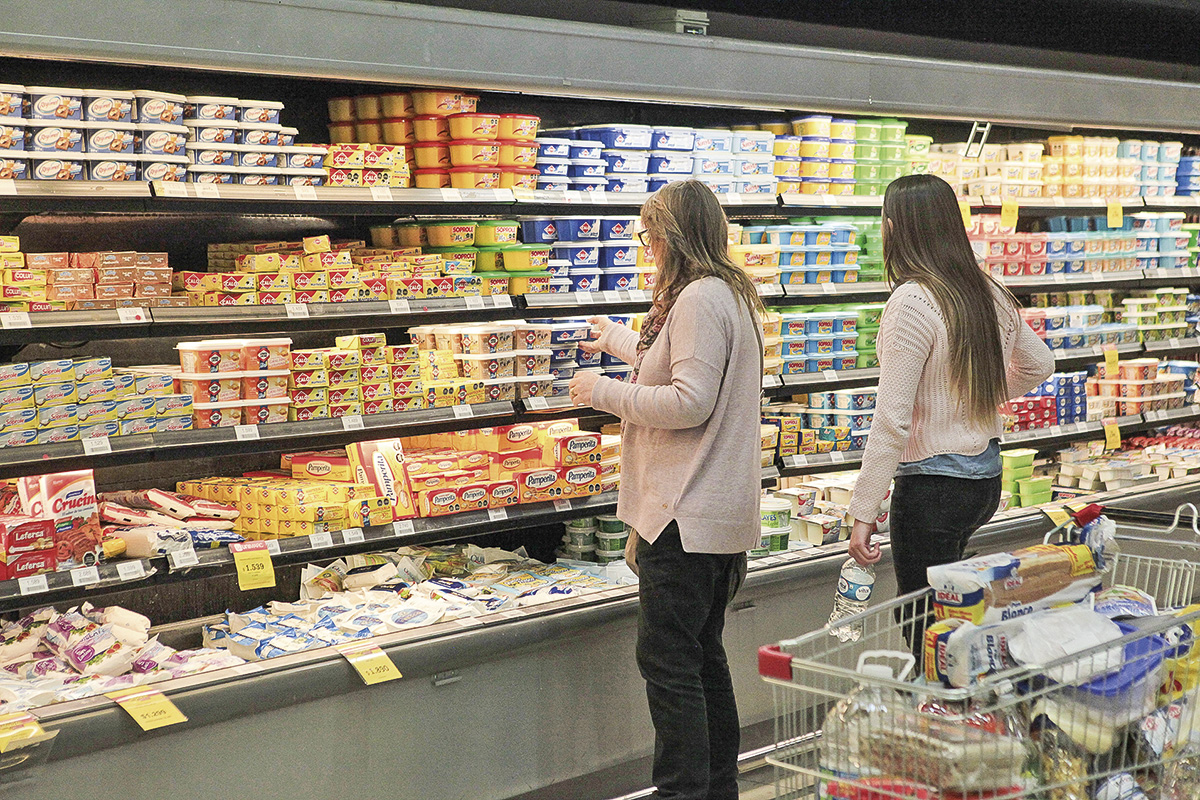
El consumidor chileno está ajustando el carro. Con una tasa de desocupación que llegó a 9,6% y los alimentos subiendo 4,3%, por encima del IPC general de 4,1%, el gasto en supermercados comienza a mostrar señales claras de desaceleración.
En los últimos 12 meses a agosto, las compras aumentaron 4,2%, prácticamente en línea con la inflación, según un estudio de Kobai Consumer Insight elaborado a partir de transacciones efectivamente realizadas. En términos reales, el mercado está prácticamente plano y perdió velocidad respecto de un año atrás, cuando avanzaba 5,7%.
Pero los hogares no necesariamente están dejando de comprar. Están cambiando la forma en que lo hacen.
“El ajuste está en el cómo y no en el qué”, apuntó el chief research officer de Kobai, Rodrigo Riquelme. Una señal está en los formatos pequeños, cuya participación pasó de 18,4% a 19,6% del gasto durante el último trimestre. Otra está en el comportamiento frente a las promociones. El perfil “Cazador de ofertas” fue el que más aumentó su gasto por comprador, con un alza de 4,5%, mientras el consumidor “Fiel a una marca” retrocedió 0,3%.
Y en un mercado que prácticamente no crece en términos reales, hay un actor que se está llevando buena parte de la expansión, Walmart.
Hiper Líder, Líder Express y aCuenta explican 3,2 puntos de los 4,2% que aumentó el gasto del sector, equivalentes al 76% del crecimiento. Hiper Líder lidera el avance, con un salto de 7,5%, muy por encima de Jumbo, que crece 1,6%, y Unimarc, que lo hace en 1,4%. Santa Isabel, en tanto, cae 0,3%.
Los jóvenes lideran el ajuste
Pero el freno no está siendo parejo. Los consumidores más jóvenes aparecen como los más golpeados, fenómeno que coincide con un mercado laboral particularmente complejo para ese segmento.
Entre quienes tienen entre 18 y 24 años, la variación del gasto se ubica 12,5 puntos por debajo del promedio, la mayor brecha entre todos los grupos etarios. En el extremo opuesto, las personas de 55 años o más están 7,2 puntos sobre el promedio.
El principal ajuste de los jóvenes no ocurre cuando llegan a la caja, sino antes. Están yendo menos al supermercado. Su frecuencia de compra cae 14,8 puntos frente al promedio, mientras el ticket se ubica 2 puntos por encima.
Dos consumidores
El estudio también retrata las diferencias que conviven hoy en el mercado. En Jumbo, el 47,2% del gasto proviene de compradores clasificados como “premium”. En aCuenta ocurre prácticamente lo contrario y el 52,1% corresponde a “Cazaofertas”.
Este último grupo es, además, el que más está aumentando su desembolso por comprador, con un avance de 4,5%, reforzando la relevancia que han adquirido el precio y las promociones en las decisiones de compra.
Para Riquelme, el escenario obliga a supermercados y marcas a disputar consumidores en un momento en que el mercado tiene poco crecimiento para repartir.
“Creemos que 2027 viene mejor. Este año será un punto de quiebre y Chile debería volver a crecer en torno al 2%-3%. Este es el momento en que las marcas deben defender y atraer nuevos compradores. Si los pierden ahora, después es más difícil recuperarlos”, sostuvo.
Su recomendación apunta precisamente a adaptarse al nuevo consumidor. “Tener formatos más pequeños, no dejar de innovar y entender que hay distintos tipos de compradores”. Dado que, mientras la economía espera una recuperación, en los pasillos del supermercado el consumidor ya hizo su propio ajuste.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Supermercados
 {{/if}}