Salmones Camanchaca no se pone contra las cuerdas tras las consecutivas adquisiciones de Agrosuper, que le llevaron a concentrar el 25% de la industria tras hacerse con AquaChile -y por consiguiente de Salmones Magallanes- y Friosur.
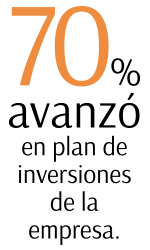
El vicepresidente de la firma, Ricardo García, no titubeó al contestar a la serie de inquietudes de analistas de mercado, en el marco de la entrega de resultados, respecto de la sorpresiva operación.
“Veo tres factores”, comenzó el ejecutivo, adelantando desde ya una mirada positiva respecto del movimiento de su principal competidor.
El primero estuvo ligado a la serie de ventajas sanitarias que permite una industria más concentrada.
“Son buenas noticias en términos biológicos. Todos ustedes saben que este es un negocio que tiene una externalidad negativa en el agua, porque compartimos el agua con todos los agricultores. Si reducimos el número de agricultores, entonces reducimos la externalidad, y si hay un agricultor, no hay externalidad. Entonces, esto implicará que en lugar de cuatro agricultores, hay uno que tiene alrededor del veinticinco por ciento del sistema. En nuestra opinión, eso es bueno para la biología”, explicó.
García prosiguió con un segundo punto, que plantea la tesis de que Agrosuper no debería continuar con un modelo de operación por separado de las empresas adquiridas.
“Después de un periodo, esperamos la absorción de estas cuatro compañías en una sola. Agrosuper como productor de proteínas, es un competidos de bajo costo y muy agresivo, y tiene las características de comercialización más duras del mercado. Siendo un jugador de mercado muy fuerte, yo le daría un año y medio a tres años para absorber todo esto”, fue el pronóstico que lanzó García.
El tercer punto fue el más aventurado: las operaciones de concentración continuarían. Esta vez, de la mano de las empresas medianas, que ganarían valor tras la operación y buscarían “ganar posición”.
“El tercero habla de consolidaciones. Esto no sólo se trata de una transacción, sino de tres transacciones, que han estabilizado y han consolidado la valoración de las empresas chilenas en general. Debido a esto, una valoración más clara ayuda y motiva transacciones adicionales”, planteó.
En base a ello, espera que haya nuevas operaciones de concentración, particularmente entre “aquellos que no son tan grandes, y que se quedaron en el medio. Ello, para consolidarse y ganar posición de comercialización en este momento, generando un jugador mucho más fuerte como Agrosuper. Es bueno para la industria”.
Plan de inversión al 70%
La renovada apuesta de la filial de Camanchaca tras su salida a bolsa sigue avanzando mediante su plan de inversiones 2017-2019.
Según actualizó el ejecutivo, Salmones Camanchaca avanzó al 70% de su plan a tres años.
¿En qué se traduce esto? La firma desembolsó US$ 17 millones durante el año pasado y estima invertir US$ 29 millones en 2018. Para 2019, prevé inyectar otros US$ 21 millones para hacer crecer sus operaciones.
La empresa destacó además un crecimiento en su productividad en los últimos seis meses de 23%, y estima generar ahorros este año por US$ 3,5 millones.
Para este año, la compañía prevé una cosecha que alcanzará las 48.000 toneladas WFE. En tanto, para 2019 espera que sea de 55.000 toneladas.
García destacó que durante el 2018 se ha notado un importante crecimiento en la participación de ventas de salmón atlántico a Rusia, que subió en la categoría congelado desde 18% en 2017 a 38% este primer semestre.
El ejecutivo también se refirió a la propuesta del gobierno para ajustar el modelo de producción de la industria: “Mi punto de vista es que no va a estar fuera de control, este es un escenario base”, explicó, tras comentar a analistas que están comenzando las reuniones con el gobierno.
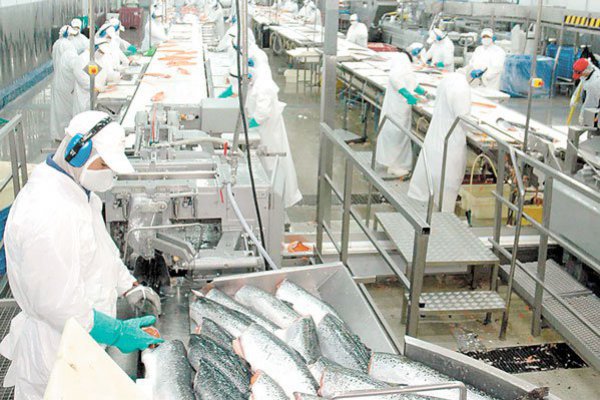
Mayor producción de salmoneras compensa baja del precio
La baja de cerca de 11% que ha tenido el precio del salmón no ha sido impedimento para que las empresas del sector sigan mostrando números positivos y reporten un buen cierre del primer semestre.
Salmones Camanchaca triplicó sus utilidades, pasando de US$ 5,8 millones en la primera mitad de 2017 a US$ 18,8 millones. En tanto, logró un incrementó de 77% en sus ingresos, pasando de US$ 88 millones a junio de 2017, a US$ 156 millones.
El favorable desempeño fue consecuencia de "un aumento de 111% de los volúmenes vendidos de salmón atlántico propio, en línea con el crecimiento de 104% en las cosechas".
En el caso de Blumar, los ingresos se incrementaron 44% en el semestre, alcanzando US$ 249 millones. La compañía incrementó sus ventas un 54% en el segmento acuícola y 30% en el de pesca.
En el caso de Australis, la realidad fue distinta. Además de la baja en los precios, el volumen cosechado también estuvo a la baja, decreciendo 26,8% en relación a igual período del año anterior.
Los ingresos cayeron 25% a junio, totalizando US$ 166 millones.
Las utilidades de esta empresa disminuyeron 60%, pasando desde US$ 52,9 millones a US$ 20,6 millones en los primeros seis meses.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Salmones








 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir