En el camino de reorganización judicial que comenzó el 26 de mayo Latam Airlines, este jueves se cumplirá un hito clave cuando el juez James L. Garrity dirija la audiencia para definir el mecanismo de Debtor In Possession (DIP, su sigla en inglés) que impulsó la empresa, donde hasta el momento se estima podría recaudar US$ 2.450 millones para afrontar los próximos meses.
Pese a la urgencia de la aerolínea para dar liquidez a su operación, el camino no ha estado despejado. Acreedores y bonistas han planteado algunos reparos a las fórmulas.
El DIP que estructuró la empresa tiene tres tramos: el primero (A) ligado a instituciones bancarias y privados, el segundo (B) reservado para el hasta ahora esquivo apoyo de gobiernos y, el tercero (C), préstamos de actuales accionistas, los que podrían ser convertidos en acciones.
Justamente este último segmento del crédito es el conflicto central. Las críticas se han centrado en que los primeros aportantes -Qatar y la sociedad donde participan las familias Cueto y Amaro, que comprometieron US$ 900 millones- recibirán un importante premio si convierten la deuda en acciones, lo que podría darles una ventaja respecto a otros accionistas y acreedores. Esto, porque el sistema de Estados Unidos funciona bajo la lógica del "Absolute Priority Rule", donde los accionistas de la compañía no pueden obtener un pago a menos que los acreedores sin garantías hayan sido totalmente pagados.
Un experto que ha seguido de cerca el caso plantea que el tema de fondo es que "es visto con malos ojos que el financista sea el accionista mayoritario, porque está obteniendo ganancias o intereses de su propio fracaso. La pregunta es, ¿por qué no se metió la mano al bolsillo antes de caer en reorganización?".
Por contrapartida, un argumento que se ha dado en torno a la aerolínea, es que Qatar y Costa Verde decidieron aportar recursos en momentos en que no hubo ni gobierno ni institución financiera que estuviera disputa a hacerlo, dada la incertidumbre que ha generado esta pandemia en la industria, la que aún no logra dar con un camino de recuperación definido.
Algo de esto vio el juez Garrity en la audiencia del 22 de julio, cuando al analizar la pertinencia de un pago de salida al fondo Oaktree -que comprometió US$ 1.300 millones como parte del DIP-, dio una señal de respaldo a los términos logrados en la negociación.
"Los deudores han hecho una dura negociación" y "es un buen ejercicio que pone en relieve el criterio de negocios de Latam", fueron algunas de las frases, según fuentes que estuvieron presentes en el encuentro. Además, explicó que la aprobación del Tramo C no iba a impedir ni obstaculizar el proceso.
Al día siguiente, el comité de acreedores sin garantías y los bonistas introdujeran nuevas objeciones en contra del DIP, acusando que se violaría la regla del Absolute Priority Rule. En especial cuestionaron que se abriera este cupo de hasta US$ 250 millones para que accionistas aporten recursos al proceso, lo que a su juicio buscaría "permitir que aún más accionistas participen en términos superiores al mercado (...) incluso los deudores han tenido una cantidad (sobredimensionada) de financiación en el tramo C".
Aún así, este mismo jueves se presentó una nueva oferta que competirá contra la postura de los accionistas Costa Verde y Qatar Airways, a través del fondo de inversiones Jefferies Finance LLC.
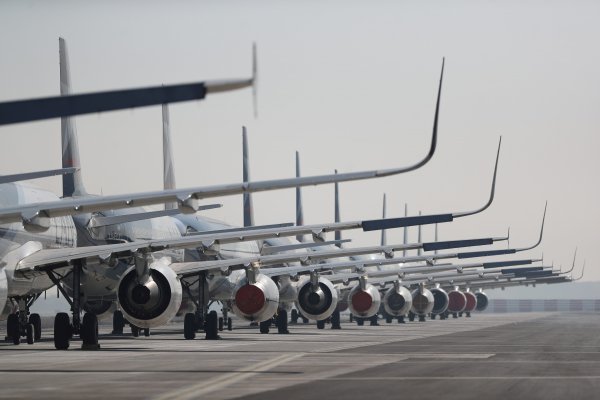
El jueves, la discusión podría quedar zanjada, en momentos en que la aerolínea necesita acceder a recursos frescos para aliviar la operación, la que según las últimas estadísticas operacionales a junio, se mantiene funcionando a un 5% de lo normal de pasajeros.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Aerolíneas