Las primeras jornadas de tramitación de la reforma al mercado de capitales (MK4) dejaron una serie de interrogantes sobre el funcionamiento del Fondo Nacional para la Vivienda (Fonavi), particularmente ante un eventual deterioro de los créditos hipotecarios que compre el fondo.
Entre los parlamentarios de oposición, una de las principales dudas apuntó a sus similitudes con Fannie Mae, uno de los principales actores del mercado hipotecario estadounidense, que terminó bajo intervención estatal durante la crisis financiera de 2008.
El caso de dicha entidad -que operaba en el mercado secundario comprando y garantizando créditos hipotecarios- quedó estrechamente ligado al deterioro del mercado de viviendas y al aumento de la morosidad durante la crisis. En septiembre de 2008, Fannie Mae fue puesta bajo conservatorship -tutela- por la autoridad federal estadounidense.
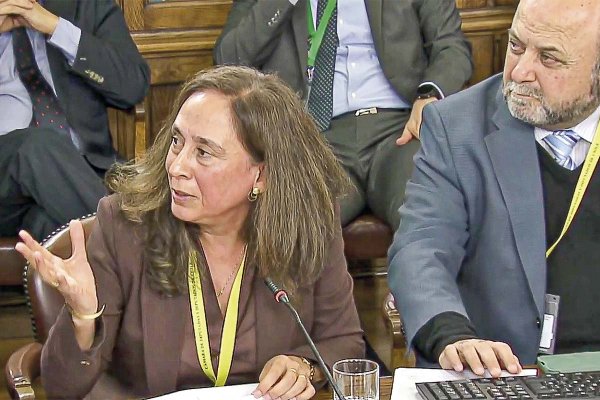
Ante estas inquietudes, tanto la presidenta de la Comisión para el Mercado Financiero (CMF), Catherine Tornel, como el presidente del Consejo Consultivo del Mercado de Capitales, Mauricio Larraín, abordaron las diferencias entre ambos modelos.
Las autoridades apuntaron a los resguardos contemplados en el diseño del Fonavi y descartaron que replique las condiciones que estuvieron detrás de la crisis de 2008 en Estados Unidos.
Los resguardos
Tornel explicó que la crisis de Fannie Mae se debió a “la originación irresponsable de créditos que no consideraba la real capacidad de pago de los deudores y un seguimiento deficiente durante la vida de crédito”. Esto, porque la firma agrupaba créditos de clientes de perfil riesgoso.
Según Larraín, el deducible previsto en el Fonavi marca la principal diferencia respecto de Fannie Mae: “El banco origina el crédito, se lo vende al fondo, pero no traspasa todo el riesgo”, dijo. Sobre lo que ocurriría si el deudor incumple, precisó: “El primero en asumir la pérdida es el banco”.
Tornel coincidió en que esa retención de riesgo resguardará la calidad de los préstamos. “Esto permite que el otorgamiento de crédito sea realizado mediante criterios prudenciales habituales”, sostuvo, precisando que los bancos ya están regulados y supervisados por la CMF.
La autoridad pidió que los parámetros del deducible se establezcan en el reglamento y no en la ley, para ajustarlos según evolucione la calidad de las carteras.
A ello, Larraín sumó el límite al endeudamiento: mientras Fannie Mae tenía un apalancamiento de 50 veces a uno en 2008, el Fonavi solo podría apalancarse 10 veces. “Mientras mayor es el apalancamiento de la organización, más frágil es”, explicó.
Tornel destacó la escala acotada del Fonavi, con US$ 500 millones de aporte inicial y aportes estatales por hasta US$ 2.000 millones.
Garantía estatal y supervisión
Otra diferencia, planteó Larraín, es el respaldo fiscal. Antes de la crisis, los inversionistas asumían que el gobierno estadounidense acudiría al rescate de Fannie Mae si era necesario, aunque no existía una garantía estatal explícita de sus obligaciones.
“Esta institución era 100% privada y no contaba con garantía explícita de parte del Estado, situación que sería distinta en el Fonavi”, sostuvo Tornel. Por su parte, Larraín destacó que en el modelo chileno la garantía “es explícita, por lo tanto, mucho más transparente”.
El economista añadió como cuarto resguardo que el fondo estará “regulado y supervisado por la CMF”. Al organismo le corresponderá definir requisitos de elegibilidad, valorización, diversificación y gestión de riesgo de los activos, además de las condiciones para emitir bonos y otros instrumentos de deuda.
Tornel recalcó que la CMF deberá establecer procedimientos internos para una fiscalización integral: “No solamente tenemos que regularlos, sino que también supervisarlos en la implementación”.
Para Larraín, estos elementos “mitigan el riesgo de sostenibilidad fiscal del Fondo”. El objetivo, dijo, es “asegurar la solvencia de Fonavi y que no salga a ser rescatado por el Fisco”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sofía Fuentes
 {{/if}}