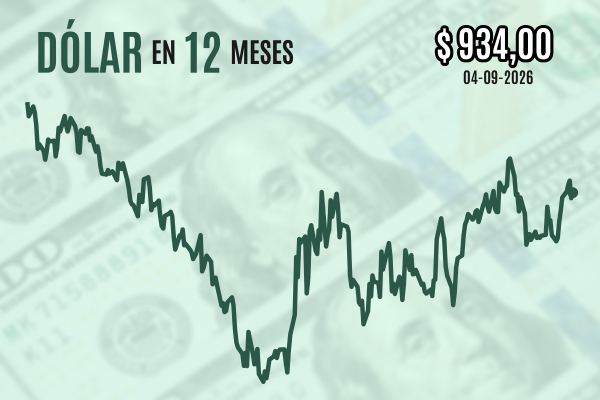
Septiembre empezó con aires positivos en la Bolsa de Santiago, ya que América Latina estuvo al margen de la ola vendedora que se apoderó de los mercados desarrollados, deprimidos por el persistente bloqueo del estrecho de Ormuz y su efecto en los costos de financiamiento.
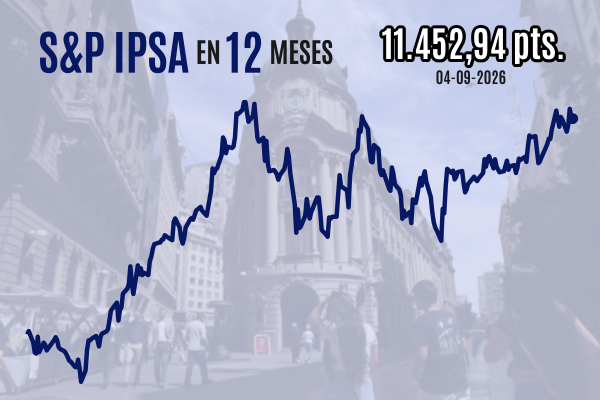
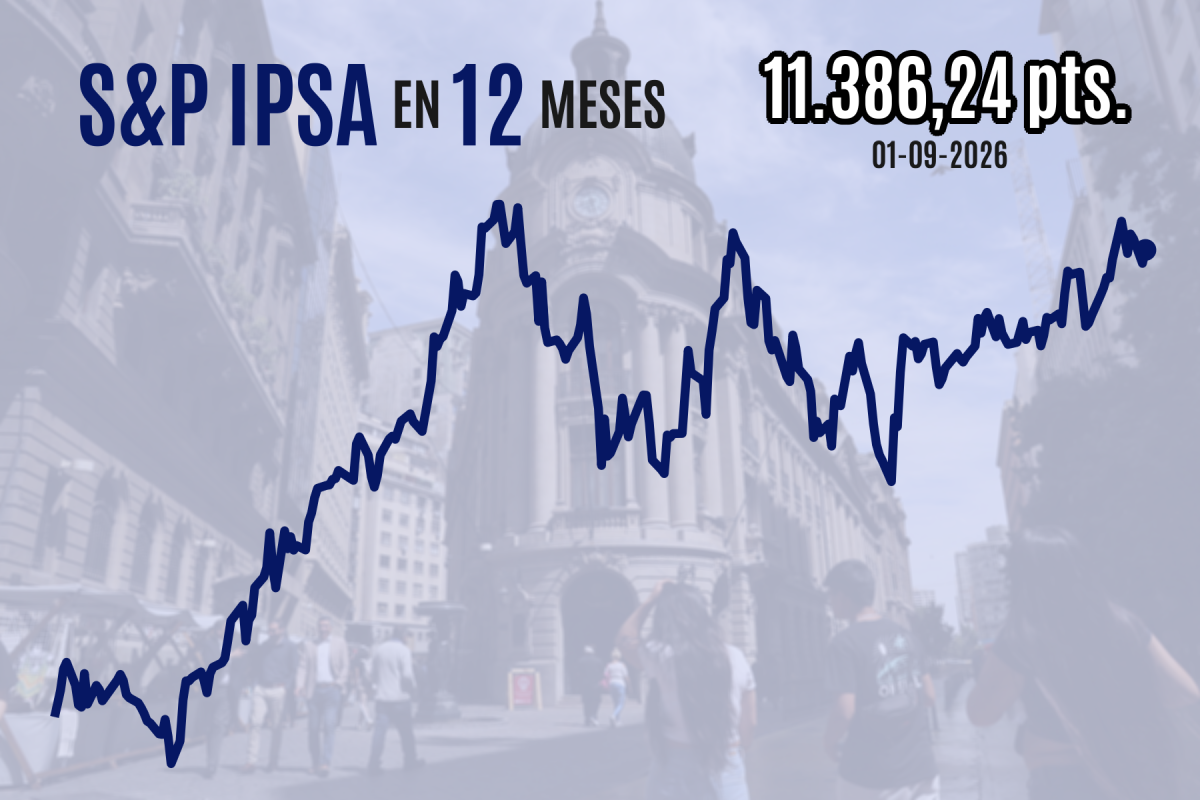
La caída inicial no duró, y el MSCI IPSA cerró este martes con un alza de 0,6% hasta los 11.386,24 puntos, apoyado en acciones como Bci (4%), Mallplaza (2,8%), Cencosud (2,8%) y Copec (2,7%), que hicieron contrapeso a la fuerte caída de Latam (-3,3%).
Hubo importantes montos transados, aunque no tanto como la inmensa cifra de la víspera, que se debió al rebalanceo de índices de MSCI. El IPSA cerró esa sesión en rojo, pero hoy avazó de la mano con casi todas las otras plazas de Latinoamérica, lideradas por el colombiano Colcap (1,9%) y el brasileño Bovespa (1,3%).
En Wall Street, por otro lado, el Nasdaq perdió 1%, el Dow Jones bajó 0,8% y el S&P 500 disminuyó 0,7%. Un indicador de la zona euro cayó 0,8%, y en Asia la sesión igualmente estuvo teñida de rojo. El rendimiento del Tesoro a 10 años alcanzó nuevos máximos desde enero de 2025, así como en general las tasas largas de las principales economías siguieron escalando.
Rotando los capitales
"Latinoamérica venía con muy buen ritmo a principios de año y luego corrigió por el tema de la guerra. Pero ahora, dado que este aumento de tasas en los treasuries y en los bonos de Japón e Inglaterra podría afectar a sectores muy expuestos a la tecnología -el caso de EEUU o emergentes como Corea-, los inversionistas por cautela eligen retomar apuestas que tenían anteriormente", dijo a DF el financial advisor manager de Betterplan, Maximiliano Gré.
A partir de este martes, el IPSA pasó a ser operado por el proveedor MSCI, después de estar casi ocho años bajo la gestión de S&P Dow Jones Indices. También este martes entró Pampa Investments (0,9%) al selectivo, cuyos miembros ascienden de esta forma a 31.
Las tasas swap locales cayeron en los tramos de hasta dos años, a contracorriente de las comparables extranjeras, después de que el Imacec de julio exhibió su peor desempeño en más de tres años. En todo caso, ya se contemplaba una contracción en este rango, con las cifras sectoriales publicadas en la víspera, que incluyeron una nueva caída en la producción de cobre.
"Este Imacec fue afectado por desastres naturales en el sur y en el norte. Creo que es algo puntual y será un peor año, pero sobre todo ahora, las expectativas empresariales se están revirtiendo y hay una tendencia al alza. Además se aprobó la reforma económica, entonces creemos que se está haciendo súper atractivo invertir en Chile y que el IPSA podría llegar a transar 14 veces su utilidad a finales de año", puntualizó Gré.
En cuanto a la temporada de resultados, la acción de ILC (-1,2%) perdió terreno, tras reportar utilidades por debajo de lo esperado en el segundo trimestre (unas $ 76 mil millones, versus $ 83 mil millones). El 10 de septiembre, con los resultados de Quiñenco, todas las compañías del IPSA habrán dado a conocer sus números.
Disrupción constante
El combustible de las tasas largas vino, una vez más, desde Medio Oriente. El petróleo Brent subía 5,3% a US$ 95,3 por barril, pues siguen alejándose las perspectivas de una restauración del tráfico en Ormuz.
Durante la tarde, el Comando Central de EEUU dijo haber lanzado una nueva ola de ataques contra objetivos iraníes en el estrecho, algo que, según Donald Trump, fue una respuesta a los intentos iraníes de colocar minas, así como a los ataques de Teherán contra bases militares estadounidenses en Jordania previamente esta semana.
Poco después, Irán dijo estar conduciendo "una operación decisiva" contra bases estadounidenses en la región, según la agencia de noticias semioficial Tasnim, ligada al régimen persa.
A medida que persisten estos nuevos focos de violencia -tras un mes de relativa calma-, el caso de una pronta subida de tasas de la Reserva Federal se ha fortalecido en los mercados monetarios, que ya descuentan casi 70% de probabilidad de ver este ajuste en la reunión del 16 de septiembre.
El avance de la jornada introdujo ciertos matices, en todo caso. Las tasas de mercado intentaron regular sus alzas, después de que el índice ISM manufacturero que sorprendió a la baja en EEUU, debido a una caída del subíndice de nuevas órdenes, acompañado por otro descenso, aunque más leve, en el indicador de empleo.
Además, en otro reporte publicado al mismo tiempo, las ofertas laborales arrojaron 7,27 millones en la lectura de julio, también por debajo de lo previsto, y desde una serie de junio revisada a la baja.
Mañana miércoles vendrán las nóminas privadas ADP, el jueves el índice ISM de servicios, y el viernes las nóminas no agrícolas de agosto. La semana siguiente será también clave, ya que se publicarán los precios al consumidor del pasado mes.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok




 Alto contraste
 IPSA
 {{/if}}