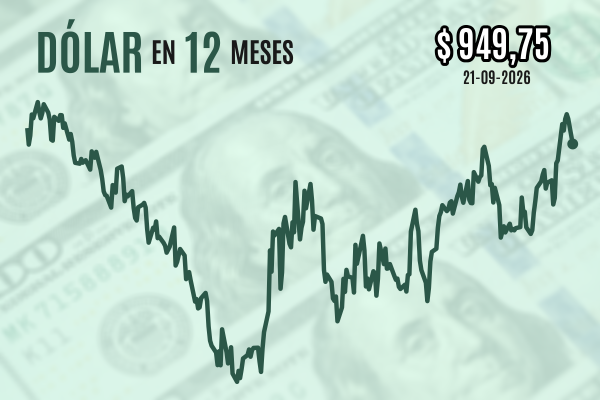
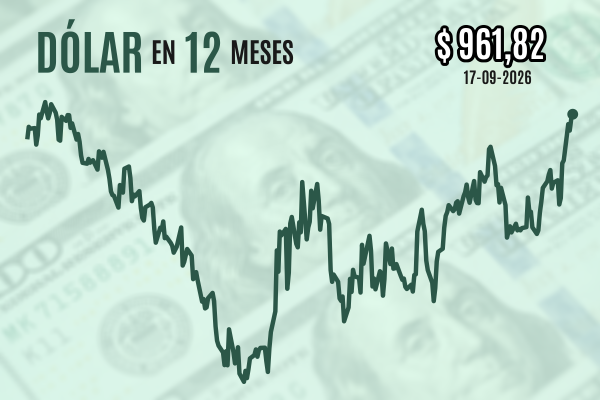
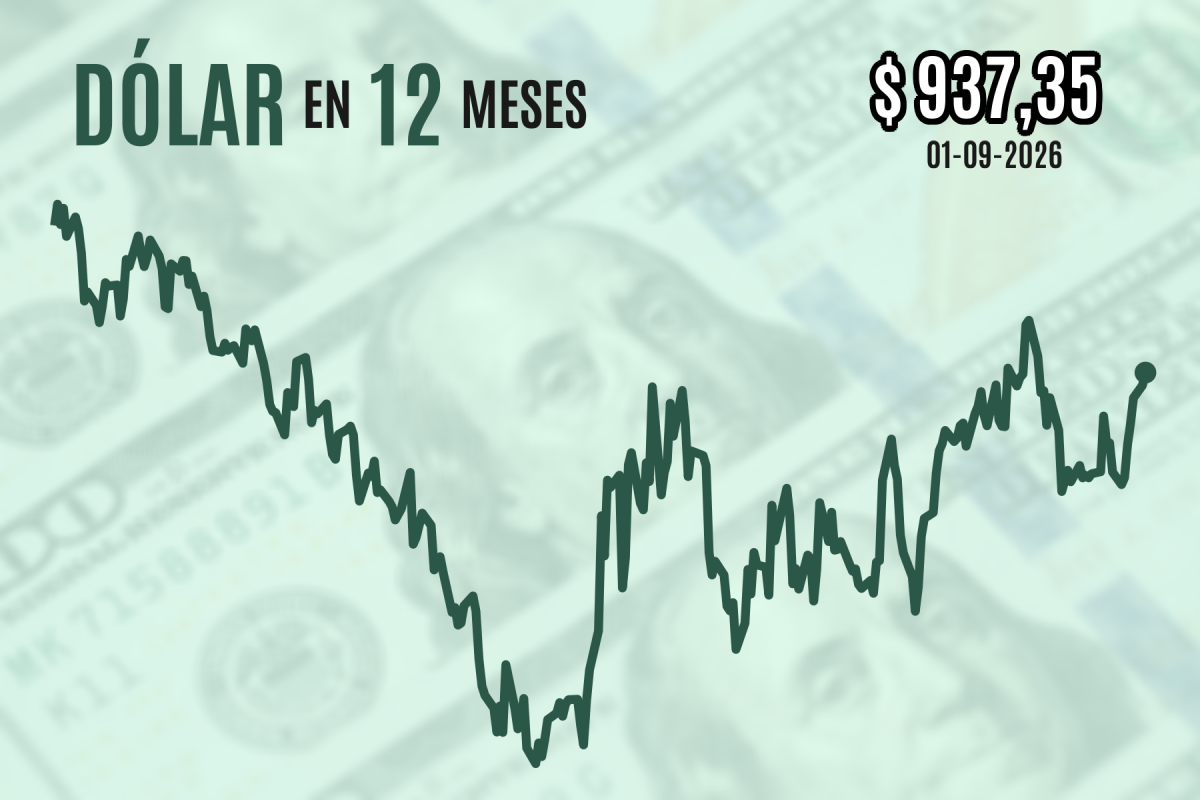
El dólar arrancó septiembre al alza, en línea con las tasas de interés globales por las persistentes disrupciones en el estrecho de Ormuz, especialmente después de que Estados Unidos e Irán volvieron a intercambiar fuego durante la tarde.
La paridad dólar-peso subió $ 2,8 hasta los $ 937,4 al cierre, lo que implica una sexta jornada consecutiva al alza y nuevos máximos de un mes, según el compilado de puntas vendedoras de Bloomberg.
Control del estrecho
Nuevamente es el mercado energético el que dirige, pues el petróleo Brent escalaba 5,1% a US$ 95,1 por barril, llevando al dollar index a mostrar un avance de 0,3%, a medida que se alejan las perspectivas de una restauración del tráfico en Ormuz. Por su parte, tras un fin de semana largo en Londres, el cobre retrocedía 0,7%.
Durante la tarde, el Comando Central de EEUU dijo haber lanzado una nueva ola de ataques contra objetivos iraníes en el estrecho, algo que, según Donald Trump, fue una respuesta a los intentos iraníes de colocar minas, así como a los ataques de Teherán contra bases militares estadounidenses en Jordania previamente esta semana.
Poco después, Irán dijo estar conduciendo "una operación decisiva" contra bases estadounidenses en la región, según la agencia de noticias semioficial Tasnim, ligada al régimen persa.
A medida que persisten estos nuevos focos de violencia -tras un mes de relativa calma-, el caso de una pronta subida de tasas de la Reserva Federal se ha fortalecido en los mercados monetarios, que ya descuentan casi 70% de probabilidad de ver este ajuste en la reunión del 16 de septiembre.
Los rendimientos del Tesoro subían 5,4 puntos base (pb) en el tramo a dos años, y 4,2 pb a 10 años plazo, este último alcanzando su mayor nivel desde principios de 2025. Temprano hizo noticia el hecho de que el conflicto elevó las tasas largas en Europa y Asia a máximos en décadas.
Un corto respiro
Antes del mediodía se produjo una moderación del dólar tanto en Chile como a nivel global, con la que incluso el dólar-peso llegó a borrar su alza inicial por un momento. Esto, una vez publicado el índice ISM manufacturero, que sorprendió a la baja debido a una caída del subíndice de nuevas órdenes, acompañado por otro descenso, aunque más leve, en el indicador de empleo.
Además, otro reporte dio cuenta de que las ofertas laborales arrojaron 7,27 millones en la lectura de julio, también por debajo de lo previsto, y desde una serie de junio revisada a la baja.
Mañana miércoles se darán a conocer las nóminas privadas ADP, el jueves el índice ISM de servicios y el viernes las nóminas no agrícolas de agosto. La semana siguiente será también clave, ya que se publicarán los precios al consumidor del pasado mes.
De vuelta a Chile, las tasas swap cayeron, tras la noticia de que el Imacec de julio tuvo su mayor caída en más de tres años, aunque las débiles cifras sectoriales de la víspera -incluyendo un nuevo declive en la producción de cobre- habían hecho prever en cierta medida un resultado como este.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 dólar
 {{/if}}