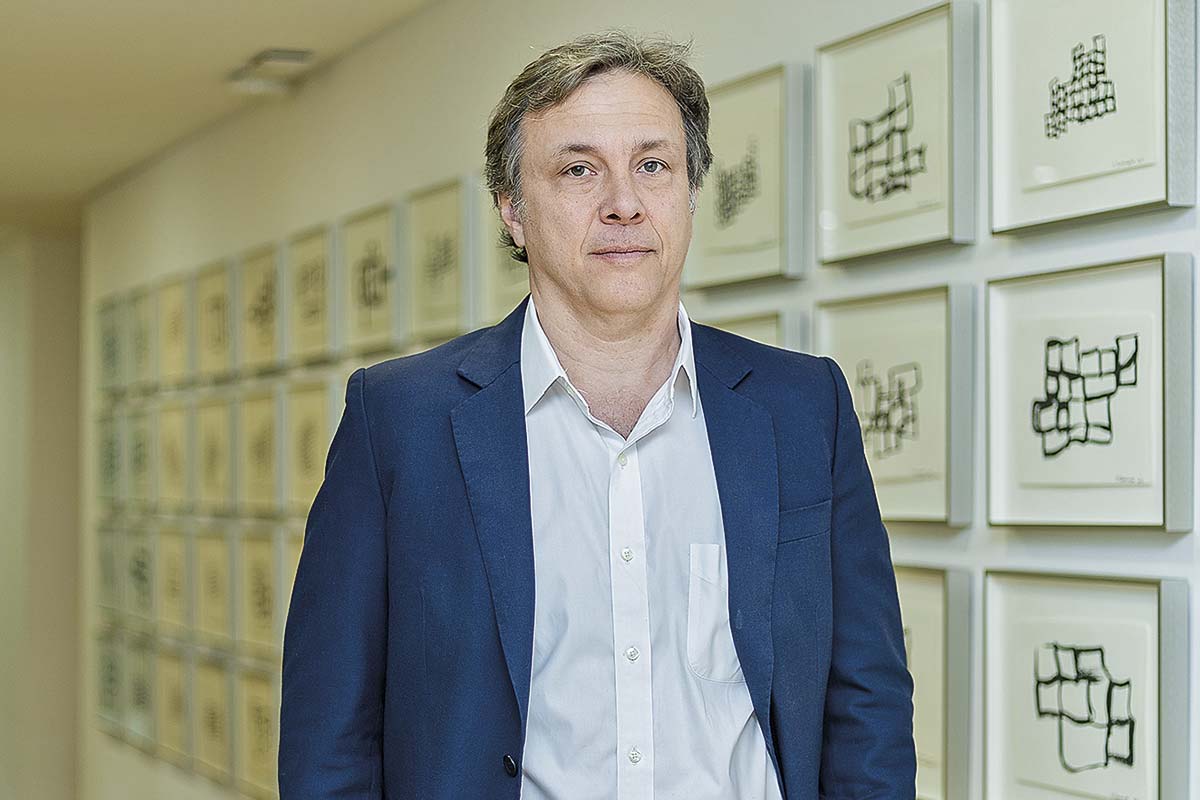
Desde hace 11 meses que el socio y gerente general del grupo LarrainVial, Andrés Trivelli, tomó las riendas del grupo. El inicio de su período coincidió con una de las iniciativas que más expectativa ha generado en el sector: la reforma al mercado de capitales (MK4) del gobierno y que actualmente se discute en el Congreso.
“(La reforma) está pensada para lograr que el mercado funcione y no con un paradigma teórico; está hecha de abajo para arriba”, es decir, consultando a la industria por sus necesidades y preocupaciones, destacó Trivelli en entrevista con DF.
Para el CEO del grupo, aunque algunos aspectos de la reforma son ajustes finos que eliminan fricciones, son “manillas bien potentes” para el mercado.
Un ejemplo de ello, señaló, es la eliminación de la exigencia de un RUT a extranjeros para invertir en Chile. “Es una medida que es bien práctica, pequeña, pero que nos acerca al mundo”, apuntó.
- ¿Por qué?
- Para las personas de los mercados que están a nuestro alrededor, en vez de abrir una cuenta en pershing y llevarse su plata a Estados Unidos, tendrán como alternativa abrir una cuenta con un actor chileno (para invertir globalmente), y eso puede ser súper potente para el mercado.
Gestión de fondos
En la industria de la gestión de fondos, Trivelli destacó la nivelación propuestas en las indicaciones parlamentarias, donde se eliminó el pago de IVA en comisiones, un gravamen que se aplicaba a los fondos chilenos y no a los extranjeros.
Pero aclaró que “prevaleció el criterio de permitir que haya competencia, porque no podemos caer en proteccionismo en esta reforma”.
- ¿Qué tan realista es aspirar a que Chile se transforme en el Luxemburgo de Latinoamérica?
- Depende de la expectativa. ¿Va a haber un brasileño que desde Brasilia emita un bono en Chile para financiar a su empresa de autopartes en el noreste de Brasil? No. ¿Puede aumentar la participación del PIB de la industria financiera y pasar del 2,5% al 7%-8%? Sí. Son cosas bien distintas, porque en algunos actores del mercado existe una ilusión de llevar esto a lo primero, que es más glamoroso, pero lo segundo es lo más probable, y es algo que ya ha ido pasando en el tiempo.
“Tenemos una industria de asset management que tiene jugadores relativamente maduros que son buenos en lo que hacen y que van a poder competir de tú a tú (con los extranjeros) sin problemas”.
- ¿Qué medidas ayudan?
- Hay cambios que son bien profundos, como la separación de roles en la industria de fondos, entre gestor de inversiones y administrador. Al generar la infraestructura de administración de fondos desde acá, podrá llegar un inversionista que esté en Lima, Bogotá o Buenos Aires y pedir en Chile un fondo que compre edificios en Colombia, que se transe en la bolsa interconectada, y que no va a pagar impuestos para entrar. Es algo que no va a lucir tanto como una gran emisión de bonos, pero es tan importante como eso.
- ¿Existe riesgo de transformarnos en un importador de productos más que un exportador?
- Tenemos una industria de asset management que tiene jugadores relativamente maduros que son buenos en lo que hacen y que van a poder competir de tú a tú (con los extranjeros) sin problemas.
- ¿Cuál será el desafío?
- El sistema financiero chileno tiene harta innovación, está lleno de fintech, gente talentosa y con acceso a financiamiento para partir con una empresa; entonces creo que tenemos una ventaja grande. Más bien, veo esto al revés: nos estamos transformando en una amenaza para la industria financiera de otros países.
Ahora, si alguna gestora pretende desde Chile ser un administrador de un ETF del Nasdaq, no veo ninguna ventaja competitiva en eso. Está lleno de gente que lo hace muy bien.
Tenemos que tener perspectiva de cuál es la industria que va a sobrevivir, y creo que será aquella que tenga ventajas competitivas claras, por ejemplo, la administración de activos de América Latina.
- ¿Qué oportunidades abre MK4?
- Tenemos un sueño bien ambicioso, que es tratar de ser una empresa que administra fondos de mercados emergentes y hacerlo desde Santiago es una aspiración válida. No veo ninguna razón por la cual una empresa chilena como nosotros no pueda aspirar a ser un manager global de mercados emergentes.
- ¿Qué lo permitirá?
- Mejoras de infraestructura regulatoria, tributaria y de acceso a capital. Es un conjunto de cosas que favorecerían a la industria local.
- ¿Cómo evalúa el equilibrio que propone MK4 para controladores frente a los minoritarios?
- Algunos minoritarios extranjeros nos dijeron que (eliminar los 2/3 por mayoría simple) es un poquito más de la cuenta. Pero la autoridad está súper receptiva a cambios.
Probablemente, van a ajustar ciertos quórum, porque se están generando canales para escuchar a ambas partes. Y los minoritarios, tanto locales como extranjeros, son sofisticados.
- ¿Una menor exigencia en quórum podría generar incentivos para deslistarse?
- Todas las leyes tienen pros y contras. Si nos ponemos a hurgar, vamos a encontrar algún caso donde alguien va a abusar del sistema. Pero son riesgos que hay que correr, y por cómo esto está siendo llevado, va a llegar a una conclusión buena, algo balanceado entre las dos fuerzas (de controladores y minoritarios).
Minería junior
Trivelli también valoró los incentivos que ofrece el proyecto de MK4 para compañías de exploración minera en la bolsa.
“Está atacando a la vena lo que ha sido la ventaja competitiva que han tenido los mercados canadiense y australiano, que es que permiten ocupar las pérdidas para el pago de impuestos como un crédito fiscal, y las ganancias las están dejando libres de impuestos”, apuntó.
El beneficio impositivo se compensaría a largo plazo: “Si encontramos un nuevo Escondida, que es el principal contribuyente de impuestos de Chile, ¿cuántas décadas de impuestos se pueden llegar a compensar con que se encuentre un proyecto de esa magnitud?”, finalizó.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Cristóbal Muñoz
 {{/if}}