Después de una mala racha operacional, es dado por hecho en el mercado que Concha y Toro se habría beneficiado del frenético aumento del dólar. Y también gracias a una serie de apuestas estratégicas, la cosecha del primer trimestre se prevé auspiciosa.
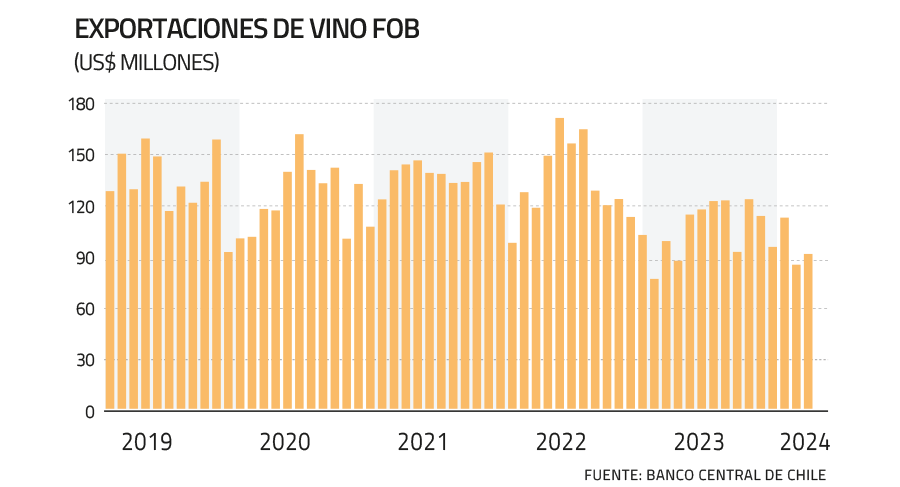
El declive general en las exportaciones de vinos durante 2023 explica una parte relevante de las cifras de la empresa, cuyo Ebitda se redujo 29% interanual a $ 95.423 millones en el ejercicio, mientras que su utilidad se hundió 51% a $ 43.126 millones.
Pero una serie de factores tanto internos como externos estarían colaborando en revertir el curso de la principal vitivinícola chilena, entre estos el mercado cambiario.
"Estimamos que los resultados de Concha y Toro se habrían visto favorecidos por la depreciación del peso frente al dólar, así como también por la leve apreciación de la libra esterlina y el euro. Todo lo anterior, en medio de una mayor estabilidad de otras monedas tales como el real brasileño y el peso mexicano", dijo el gerente de research renta variable en Credicorp Capital, Rodrigo Godoy.
El analista de Bci Corredor de Bolsa, José Cruz Guzmán, detalló que "un poco más de la mitad de los costos y gastos de Concha y Toro son en pesos chilenos y más del 60% de los ingresos son en moneda extranjera, por lo que el resultado debería verse favorecido por este nuevo tipo de cambio que vivió Chile durante el primer trimestre".
Sólo en el transcurso de enero, el precio del dólar escaló desde la zona de $ 880 hasta una banda de entre $ 940 y $ 980, en la que se mantuvo durante el resto del trimestre. De ahí no ha salido: el jueves cerró en $ 950.
"Un 72% del volumen de Concha y Toro corresponde a mercados de exportación", comentó el analista senior de BICE Inversiones, Ewald Stark. "En general, los costos de la compañía están menos expuestos a tipo de cambio que las ventas. Por lo anterior, es que se ve mayormente beneficiada por un peso chileno más débil frente al dólar u otras monedas".
Premium y variedades
El resurgir de Concha y Toro debiese quedar en evidencia cuando el lunes publique sus resultados del primer trimestre del año, en medio de pronósticos que han venido revisándose hacia arriba.
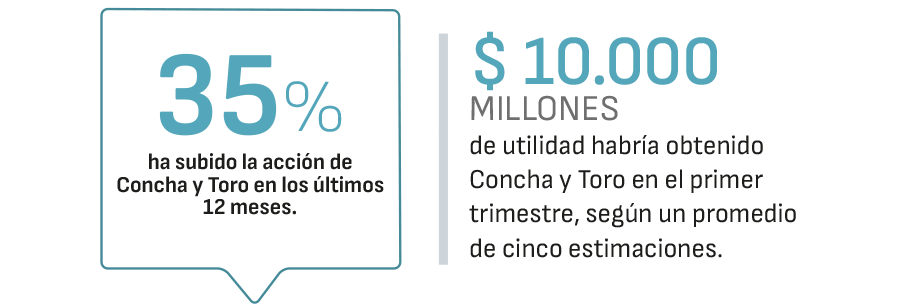
Respecto del mismo período del año pasado, el Ebitda habría subido casi 70% a $ 25.600 millones, mientras que la utilidad se debiese haber más que triplicado a cerca de $ 10 mil millones, según el promedio de estimaciones de cinco corredoras de bolsa.
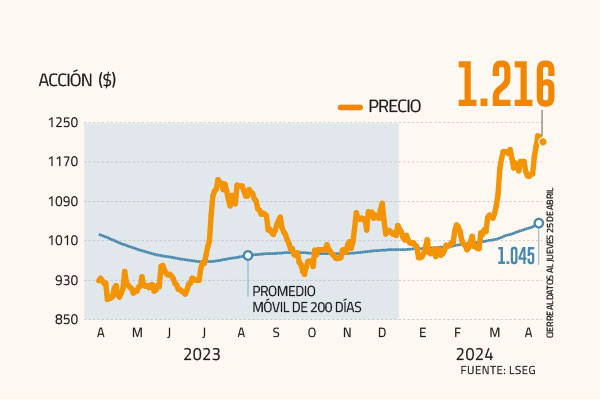
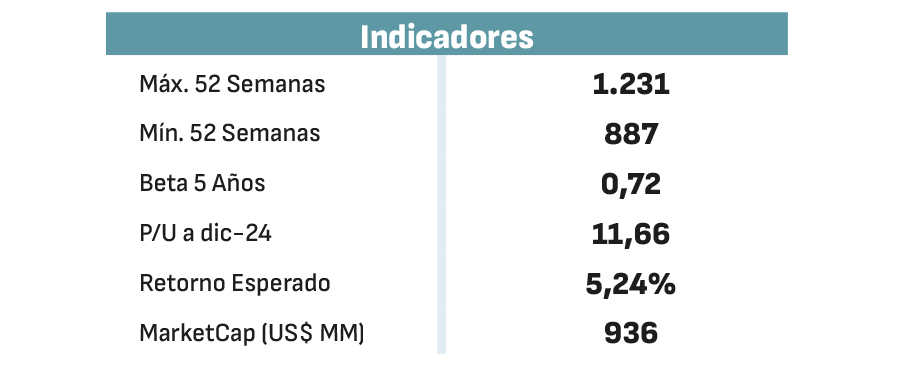
El precio de la acción ha reflejado las mejoradas expectativas con un avance de 35% a $ 1.216 durante los últimos 12 meses en la Bolsa de Santiago, negociándose en sus niveles más altos desde mediados de 2022.
No todo es tipo de cambio. Cuando este mes Citi mejoró desde "neutral" a "comprar" su recomendación con un Precio Objetivo (PO) de $ 1.400 por papel, resaltó además del factor cambiario las "mejores perspectivas operacionales", donde destaca "un plan de eficiencia que daría sus frutos a largo plazo". A esto se suman "niveles de inventario más bajos que deberían reducir las necesidades de capital circulante".
Más enfocada en los vinos premium -que aportan un margen considerablemente mayor respecto del vino común-, la administración de Concha y Toro aspira a alcanzar un crecimiento anual de doble dígito en sus ventas.
"Realizamos una profunda transformación en todas las áreas para buscar una mayor eficiencia y ajustarla a la nueva realidad. Luego pusimos la innovación como palanca de crecimiento", dijo Eduardo Guilisasti, gerente general y miembro de la familia fundadora de la compañía, en la junta de accionistas celebrada esta semana.
Destacó que "realizamos una reestructuración bastante profunda en las áreas comerciales, y por último nos enfocamos en la creación de centros de excelencia radicados aquí en Chile".
A mediados de marzo, la división global de estudios de Scotiabank inició su cobertura sobre la firma. En su reporte, estimó que "Concha y Toro se beneficiará de la normalización de eventos extraordinarios, los programas de eficiencia, los esfuerzos de premiumización y la expansión del retorno sobre el capital invertido (ROIC, sigla en inglés), entre otros". La recomendación: "Sector outperform" y PO de $ 1.350 por acción.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Bolsa chilena