A partir del lunes comenzó a regir uno de los principales cambios de la reforma tributaria para las empresas: las nuevas categorías de gastos que podrán ser deducibles de impuestos.
Se trata de todos los desembolsos necesarios para producir la renta o que tengan “aptitud” para generar utilidades en el mismo o futuros ejercicios. Eso sí, con restricciones como que el gasto no se origine en un ilícito -en el que el contribuyente tenga culpa“grave” o “leve”-, que sea “razonable” y se relacione con el “interés, desarrollo o mantención del giro del negocio”.
El Servicio de Impuesto Internos (SII) publicó la circular N° 53 que aterriza las modificaciones en la materia. Un gasto al ser rechazado debe reincorporarse a la base imponible del contribuyente y está sujeto a un impuesto multa de 40% del monto.
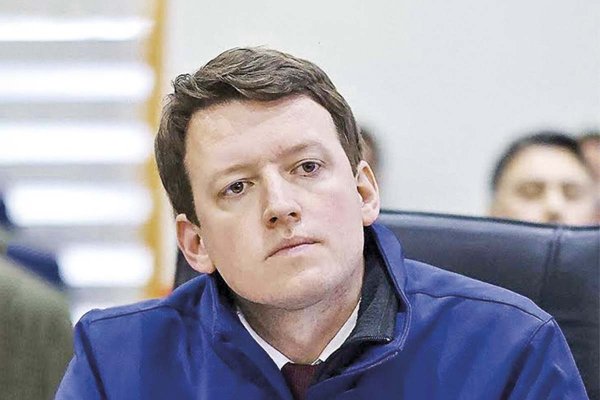
El subdirector de Normativa del SII, Simón Ramírez, explica que el documento ilustra “con ejemplos algunas hipótesis que pueden considerarse como gastos necesarios” conforme a las condiciones ya citadas.
Entre estos, destacan los gastos destinados a la fidelización de clientes, profundización de mercado y exploración de nuevos proyectos o actividades económicas; así como los asociados a llevar la contabilidad de la empresa, cumplir sus obligaciones legales y tributarias, y los gastos por la defensa judicial o administrativa relativa al funcionamiento o a las operaciones del negocio.
Adicionalmente, el documento hace referencia a gastos deducibles de la gestión de los recursos humanos, como asesorías para contratación o desvinculación de personal, además de eventos como huelgas de trabajadores.
“Cabe precisar que la contratación de asesorías no contempla el reemplazo de los trabajadores en huelga, ya que se trata de una cuestión prohibida conforme al inciso segundo del artículo 345 del Código del Trabajo”, precisa el documento.
El texto incluye como ejemplos los gastos en los que incurran los contribuyentes ante inclemencias del tiempo o multas por atrasos en la construcción o entrega de obras.
La circular también aborda situaciones que afectan a determinadas industrias, como el gasto en el que incurran las empresas de transporte para compensar a clientes por retrasos o cambios de pasajes debido a cortes de caminos o colapso de carreteras.
En el caso de las mineras, se autoriza a deducir el gasto provocado por derrumbes y dificultades en el transporte de materiales y trabajadores por cortes de caminos (ver recuadro hitos).
Compensaciones
Ramírez explica que la circular en la práctica “no crea nuevos gastos”, sino que explica “de modo sistemático” los contenidos de la Ley de Modernización Tributaria.
Más allá de las circunstancias referenciales, la ley crea algunas nuevas categorías de gasto necesario para producir la renta que se aterrizan en la circular.
Una hace mención a los pagos por exigencias, medidas o condiciones medioambientales impuestas para la ejecución de un proyecto o actividad -incluidos en la declaración de impacto ambiental-, así como gastos efectuados a la comunidad como por ejemplo beneficios “permanentes” como la construcción de obras o infraestructuras de uso comunitario, o el financiamiento de proyectos educativos o culturales específicos.
La otra se relaciona con algunos gastos legales, como los desembolsos o descuentos para clientes ordenados por entidades fiscalizadoras -en las que no haya habido negligencia ni ilegalidad-; los gastos en reposición o restitución de un producto o bonificación o devolución de cantidades pagadas a clientes o usuarios; y los desembolsos entre partes no relacionadas cumpliendo una transacción o una cláusula penal.
Algunos ejemplos de gastos deduciblesMantener o fidelizar a clientes.
- Profundizar participación de mercado.
- Explorar nuevos proyectos o actividades.
- Llevar la contabilidad.
- Cumplimiento legal y tributario.
- Defensa judicial relativa al funcionamiento de la empresa.
- Inclemencias del tiempo o variaciones climáticas.
- Responsabilidad del empleador por acciones de trabajadores propios o subcontratados en jornada laboral.
- Retraso no imputable al contribuyente en obtención de permisos de una autoridad.
- Cláusulas de no competencia.
- Multas por atrasos en entregas de obras ante complejidades geográficas, entre otras.
- Compensar retrasos o cambios de pasajes en transporte por eventos inesperados.
- Riesgo como derrumbes o dificultades en el traslado por cortes de camino, por ejemplo.
- Celebraciones de Fiestas Patrias, Navidad y aniversarios institucionales.
- Asesorías para reclutamiento, huelga o desvinculación de trabajadores.
- Asesorías de imagen o marketing y otros como seguridad, mantención de jardines, cuotas por participación en asociaciones gremiales, entre otros.
- Ciertas obligaciones medioambientales y beneficios a comunidades.
- Desembolsos o descuentos ordenados por la autoridad fiscalizadora para compensar a clientes y que no se requiera probar negligencia de la empresa.
- Reposición o restitución voluntaria de un producto, o de la bonificación o devolución voluntaria de cantidades pagadas a sus clientes.
- Desembolsos acordados entre partes no relacionadas que tengan como causa el cumplimiento de una transacción, judicial o extrajudicial, o el cumplimiento de una cláusula penal.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 impuestos