Por Miguel Bermeo
Según la consultora Systep, al menos hasta 2015 la oferta que ingresará al SIC será limitada y sería menor al crecimiento actualmente proyectado de la demanda, por lo que habría estrechez en el sistema, generando las condiciones para que los costos marginales se mantengan altos en dicho periodo.
Según señala Systep, las centrales que se encuentran en construcción y que entrarían en operación en el periodo 2014-2018, son fundamentalmente centrales a ERNC y algunas de pasada de hasta 60 MW, excepto Angostura (316 MW de pasada en 2013) y la unidad 5 de Guacolda (138 MW de carbón en 2015). Por causa de ello, agregan en Systep, la condición actual de estrechez implicaría que se mantengan altos costos marginales hasta el 2015, sin perjuicio de que finalmente el nivel de costos marginales dependerá también de las condiciones hidrológicas y el crecimiento efectivo de la demanda.
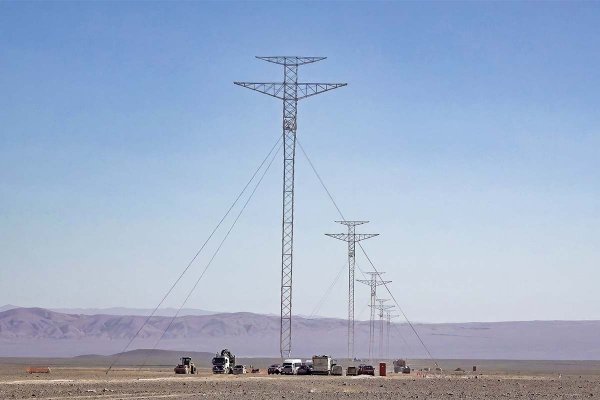
Según Systep, las estimaciones de estrechez que se prevén para el SIC, también consideran que en los próximos años se mantienen los principales problemas de restricciones en el sistema de transmisión, los cuales se aliviarían a partir del 2018 con los refuerzos en los sistemas de 500 kV entre el norte, centro y sur del SIC.
Recién a partir del año 2016, en tanto, Systep prevé que podría aumentar el margen entre oferta y demanda, pero dependerá de si se desarrollan proyectos de generación base. También, es posible que exista un aumento progresivo de disponibilidad de GNL en centrales existentes que actualmente no cuentan con este combustible permanentemente (Nehuenco, Nueva Renca, Quintero, Candelaria y Taltal).
Los acuerdos firmados por Enap, Metrogas y Endesa con British Gas en la renegociación de los contratos, consideran una fórmula para añadir suministro de GNL, hasta en 50% de lo que dice el contrato, adicional al pactado, lo que daría sustento a este punto, estiman en la industria. Además, Colbún y AES Gener siguen analizando la posibilidad de instalar un terminal de regasificación de GNL en la V Región, pudiendo cerrar algunos ciclos abiertos.
Por tipo de hidrología
En todo caso, las estimaciones de Systep no concluyen, preliminarmente, que exista riesgo de suministro, sin antes realizar otros análisis. No obstante, añaden que ante hidrologías secas se evidencia que se enfrentarán precios altos determinados por centrales a diésel.
Al mirar los tres posibles escenarios de generación, según tipos de hidrologías, Systep prevé que la participación de la hidroelectricidad en la matriz iría en disminución en los próximos años debido a la escasez de proyectos de este tipo.
También se puede inferir, que en todos los escenarios hidrológicos mostrados se despacha generación diésel, lo cual se debe a dos motivos, explican en Systep: Primero, se utiliza la generación en base a diésel ante escasez de generación hidráulica, lo cual se verifica con el aumento de la generación diésel en el escenario de hidrología seca en comparación con la media y húmeda, siendo mayor su participación hasta el 2016 y disminuyendo progresivamente en los años siguientes por eventual mayor oferta de generación base.
En segundo lugar, las congestiones en el sistema de transmisión obligan a despachar generación diésel local por falta de capacidad para transmitir generación base a lo largo del sistema.
Corto plazo
Para el corto plazo, el último reporte de la consultora estima que el costos marginal podría promediar US$ 132,8 /MWh en caso de baja disponibilidad de GNL, entre junio y septiembre. De octubre a enero de 2014, promediaría US$ 89,6 /MWh, en igual escenario.
Según datos del CDEC-SIC, en lo que va de julio, el costo marginal en la barra Alto Jahuel 220 promedió
US$ 255,6/MWh, al miércoles de la semana pasada.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Energía