En julio, el regulador sometió a consulta una propuesta normativa que recibió comentarios del mercado durante todo ese mes. El proceso estuvo acompañado, además, por cerca de una veintena de reuniones por Ley de Lobby que el superintendente de Pensiones, Joaquín Cortez, sostuvo con distintos actores interesados en la materia.
Al igual que la propuesta original, la normativa publicada este martes, que entrará en vigor en abril de 2027, consideró la creación de 10 fondos generacionales organizados por grupos de edad, la cantidad mínima que estableció la reforma previsional.
De este modo, se estableció un fondo inicial que agrupará a los afiliados de hasta 35 años; ocho intermedios, con cohortes que se estructuraron en tramos de cinco años; y por último, uno de consolidación, que reúne a las personas mayores de 75 años.
Cada fondo estará compuesto por activos de crecimiento, que son instrumentos con mayor riesgo, como, por ejemplo, la renta variable internacional, y por activos de protección, como la renta fija local. Los fondos con cohortes más jóvenes tendrán una mayor proporción de activos de crecimiento, mientras que los más cercanos a la edad de jubilación incorporarán más activos de protección.
“Permitirá a las administradoras diferenciar sus portafolios y competir efectivamente por una mejor gestión de inversiones”, dijo el exsuperintendente Osvaldo Macías.
Las modificaciones
La versión definitiva del nuevo régimen de inversión contempló cambios respecto de la propuesta publicada en consulta, luego de los comentarios enviados por el mercado al regulador.
Varias de las modificaciones que se realizaron apuntaron a otorgar mayor flexibilidad a las AFP, para que cada una pueda tener una estrategia de inversión diferenciada.
Y tal como había solicitado la industria previsional, otros actores del sector financiero y expertos, uno de los cambios más relevantes del nuevo esquema fue ampliar el ancho de las bandas para efectos de la medición del desempeño en la gestión de los fondos generacionales por parte de las administradoras, en el marco del esquema de premios y castigos.
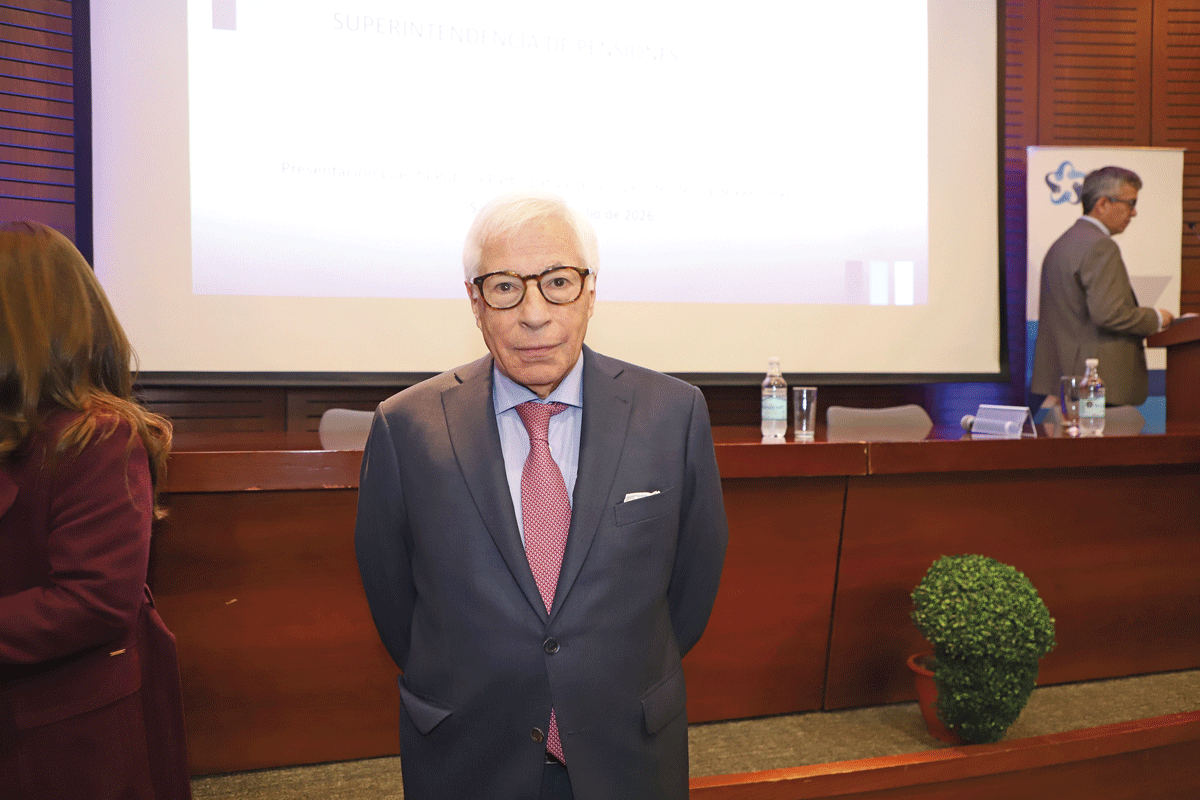
Joaquín Cortez, superintendente de Pensiones. Foto: Julio Castro
Por ejemplo, la propuesta original consideraba una banda de desviación anual de 0,90% respecto de un benchmark para el fondo inicial, mientras que el régimen definitivo aumentó ese guarismo a 2,90%, y para el fondo de consolidación lo incrementó desde 0,60% a 2,70%.
Del mismo modo, incrementó el llamado tracking error, indicador que mide qué tan distinta es en la práctica la rentabilidad de un fondo respecto de su benchmark. El supervisor aumentó el máximo para los fondos, fijándolo en 3% para todas las etapas.
“El régimen de inversión publicado por la Superintendencia de Pensiones flexibiliza en forma importante el de la consulta. Esto permitirá a las administradoras diferenciar sus portafolios y competir efectivamente por una mejor gestión de inversiones”, señaló a DF el exsuperintendente del ramo, Osvaldo Macías, en un análisis preliminar de la normativa definitiva.
Otras modificaciones que se hicieron al borrador apuntaron a facilitar la exposición a activos alternativos, lo que también fue requerido por el mercado.
En ese sentido, se ampliaron los límites para el total de activos alternativos en las tres primeras etapas de los fondos generacionales. Asimismo, se autorizó un límite para activos de capital privado en las últimas etapas de la trayectoria.
Además, con el objetivo de otorgar un grado mayor de flexibilidad y capacidad de diferenciación, se ampliaron los rangos de las categorías de activos internacionales y activos alternativos dentro de los cuales las AFP pueden definir su asignación estratégica.
También se eliminó el límite inferior aplicable a los rangos de activos alternativos para efectos de la definición de asignación estratégica. Asimismo, se incluyeron subcategorías de activos para dar mayor flexibilidad en la definición de la asignación estratégica; se incorporaron rangos de duración para los instrumentos de renta fija que permiten una mejor adecuación de las carteras actuales de los fondos, manteniendo el foco en el objetivo de pensión.
Al cierre de esta edición, la Superintendencia todavía no publicaba el anexo que define las carteras de referencia.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Pensiones
 {{/if}}