Pensiones
ILC plantea desde Londres dos flancos en la implementación de la reforma de pensiones
Pablo González propuso avanzar hacia un esquema colegiado de decisiones, similar al del Banco Central o la CMF.
Por: Marcela Vélez-Plickert, desde Londres
Publicado: Miércoles 16 de septiembre de 2026 a las 07:44 hrs.
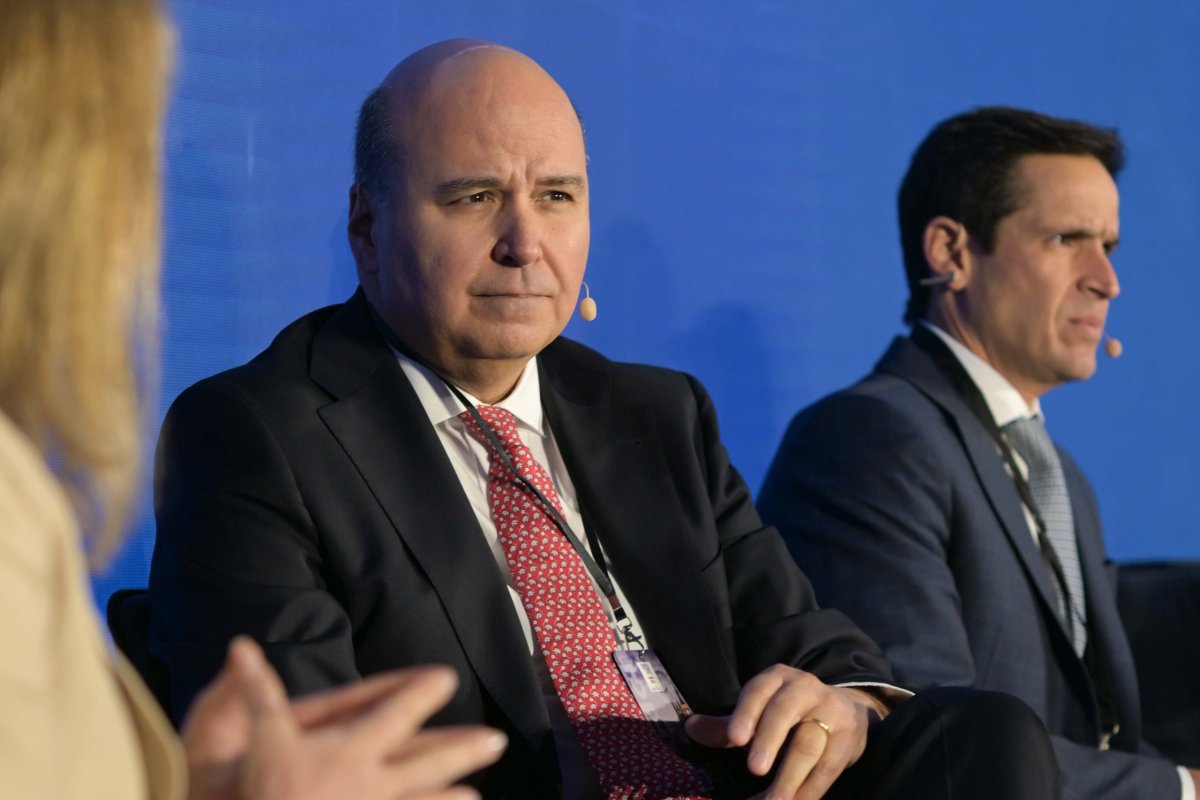
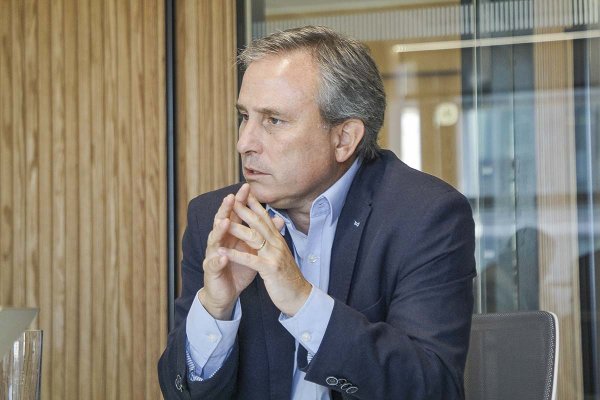
En el ChileDay en Londres, González presentó a ILC —con presencia en pensiones, salud, banca y seguros— como un actor “en el reino de los negocios regulados”. (Foto: ChileDay 2026)
En el marco del ChileDay que se realiza este miércoles en Londres, el CEO de ILC, Pablo González, se unió a las voces del sector privado que dan la bienvenida a la agenda de reformas del Gobierno. Pero durante su intervención en el primer panel de la jornada, el ejecutivo llamó la atención sobre dos puntos de la implementación de la reforma de pensiones que, a su juicio, requieren atención de reguladores y del mercado para resguardar la estabilidad regulatoria del sistema.
González presentó a ILC —con presencia en pensiones, salud, banca y seguros— como un actor “en el reino de los negocios regulados”, con más de US$ 100 mil millones en fondos de pensiones administrados y 400 mil pensiones pagadas cada mes. Desde esa posición, sostuvo que quienes invierten en industrias reguladas deben asumir que “cada 10 o 15 años” habrá reformas y prepararse para adaptar su negocio, y destacó la calidad técnica de los equipos de la CMF y de la Superintendencia de Pensiones.
González precisó que sus observaciones, que calificó de constructivas, apuntan a la ejecución de la ley aprobada hace algunos meses.
El primer punto se refiere a la gobernanza del régimen de inversión para los fondos de pensiones. “Bajo la nueva ley hay un riesgo regulatorio material, porque la Superintendencia de Pensiones asume la facultad de hacer cambios. Esto es nuevo. Antes se requería un cambio en la ley”, explicó. “Dado el tamaño del mercado chileno, concentrar este poder en una sola autoridad es, de hecho, un riesgo”, agregó.
Como alternativa, propuso un modelo colegiado: “¿Por qué no pensamos en avanzar hacia un marco de toma de decisiones colegiado, como el que tenemos en la CMF, como el que tenemos en el Banco Central?”. Recordó que Chile ya siguió ese camino con la supervisión bancaria hace algunos años, al integrarla en un solo regulador del mercado financiero, y que Colombia y Perú cuentan con esquemas similares.
El segundo punto se relaciona con los requisitos de capital. González recordó que, en torno a un año más, se licitará el 10% de los afiliados, lo que en la práctica trasladaría cerca de un millón de personas y unos US$ 20 mil millones a un potencial nuevo participante.
“Bajo la regla actual, para administrar US$ 20 mil millones necesitas una reserva, lo que llamamos encaje, que es el uno por ciento de los fondos. Es decir, necesitas doscientos millones de dólares de capital”, detalló. “Bajo la nueva regla, ese requisito de capital es cercano a cero”, añadió, y planteó que reguladores y mercado deben evaluar este aspecto para evitar riesgos potenciales.
En respuesta, Susana Jiménez, presidenta de la CPC, quien actuó de moderadora del panel, apuntó que la estabilidad regulatoria no impide que la regulación se perfeccione de manera continua.
Longevidad y mercado de capitales
En línea con otros actores del sector privado, González ve un positivo cambio en el discurso del Gobierno, con el énfasis en impulsar el crecimiento.
Un elemento, apuntó, clave en un entorno en que Chile debe competir con otros actores por atraer inversiones.
González recordó que la ley y el nuevo régimen de inversión obliga a las administradoras a buscar la rentabilidad y seguridad adecuadas para los fondos, y que “cualquier desviación de ese objetivo sería considerada un incumplimiento grave de la ley”. Añadió que los fondos de pensiones “son inversionistas globales” y comparan retornos ajustados por riesgo en todos los mercados, dando a entender que un aumento en inversiones locales “no está garantizado”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 ILC
 {{/if}}