Las diferencias en las pensiones según el género es uno de los grandes capítulos pendientes del sistema de capitalización individual y que hasta ahora no ha sido abordado por las reformas al sistema previsional chileno.

A modo de ejemplo, el 61,5% de los beneficiarios de pensiones solidarias son mujeres, mientras que el 38,5% son hombres.
Lo anterior, se explica -entre varios factores- por la tasa de cotización promedio según género. Según datos indicados en el proyecto de reforma previsional, las personas de sexo masculino que se pensionaron en los últimos diez años, cotizaron en promedio 18 años, recibiendo una remuneración final de $ 382.487. En tanto, las mujeres sólo registraron pagos de cotizaciones por casi 13 años, recibiendo una remuneración de $ 295.259, es decir, un 30% más baja.
Parámetros europeos
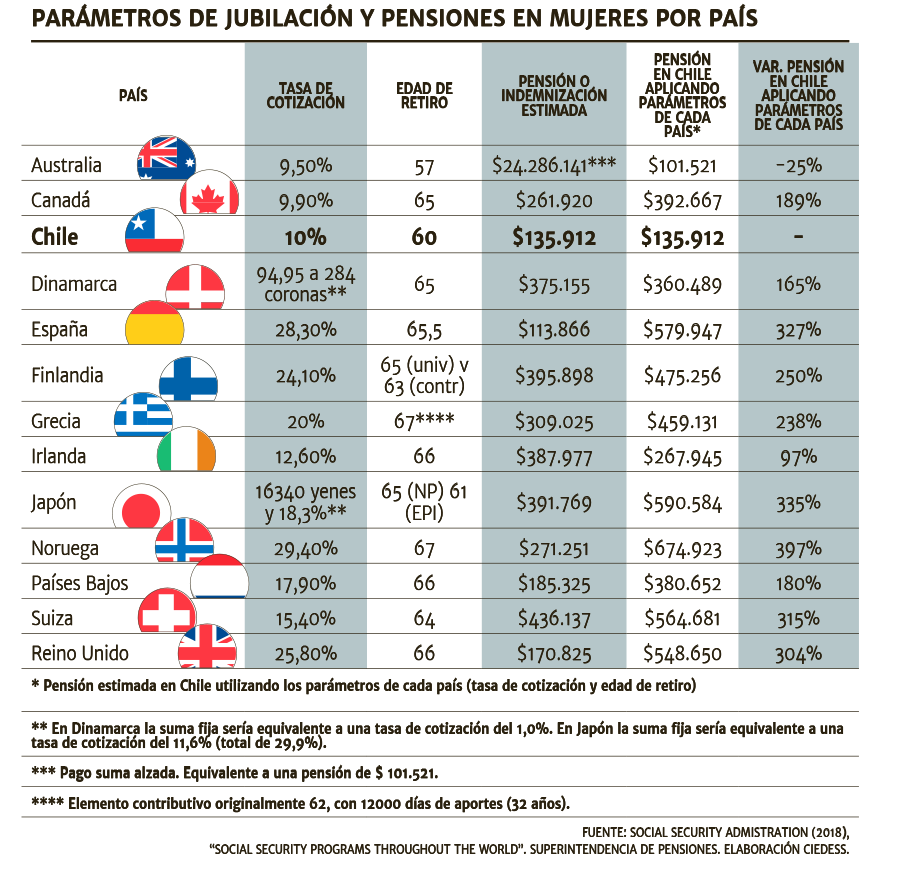
Considerando que en la discusión de la reforma de pensiones que está promoviendo el gobierno se ha mencionado a países de la Unión Europea como modelos a seguir, un estudio de Ciedess-entidad ligada a la Cámara Chilena de la Construcción- da cuenta de cómo serían las jubilaciones en Chile si se ajustaran a los parámetros previsionales (tasa de cotización y edad de retiro) de algunos países de la OCDE: las pensiones chilenas subirían considerablemente, sobre todo en las mujeres.
Si en Chile se utilizaran los parámetros del sistema de pensiones de Irlanda, la jubilación de una mujer chilena sería un 97% mayor de la que actualmente recibe (llegaría a los $ 267.945). En el caso de emular los factores utilizados en Noruega, la pensión podría elevarse hasta $ 674.923, es decir, un 397% más.
Estas cifras contrastan fuertemente con la pensión promedio para mujeres chilenas que se ubica en $ 135.912.
Edad de jubilación
En términos de la edad de jubilación, el estudio indica que casi la totalidad de los países de la OCDE presentan exigencias mayores a la chilena, desde Japón, con 61 años, hasta Noruega, con 67 años. Solamente Australia presenta una edad de pensión inferior (57 años) a lo que exige el sistema chileno (60 años en mujeres).
Un segundo requisito asociado a las pensiones suele ser un periodo mínimo de cotizaciones para acceder a la pensión completa asegurada. Sólo dos países de la muestra no cuentan con esta exigencia: Australia y Chile. Por el contrario, la mayoría requiere un tiempo de aportes considerable. Mientras en los países de Latinoamérica el tiempo varía entre 14 (Venezuela) y 30 años de aportes (Argentina), dentro de los países OCDE el requisito más bajo es de 20 años (Grecia), mientras una gran parte establece 40 años (Canadá, Japón, Noruega, Finlandia), y un máximo de 50 años (Países Bajos, Dinamarca). “En consecuencia, una carrera laboral representativa de la mujer chilena, con menos de 16 años de cotizaciones promedio debido a las múltiples lagunas, sólo generaría pensiones parciales en la mayoría de los países OCDE analizados”, advierte Ciedess.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Chile