Las últimas horas han sido una montaña rusa para los mercados. De la tranquilidad, porque la Fed cumplió con el alza de tasas que se esperaba, a pérdidas, por un discurso de Kevin Warsh más hawkish de lo previsto, a nuevamente alzas ante lo que parece ser un voto de confianza y menor temor a la inflación.
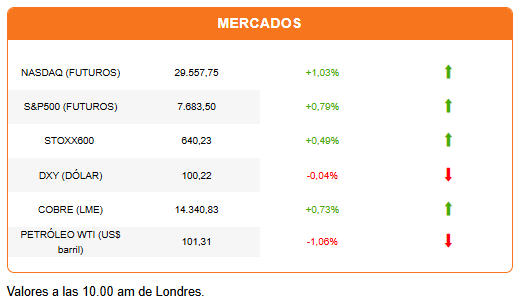
Los futuros estadounidenses se alinean con las alzas de la sesión europea, tras una sesión mixta en Asia. Los bonos repuntan y la tasa de los treasuries a 10 años cae a 4,98%, tras haber cerrado ayer en 5,02% después de la conferencia del presidente de la Fed. El dólar también frena su avance y opera con una baja moderada, dando espacio para un repunte moderado del cobre.
La Reserva Federal elevó ayer la tasa de referencia en 25 puntos base a 3,75%-4%. Se trató de la primera alza desde 2023. Pero el mercado esperaba el ajuste. También esperaba que se tratara de un alza “dovish”. Es decir, un alza casi aislada para mantener en línea las expectativas de inflación, pero no el inicio de un ciclo de ajustes.
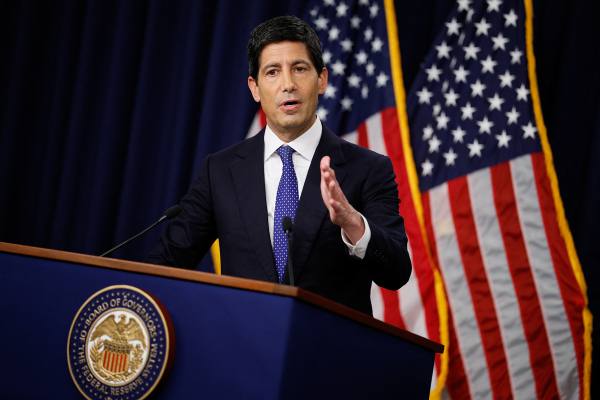
Eso fue exactamente lo que sugirió luego Warsh, en línea con otras señales. La primera fue la decisión unánime a favor del alza. La segunda fue las menciones en el comunicado a la fortaleza de la economía, el consumo y el énfasis en la elevada inflación. A eso se suman las proyecciones. El dot plot mostró que 16 de 18 miembros de la Fed (gobernadores y presidentes regionales) apoyan al menos un alza más antes de fin de año, cuatro incluso a favor de dos ajustes. Finalmente, la conferencia de prensa de Warsh, afirmando que el alza de ayer “comienza a mostrar” lo seria que es la Fed en el control de la inflación. Agregó que el ajuste de 25 puntos base “removió una dosis de la acomodación monetaria”. Inicio, una dosis, el mercado lo leyó como que hay más ajustes en agenda.
Si bien la primera reacción fue una caída de los principales índices bursátiles y de los bonos, esta mañana el mercado se concentra más bien en que el renovado discurso de la Fed le devuelve credibilidad, en medio del temor a una mayor presión de la Casa Blanca (más sobre esto en el podcast). También se concentran en la otra razón que mencionó Warsh: la fortaleza de la economía estadounidense.
También ayuda a calmar el nerviosismo la baja del precio del petróleo. El barril de crudo Brent retrocede a los US$104,5 y el WTI a US$101,4, tras reportes de que Arabia Saudita será capaz de reanudar la operación de su oleoducto Este-Oeste antes de lo previsto.
No hay mayor reacción por ahora a lo que se perfila como un nuevo capítulo de conflicto tarifario. Ayer, el presidente estadounidense, Donald Trump, amenazó con nuevas alzas arancelarias o —incluso— detener por completo todo comercio con la Unión Europea, si el bloque avanza en la propuesta de otorgar a Canadá el estatus de “miembro asociado”. Una idea que Trump afirma sería un “acto hostil” contra EEUU.
En la portada de Diario Financiero: Ministro Quiroz adelanta ejes de plan de reactivación, presupuesto y dice que hay una recesión minera que hace ser cauto en la proyección de agosto.
HOY ESTAMOS ATENTOS A:
- 08:00 Decisión de política monetaria del Banco de Inglaterra.
- 11:00 En EEUU se reportan cifras de inicio de construcción de viviendas y solicitudes semanales de subsidios por desempleo.
- 14:00 El Tesoro coloca deuda en TIPS (bonos protegidos contra inflación) a 10 años. La última operación tuvo una tasa de 2,438%.
- 16:00 Argentina reporta su PIB del segundo trimestre.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 FED