En su informe de perspectivas económicas, la Organización para la Cooperación y el Desarrollo Económico (OCDE) señaló que la economía mundial resistió mejor de lo esperado el impacto derivado del conflicto entre Estados Unidos e Irán.
Aunque la disrupción de cadenas de suministro encareció los precios de la energía, la inversión y producción relacionadas al desarrollo de inteligencia artificial (IA) fueron los principales factores que explicaron esta resistencia.
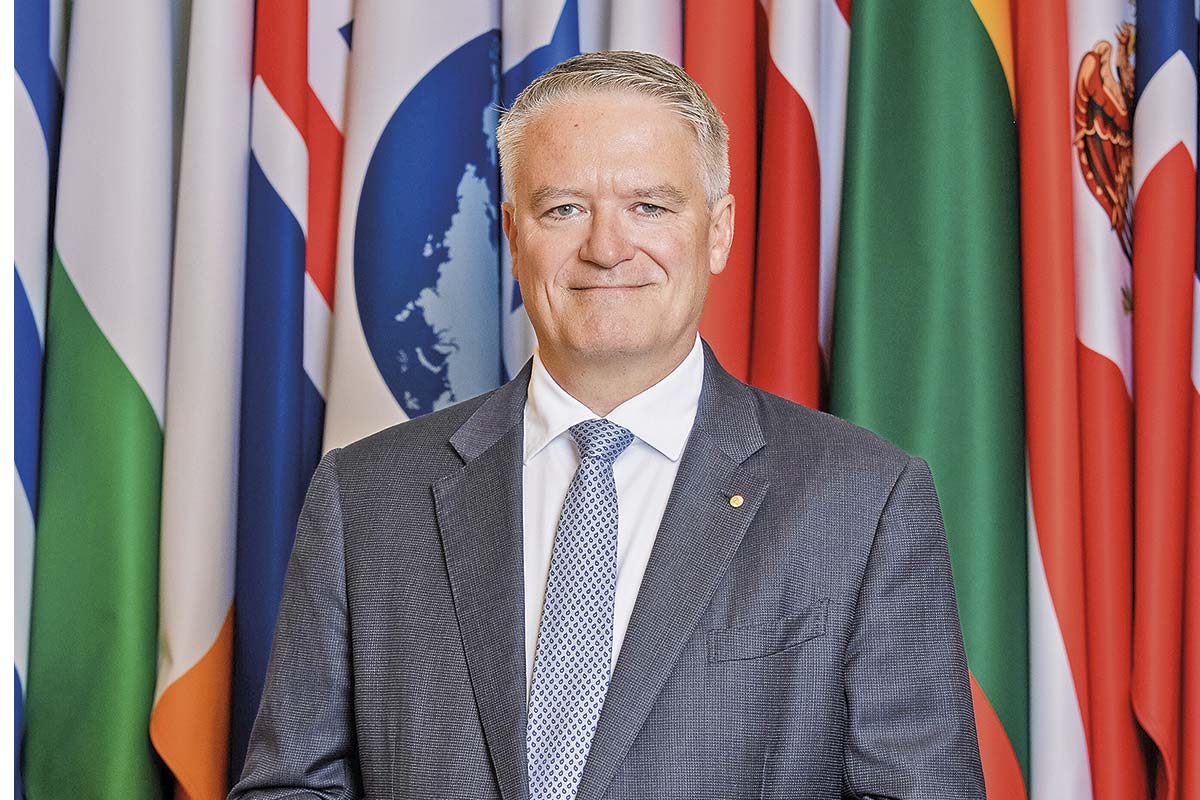
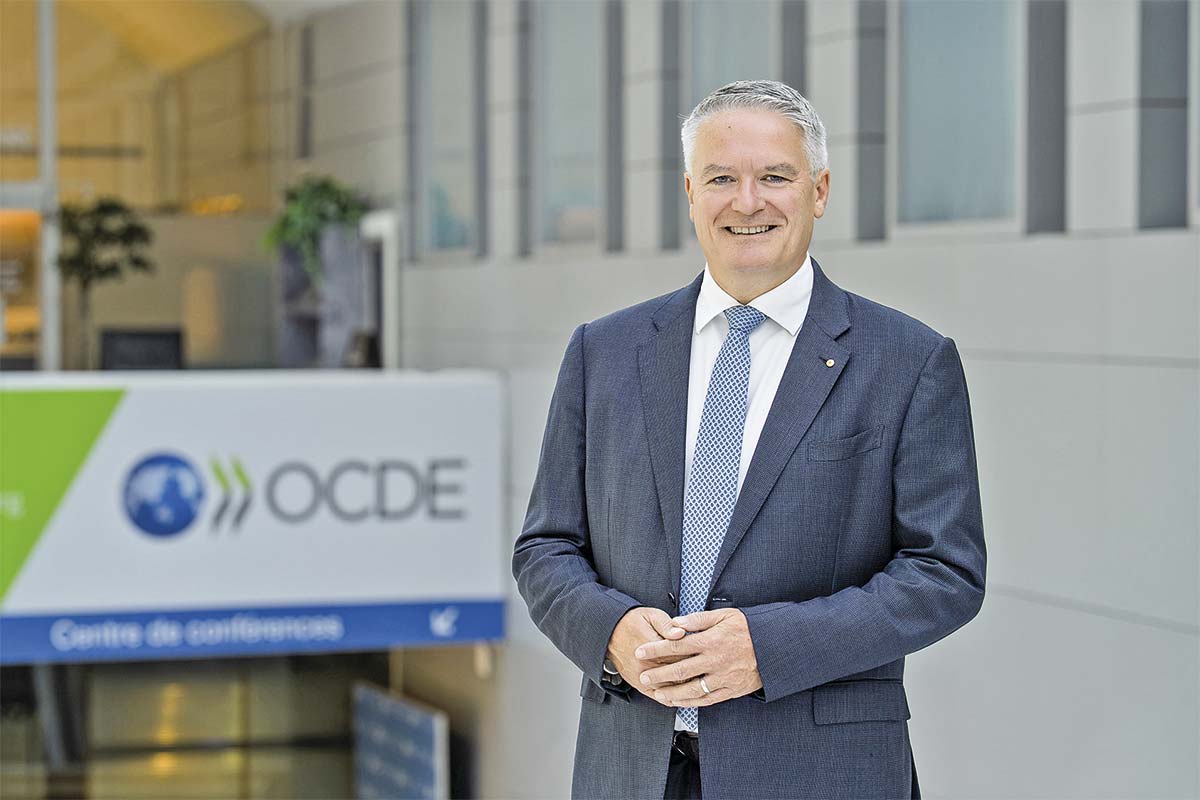
En este contexto, el secretario general del organismo, Mathias Cormann, conversó con DF y se refirió al estado de la economía global, el impulso de la IA y los esfuerzos de Chile por volver a impulsar el crecimiento económico.
- ¿Cuál es su diagnóstico del momento que atraviesa la economía mundial?
- La economía global ha sido más resiliente de lo esperado. No nos enfrentamos a un estancamiento, pero tampoco estamos en la trayectoria de crecimiento sólido que nuestras economías necesitan. Sin embargo, el margen para absorber nuevos choques se está estrechando. Los colchones energéticos son más delgados, los precios de la energía han empujado la inflación por encima de las metas de los bancos centrales en más de la mitad de las economías del G20.
La IA es una gran oportunidad para elevar la productividad, el crecimiento y los niveles de vida. Investigaciones de la OCDE sugieren que una adopción rápida de la IA podría añadir 0,5 punto porcentual al año al crecimiento de la productividad en Chile durante los próximos 10 años.
Los esfuerzos recientes de Chile para simplificar la tramitación de permisos y la regulación, incentivar la inversión y fortalecer la sostenibilidad fiscal son buenos ejemplos de las reformas que los gobiernos deben impulsar.
- Con el aumento del proteccionismo, ¿hasta qué punto la fragmentación del comercio internacional amenaza el crecimiento y la estabilidad económica mundial?
- El proteccionismo no es la respuesta. Las economías abiertas y más pequeñas como Chile no pueden ganar una carrera de subsidios contra las grandes economías, y no deberían intentarlo.
La fortaleza económica de Chile se basa en la apertura, la estabilidad y la competitividad. Es un socio comercial confiable y basado en reglas, con una sólida base exportadora y una amplia red de acuerdos comerciales. Esto posiciona bien a Chile para beneficiarse a medida que las empresas diversifican sus cadenas de suministro.
“Chile está dando pasos positivos con una mejor planificación fiscal a mediano plazo, un rol más relevante del monitoreo y la evaluación en las decisiones presupuestarias, y la racionalización de programas públicos duplicados”.
- El endeudamiento público y los déficits fiscales se han convertido en una preocupación para numerosas economías. ¿Qué riesgos se están acumulando y cuán cerca podrían estar algunos países de enfrentar una crisis de deuda soberana?
- En el conjunto de la OCDE, se proyecta que la deuda del gobierno central alcance el 85% del PIB en 2026. La deuda del gobierno central de Chile también ha aumentado desde la pandemia, pero, con un nivel situado apenas por encima del 40% del PIB, se mantiene muy por debajo de la de muchos miembros de la OCDE.
La deuda también se está volviendo más costosa. En septiembre, los rendimientos de los bonos gubernamentales a 30 años alcanzaron su nivel más alto en más de 15 años en seis de las siete economías del G7.
El alza de los rendimientos refleja dos realidades. En parte, responde a una fuerte demanda de capital, incluida la inversión vinculada a la IA. Pero también refleja inquietudes sobre la inflación y la sostenibilidad de las finanzas públicas. En cualquier caso, el resultado para los gobiernos es el mismo: destinar más dinero al pago de intereses significa disponer de menos recursos para otras prioridades, como el envejecimiento de la población, la defensa y la transición energética.
Los mercados de deuda se han mantenido resilientes, pero diferencian cada vez más entre los países que cuentan con planes fiscales creíbles y los que no. Chile está dando pasos positivos con una mejor planificación fiscal a mediano plazo, un rol más relevante del monitoreo y la evaluación en las decisiones presupuestarias, y la racionalización de programas públicos duplicados.
- ¿Cuáles son los efectos de la IA en el crecimiento y el empleo?
- La IA podría ser la oportunidad de productividad más importante en una generación. En el ámbito laboral, la evidencia recopilada hasta ahora apunta más a cambios en las tareas que desempeñan las personas que a pérdidas de empleo masivas. La tecnología por sí sola no generará las ganancias de productividad. Los países requieren tres elementos: habilidades, infraestructura digital y competencia. Con sus abundantes recursos de energía renovable, Chile está bien posicionado para atraer inversiones en centros de datos e infraestructura digital si asegura estas condiciones.
- Chile lleva más de una década enfrentando dificultades para recuperar un crecimiento económico sostenido. ¿Cuál es el diagnóstico de la OCDE sobre las causas de este desempeño?
- En Chile, al igual que en muchos países de la OCDE, el crecimiento de la productividad se ha desacelerado en la última década. La buena noticia es que Chile cuenta con cimientos muy sólidos sobre los cuales construir: instituciones sólidas, estabilidad macroeconómica, apertura al comercio y abundantes recursos naturales.
Identificamos cuatro oportunidades clave. Primero, aprovechar el potencial no utilizado en el mercado laboral. Con un desempleo cercano al 10%, integrar a más personas al empleo es una prioridad inmediata. Elevar el empleo y la participación laboral, especialmente de las mujeres, incorporaría más talento chileno a la economía.
Segundo, ayudar a los trabajadores a desarrollar competencias a medida que la economía se transforma. Contar con habilidades fundamentales, digitales y pertinentes para el trabajo es esencial para responder a las necesidades del mercado laboral y ayudar a las personas a aprovechar nuevas oportunidades.
Tercero, reducir la informalidad. Más de un cuarto de los trabajadores en Chile (26%) se encuentra en empleos informales. Aunque es una cifra menor a la de muchos países de América Latina, la informalidad sigue limitando el acceso a la protección social, a la capacitación y a trabajos más productivos y mejor remunerados.
Cuarto, hacer que la regulación sea más favorable a la competencia. Chile ha comenzado a abordar estas barreras mediante sus reformas a la tramitación de permisos e inversión. Una implementación sostenida puede elevar la productividad y colocar al crecimiento en una senda duradera.
- ¿Qué reformas debería priorizar Chile para elevar su crecimiento? ¿Dónde están los mayores obstáculos?
- Respecto a la participación laboral y la informalidad, la clave radica en abordar las barreras al empleo femenino –incluyendo un mejor acceso a salas cuna y cuidado infantil– y facilitar que las empresas contraten trabajadores de manera formal. El nuevo subsidio unificado al empleo y la propuesta para ampliar el acceso a salas cuna y eliminar desincentivos a la contratación de mujeres son pasos en la dirección correcta.
En cuanto a la burocracia, nuestro Estudio Económico de Chile 2025 reveló que los tiempos de tramitación de permisos para proyectos de inversión promediaron 6,6 años, fluctuando entre 2,8 años en telecomunicaciones y 8,9 años en minería. La inversión no puede esperar tanto tiempo por una decisión. La Ley Marco de Autorizaciones Sectoriales representa un avance importante. Una implementación efectiva, una mejor coordinación entre organismos públicos y aprobaciones de construcción más rápidas serán claves para transformar la reforma en inversión real, empleos y oportunidades.
“Casi el 60% de la cuota de mercado global ganada por las empresas chinas en el acero se explica por subsidios”
El secretario general de la OCDE, Mathias Cormann, advirtió que la sobrecapacidad producida por la expansión de las exportaciones provenientes de China y sus subsidios estatales representan “un gran riesgo” para el comercio ya que “tensiona el sistema global, algo que tampoco le conviene a la propia China debido a las tensiones que siguen a esta sobrecapacidad”.
El exministro australiano afirmó que “casi el 60% de la cuota de mercado global ganada por las empresas chinas en el acero se explica por subsidios, no por mayor eficiencia”, de acuerdo con la base de datos del organismo llamado Manufacturing Groups and Industrial Corporations (Magic).
Según el informe de perspectivas del sector siderúrgico de la OCDE, el exceso de capacidad mundial alcanzará los 745 millones de toneladas en 2028, superando en 319 millones de toneladas la producción actual de acero del organismo. Esto representa un aumento del 5,7% respecto de los niveles registrados en 2025. En contraste, la demanda crecería apenas un 0,9% anual, agravando el desequilibrio del mercado.
El reporte detalló que, en 2024, la empresa china promedio recibió 15 veces más subvenciones que los productores de otros países. En 2025, los productores de acero del gigante asiático exportaron una cifra récord de 131 millones de toneladas, lo que correspondió a un aumento del 153% en 2020, superando incluso la producción total de acero de la Unión Europea en ese mismo año.
“Subsidiar no paga a largo plazo: aumenta la participación de mercado, pero no genera ganancias en productividad ni rentabilidad, debilita la economía interna y desencadena aranceles en otros países”, sostuvo Cormann, algo que Chile experimentó con el cierre de la planta siderúrgica Huachipato en 2024, lo que que provocó la pérdida de 1.100 empleos directos y otros 3.600 indirectos, haciendo que la Subsecretaría del Trabajo declarara una “emergencia laboral”.
Solo en el primer trimestre de 2024 la acerera ya registraba pérdidas de US$ 41,8 millones, situación que la empresa atribuyó a “la imposibilidad de traspasar a precios las sobretasas recomendadas por la Comisión Antidistorsiones al acero chino, la intensificación del dumping chino y la compleja situación financiera que la firma enfrenta hace años”, según indicó a través de un comunicado.
Con todo, Cormann señaló que ante estos subsidios y sobrecapacidad del país asiático “la respuesta no es cerrar las puertas, sino exigir una competencia justa”.
“China es el principal socio comercial de Chile y el mayor comprador de su cobre, litio y fruta (...) Hay que recibir con agrado las importaciones baratas cuando provienen de una competencia genuina, pero las que se abaratan artificialmente mediante dumping o subsidios son un tema distinto”, indicó, agregando que la clave está en aplicar las reglas internacionales, “no sumarse a una carrera de subsidios, diversificar mercados y trabajar multilateralmente para resolver el problema”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Fernanda Arancibia