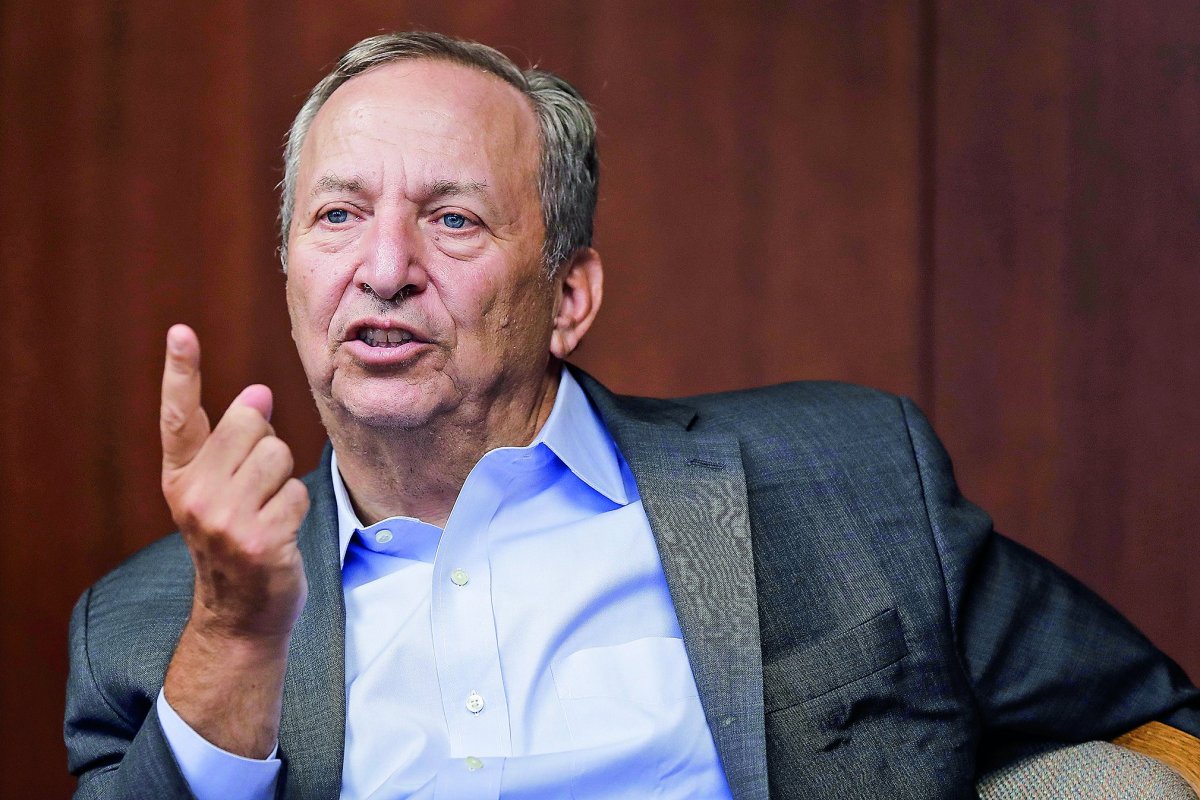
Durante más de tres décadas, Lawrence “Larry” Summers se consolidó como una de las figuras más influyentes del pensamiento económico estadounidense.
Su ascenso comenzó temprano: en 1993 recibió la medalla John Bates Clark, otorgada por la Asociación Estadounidense de Economía al economista menor de 40 años más destacado del país. El reconocimiento parecía encaminarlo a seguir los pasos de sus tíos, Paul Samuelson y Kenneth Arrow, galardonados con el Premio Nobel de Economía en 1970 y 1972, respectivamente.
A los 28 años se convirtió en uno de los profesores titulares más jóvenes de la historia de la Universidad de Harvard, antes de dar el salto a la esfera pública como economista jefe del Banco Mundial. Posteriormente, se incorporó al gobierno de Bill Clinton, donde desempeñó un papel relevante en la respuesta a las crisis financieras de México y Asia durante los años ‘90. Su ascenso en Washington culminó en 1999, cuando fue nombrado secretario del Tesoro, cargo desde el cual también participó en las negociaciones comerciales que allanaron el camino para el ingreso de China a la Organización Mundial del Comercio (OMC).
Ese mismo año, su influencia alcanzó una de sus expresiones más visibles cuando compartió la portada de la revista TIME con el entonces presidente de la Reserva Federal, Alan Greenspan, y el exsecretario del Tesoro Robert Rubin. Bajo el título “Comité para Salvar al Mundo”, la publicación destacó el papel de los tres economistas frente a las turbulencias financieras internacionales de la década.
Dos años después, sumó otro hito a su carrera al ser elegido presidente de Harvard, en reemplazo de Neil Rudenstine.
En 2009 regresó a Washington, cuando Barack Obama lo convocó para dirigir el Consejo Económico Nacional en medio de la Crisis Financiera. Desde ese cargo, Summers participó en el diseño del histórico paquete de estímulo fiscal para reactivar la economía estadounidense y en las medidas de rescate de la industria automotriz, particularmente dirigidas a General Motors y Chrysler.
Sin embargo, la trayectoria de Summers sufrió un abrupto vuelco en 2025, cuando la divulgación de documentos vinculados a Jeffrey Epstein, el fallecido delincuente sexual, reveló la estrecha relación que ambos habían mantenido durante años.Entre los correos publicados figuraban intercambios en los que el economista, pese a estar casado, pedía consejos a Epstein para conquistar a una mujer de su entorno académico. La correspondencia, que se extendió hasta el 5 de julio de 2019, dejó al descubierto un vínculo de confianza que había persistido mucho después de la condena del financista por delitos sexuales en 2008.
Aunque las revelaciones no evidenciaron ninguna conducta ilícita por parte de Summers ni lo vincularon con los delitos de Epstein, desataron un escándalo que precipitó su alejamiento de la vida pública. En noviembre de 2025 dejó sus actividades docentes en Harvard y renunció a diversos cargos, entre ellos su puesto en el directorio de OpenAI.
Tres meses después, en febrero de 2026, anunció su salida definitiva de la universidad, institución a la que sigue vinculado como presidente emérito.
Así lo señaló en la primera entrevista que ofrece desde el escándalo que lo llevó a alejarse de la vida pública. En conversación con DF MAS, reconoció que “ha sido un año difícil” y aseguró: “Mi examen de conciencia ha sido en el ámbito personal”.
Alejado de la escena pública, sostuvo que ha tenido la oportunidad de “reflexionar mucho sobre temas económicos”, precisando que “en el tiempo que viene, no quiero nada más, ni intento hacer nada más que compartir mis puntos de vista sobre una variedad de temas económicos y de política pública”.
Justamente, ahondó en estas temáticas, en un ácido análisis de la administración de Donald Trump, que acaba de sufrir una estrepitósa derrota en las elecciones de medio mandato.
- Más allá de los resultados de estas elecciones, ¿cómo evalúa el liderazgo de Trump durante su segundo mandato?
- Ha sido un período muy problemático para Estados Unidos y para las instituciones estadounidenses. Ha habido un esfuerzo por socavar muchos aspectos del Estado de derecho tradicional. Hubo corrupción y enriquecimiento personal de funcionarios del gobierno a una escala sin precedentes en el último siglo. Hubo un desacato a los mandatos del Congreso y de los tribunales probablemente sin precedentes en mi vida. Y hubo una temeridad e impulsividad en la formulación y ejecución de políticas públicas que no se parece a nada visto en el gobierno estadounidense en el último siglo.
Esto ha sido profundamente problemático para Estados Unidos, en términos de lo que ha significado el liderazgo del presidente Trump.
Pero, en un sentido más profundo, esta semana restauró una fe renovada en las instituciones estadounidenses. Hace tiempo he ahondado en lo que llamo el poder de la “profecía autodestructiva” (self-denying prophecy). La gran fortaleza de Estados Unidos es la capacidad de los estadounidenses de alarmarse mucho y, al alarmarse, cambiar de rumbo y alejarse de los raudales que se aproximan.
Los estadounidenses temieron el malestar de 1979 y luego eligieron a un presidente que restauró la confianza. Estados Unidos temió la erosión del funcionamiento de la sociedad tras los asesinatos, Vietnam y Watergate, y luego se recuperó.
La lección más profunda de esta elección es que debería restaurar la fe en la sociedad estadounidense, porque el edificio se tambalea, pero no se derrumba. La rama se dobla, pero no se rompe.
- ¿Cómo describiría el escenario económico sobre el que se desarrolló está elección?
- La economía no estaba dando buenos resultados a los trabajadores estadounidenses que jugaban según las reglas, como solía decir Bill Clinton. La economía les hacía las cosas cada vez más complicadas, y también hacía cada vez más difícil que sus hijos pudieran aspirar a vivir su sueño americano.
Eso reflejaba debilidades y desafíos que venían de antes de Donald Trump, pero que fueron agravados por los aranceles, que subieron los precios; por la guerra con Irán, que aumentó la incertidumbre y la inestabilidad y elevó los precios de la energía; y por la sensación de que el gobierno estaba del lado de una élite oligárquica y no de la gente común y corriente.
El mayor desafío era que, en un momento en que fuerzas profundas hacían la vida más difícil para las familias trabajadoras, teníamos un gobierno cuyas preocupaciones estaban en otra parte y que, al arremeter (contra todo) empeoraba los problemas.
- ¿Qué muestran los resultados de las midterms sobre la percepción de los votantes respecto de la gestión económica de Trump?
- Fue una elección de repudio. Tuvo mucho más que ver con echar a los republicanos y al presidente Trump que con elegir a los demócratas.
Había una sensación de que esto no estaba funcionando, de que estos tipos ni siquiera lo intentaban, y los estadounidenses se hartaron. Por eso fue un “que se vayan todos” en todas partes. Fue más allá del presidente incluso. Claro, mucho tuvo que ver con el presidente Trump, pero no todo: 500 legisladores estatales republicanos perdieron sus cargos, varias gobernaciones cambiaron de manos. Fue simplemente la sensación de que se necesitaba una clara corrección de rumbo.
- ¿Cómo la pérdida del control del Congreso altera la agenda económica de Trump?
- A decir verdad, Trump no tenía realmente una agenda legislativa. Y ante la ausencia de una agenda legislativa, estuvo dando palos de ciego a través de órdenes ejecutivas, y sospecho que continuará haciéndolo, pero le resultará cada vez más difícil lograr un impacto.
Eso siempre ocurre con un presidente saliente, un “pato cojo” (lame duck) que se acerca al final de su mandato. Pero es más cierto con un presidente saliente repudiado, y más cierto aún con un presidente saliente que hizo todo lo posible por convertirse a sí mismo en el tema central de las elecciones de medio término.
- ¿Qué énfasis espera de la agenda demócrata en el Congreso?
- Veremos la restitución de algunos de los recortes presupuestarios más crueles y brutales de Trump en salud y asistencia alimentaria. Veremos cierto freno al favoritismo descarado hacia los amigos de Trump y los intereses adinerados. Veremos esfuerzos por ajustar cuentas con las empresas tecnológicas, cuyo poder en muchos sentidos ha alarmado a los estadounidenses comunes.
Pero no creo que, sin el control de la presidencia, los demócratas puedan lograr cambios profundos en los próximos dos años, y tendrán la disciplina de no afirmar que están logrando cambios profundos, sino de sugerir que están logrando mejoras incrementales significativas en aspectos que ilustran lo que sería posible con un amplio mandato político.
- ¿Podría haber un endurecimiento en las políticas comerciales y arancelarias de EEUU, dado que sobre esa esfera Trump ha operdo mediante sus facultades como Ejecutivo?
- Es posible, pero poco probable. La disposición de los tribunales a anular el uso abusivo de la autoridad ejecutiva lo atenuará. El presidente tendrá cada vez más dificultades para armar equipos y administrar con personas reputadas o competentes que puedan ejecutar cualquier orden ejecutiva que se le ocurra, dado este repudio.
No esperaría necesariamente un alivio arancelario a gran escala, pero tampoco esperaría un movimiento a gran escala hacia aranceles más altos.
- ¿Cree que este nuevo equilibrio de poder es más favorable para la contención de la deuda y el déficit fiscal estadounidense?
- No estoy seguro. Existe la posibilidad de que tengamos más gasto demócrata del que habríamos tenido de otro modo sin aumentos significativos de impuestos, pero no estoy seguro de que, a corto plazo, esto conduzca a un mejor panorama fiscal.
- ¿Puede tener un impacto en las perspectivas de la Reserva Federal que se encamina a una nueva alza de tasas?
- El aumento sustancial de la volatilidad económica que hemos visto en los últimos días es un asunto de mayor trascendencia para la próxima alza de tasas y para la política de la Reserva Federal que las elecciones de medio término.
Mientras continúe el auge de la inteligencia artificial (IA), las tasas de interés se encontraban en un modo estimulante y ese estímulo era inapropiado dada la solidez de la economía y el panorama de inflación.
Mi postura ha sido que, mientras continuara el auge de la IA, una trayectoria de alzas en las tasas de interés probablemente sería adecuada.
La cuestión sobre la duración del auge de la IA es considerablemente menos cierta hoy que hace unos días, basándose tanto en los resultados de la elección como en lo ocurrido en los mercados. Estoy menos seguro de lo que será y debería ser la política monetaria de lo que lo habría estado hace unos días. Las incertidumbres tienen mucho más que ver con la durabilidad del auge de la IA que con cualquier otra cosa.
- ¿Ve indicios de una burbuja en este sector?
- La corrección de mercado del jueves reflejó un aumento significativo de esa percepción, entre los participantes del mercado. Si se miran los mercados de predicción, se verán diversos indicios de ese tipo.
Si fue un ajuste transitorio en medio de una tendencia que continúa, o si marca el comienzo de un giro, es difícil saberlo, y no querría juzgarlo con certeza ni siquiera con confianza. Pero esa es mucho más la pregunta para el futuro de la política monetaria que la reacción a la composición política del Congreso.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Fernanda Arancibia