Esta semana, la Superintendencia de Pensiones publicó la versión definitiva del régimen de inversión de los fondos generacionales, que, a partir de abril de 2027, reemplazarán a los multifondos de las AFP.
De acuerdo con el nuevo esquema, los 10 fondos generacionales agruparán a los afiliados según su año de nacimiento y reducirán gradualmente el nivel de riesgo de sus inversiones a medida que se acerquen a la jubilación.
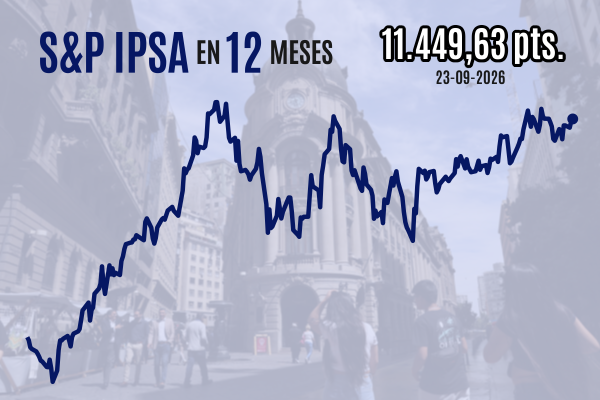
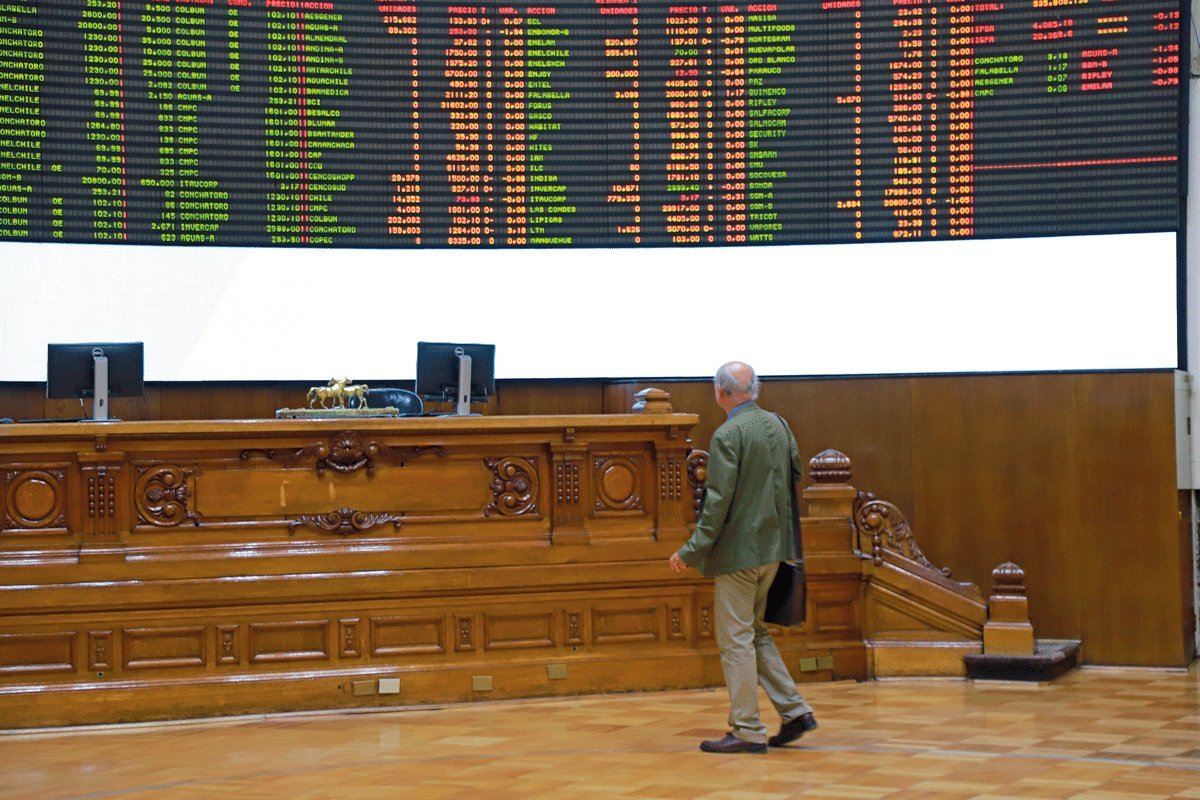
Según un reporte de JPMorgan, este histórico cambio podría traer buenas noticias para la bolsa chilena ya que el nuevo régimen otorga mayor espacio para asumir riesgo en las primeras etapas de la vida laboral, lo que podría traducirse en una mayor demanda estructural por renta variable chilena.
“Las generaciones más jóvenes podrán cargar sus carteras con una mayor proporción de los llamados ‘activos de crecimiento’, categoría que incluye a las acciones de la plaza local”, sostuvo JPMorgan.
Según el banco, si las AFP construyen sus nuevas carteras utilizando el punto medio de las bandas permitidas, habría entradas superiores a US$ 3 mil millones en acciones locales. Y, si se aproximan a la parte alta, superarían los US$ 7 mil millones.
En 2025, las AFP compraron US$ 2.300 millones en acciones chilenas y fue un año récord. Hoy, mantienen US$ 23.500 millones en renta variable local, equivalentes a 9,6% de los US$ 246.100 millones que administran.
“Las generaciones más jóvenes podrán cargar sus carteras con una mayor proporción de los llamados ‘activos de crecimiento’, categoría que incluye a las acciones de la plaza local”, dijo.
El índice que falta
Sin embargo, el mercado está a la espera de otra definición. Si bien el régimen estableció carteras de referencia para cada fondo generacional, la Superintendencia aún no publica qué índices usará para representar cada clase de activos.
Este índice funcionará como referencia para medir el desempeño de las AFP y, aunque las administradoras tendrán espacio para apartarse de él, será una pieza relevante para construir las nuevas carteras.
Según JPMorgan, mientras no se conozcan los índices, no es posible anticipar cómo se distribuirán los eventuales flujos de renta variable. Algunas acciones podrían recibir mayores inversiones, mientras que otras podrían enfrentar reducciones de exposición, aun cuando el sistema, en su conjunto, aumente su inversión en bolsa.
El peso que hoy tienen las AFP en cada papel da una idea de lo que está en juego. Según el banco, los fondos mantienen posiciones equivalentes al 26,4% de SQM-B; 24,5% de Embonor-B; 23,2% de Mallplaza; 23% de Cencosud; 22,6% de Parque Arauco, y 21,6% tanto de Latam Airlines como de CencoMalls.
¿Y la renta fija?
La otra parte de la discusión está en la renta fija. Si bien, el banco sostuvo que existen incentivos para que las administradoras no se queden en el punto medio de las bandas y aumenten aún la participación de activos de crecimiento, no necesariamente implicaría una salida equivalente de recursos desde los bonos.
Más bien, para JPMorgan esto abrirá nuevas interrogantes sobre el peso relativo que tendrá la deuda en las nuevas carteras.
Hoy, la dimensión de ese mercado dentro de los fondos es considerable: las AFP mantienen US$ 85.100 millones en renta fija local, equivalentes a 34,6% de todo el patrimonio que administran.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 José Tomás Rodríguez
 {{/if}}