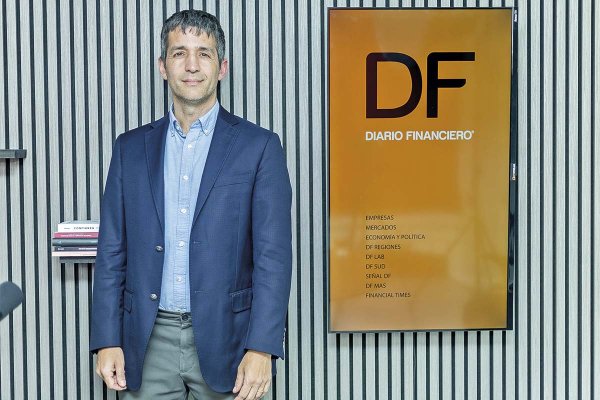
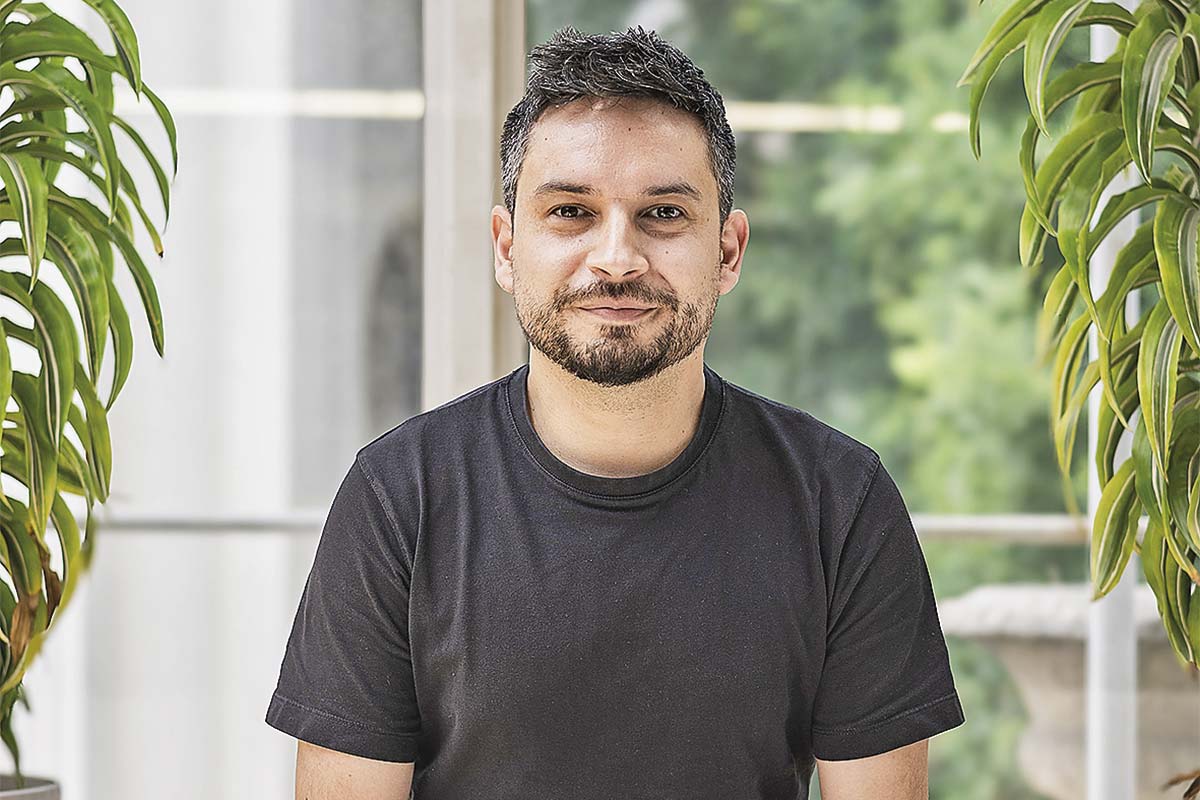
“Sí, el rumor de la prensa es cierto. Vamos a abrir una AFP de Fintual”. Con esas palabras, el socio de Fintual AGF y gerente general del proyecto de AFP de la firma, Omar Larré, oficializó ante sus clientes el ingreso de la compañía al negocio previsional, en el marco de su último Update, realizado durante la tarde del miércoles.
En las oficinas de la gestora de fondos, el ejecutivo presentó las primeras líneas de la estrategia con que buscarán entrar a la industria, cuya principal característica será, según explicó, una propuesta tecnológica orientada a mantener el tipo de relación que hoy tienen con sus clientes.
En conversación con Diario Financiero, el CEO del proyecto de AFP de Fintual precisó que, tal como reveló este medio a inicios de octubre, la firma avanza a paso firme con los trámites ante la Superintendencia de Pensiones para obtener su certificado provisorio de existencia.
Por ahora, enviaron la presentación de antecedentes, además de avanzar en el desarrollo de un software propio para la operación desde enero.
El anuncio oficial de su entrada al negocio se dio en medio de la polémica caída anual del fondo E, arrastrado por inversiones de larga duración en derivados de la tasa del Tesoro de Estados Unidos.
Sobre el caso, Larré aseguró que Fintual formó parte de los actores que levantaron alertas previas por la exposición a swaps.
En esta línea, Larré reconoció que hoy la industria se encuentra “cargada” y que ser una AFP “no es una buena marca”, por lo que el desafío se centrará en la diferenciación.
- ¿Cómo evalúa el caso del fondo E?
- Nuestra opinión técnica sobre el fondo E, la cantidad de volatilidad y de riesgo que se estaba tomando, la veníamos levantando desde 2023 a través de diferentes artículos técnicos. Y tenía que ver con una pregunta obvia: “¿Por qué aumentó tanto el riesgo?”. Tiene sentido que el fondo E tenga algo de riesgo, pero uno adecuado, porque debe tener construcción de valor para la jubilación.
Muchos decían que ese nivel de riesgo adecuado tenía que ver con un nivel de duración de cartera que se pudiera reenganchar (calzar) bien con la duración de las rentas vitalicias. De esta manera, cualquier movimiento al alza de tasas que ocurriera y que perjudicara, por ejemplo, al fondo E (en su monto), se compensara con una tasa de renta vitalicia que también subiera.
Aquí pasó algo más allá de eso: se tomó un riesgo extra, en una curva que no era la local, sino que era la curva en dólares de tasa fija.
Nosotros veníamos levantando esto desde el punto de vista técnico. No es nuestra labor ir a buscar responsables, pero nos quedamos al menos con la tranquilidad de que en público, desde 2023, habíamos hecho el caso técnico de la volatilidad que ocurrió con el fondo E.
- ¿Fue este descalce de duración el problema del fondo E?
- Sí, el problema del fondo E fue el descalce, el exceso de duración en una curva en dólares. En sí, la duración no es buena ni mala, lo que pasa es que se tomó un exceso de riesgo, un exceso de sensibilidad de tasas.
- Y desde un punto de vista de gestores de fondos, ¿fue una decisión técnica desacertada?
- Si uno revisa la prensa, claramente no fue una decisión acertada. Si toman una apuesta por duración en tasas en dólares su tesis es que estas van a seguir cayendo. En este escenario no resultó esa apuesta, y se vio que una vez que lamentablemente bajó el fondo, quizás el tamaño del riesgo que se tomó no era el adecuado. No hay que ser especialista para poder decirlo.
- Se habla de que esta apuesta partió tras los retiros, porque vendieron muchos instrumentos de renta fija para poder generar liquidez, y al salir a recuperar esa duración habría sido difícil hacerlo con los bonos...
- Ese argumento, en que tuvieron que alargar la duración de forma sintética usando derivados puede ser cierto, pero en un tamaño menor al que vimos este año. Ya han pasado varios años después del retiro (de fondos) y se ve que la duración es mayor a esa tesis de que fue solamente por los retiros.
- ¿Habría hecho algo distinto?
- Es difícil de decirlo porque no existe el caso de que tuviésemos una AFP en el diseño anterior a la reforma, no hay ninguna posibilidad de que hubiésemos ingresado. Había barreras naturales de entrada y no nos gustaba el régimen de inversión, y eso lo levantamos en nuestros post técnicos. Le faltaba un poco más de sentido previsional al nivel de riesgo de cada multifondo.
La industria
- Para Fintual, ¿qué demuestra este caso sobre la industria a la que buscan ingresar?
- Que es un desafío poder diferenciarse, porque la marca AFP no es una buena marca. La sigla está cargada y ahora, con este episodio, está más cargada aún. Nuestro trabajo es lograr que se note que no tendremos algunas prácticas del pasado y que además recogeremos prácticas modernas del asset management que vayan en beneficio de los afiliados.
- ¿Qué prácticas de la industria son las que no quieren seguir?
- La primera es lo que criticamos por muchos años en la parte técnica, y que fue uno de los motivos de por qué no entramos antes: los benchmarks no tienen por qué definirse de forma endógena, no tienen por qué definirse en torno al promedio.
- ¿Cómo se delinea el plan de negocios tras presentar oficialmente el proyecto AFP de Fintual?
- Lo importante es dejar en claro que nosotros queremos seguir pensando en una AFP lo más digital posible. La normativa permite tener una sola sucursal, vamos a usar eso, porque solo pide una red de sucursales a nivel regional si es que se gana la licitación del stock.
- ¿No van a ir a licitación?
- Vamos a analizar caso por caso si es que vamos a ir a la licitación o no. Pero queremos existir sí o sí, con o sin licitación podemos hacerlo. Podemos tener una única sucursal a nivel nacional, ser una AFP digital que sirva a, por ejemplo, la base de nuestros clientes que ya están acostumbrados a un servicio 100% digital.
- ¿De qué va a depender si van?
- Vamos a ver si tenemos primero la capacidad y el ánimo de tener una red de sucursales a nivel nacional. Y segundo, si nos hace sentido la cartera de afiliados que nos pueden traer, porque quizás solo atender a los clientes de Fintual nos haga sentir muy bien y muy cómodos, que sea suficiente. Pero el proyecto de AFP Fintual no depende de ganarse una licitación o no.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Cristóbal Muñoz
 {{/if}}