Dos ideas ayudan a impulsar nuevas alzas en los mercados: podríamos ver pronto un acuerdo para reabrir el estrecho de Ormuz, y el lanzamiento de nuevos modelos de negocio mantendría viva la demanda de semiconductores e infraestructura para la IA.
La primera idea lleva a que el petróleo opere a la baja por sexto día consecutivo. Su racha de caídas más larga en los últimos 12 meses. El barril de crudo Brent busca los US$99 y el WTI transa en torno a los US$90.
Las acciones en Asia avanzaron por sexto día consecutivo, a pesar de caídas en Hong Kong y Shanghái y todavía con Japón cerrado por feriado. En Europa, el Stoxx 600 abrió al alza, pero ha recortado su avance con el paso de las horas. Los futuros estadounidenses operan mixtos, quizás a la espera de mayor claridad en torno al conflicto en Irán y con la reunión entre Donald Trump y Xi Jinping en la mira.
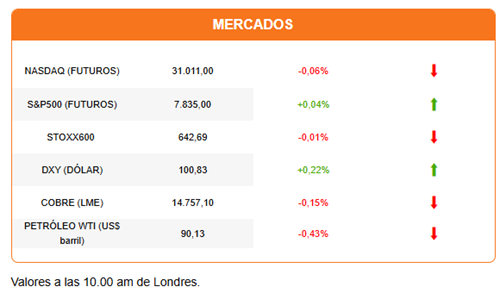
A pesar de la caída del petróleo, el dólar se mantiene firme. El índice DXY avanza para alcanzar su mayor nivel en dos meses. La divisa se afirma en las expectativas de un sesgo más restrictivo de la Fed. Ayer otros dos banqueros centrales advirtieron que el alza de la tasa de la reunión de este mes no es suficiente para cambiar la tendencia de la inflación y encaminarla hacia el rango meta.
A esta preocupación se suma una advertencia de la OCDE. En su actualización publicada hoy, el organismo elevó la inflación esperada para las economías del G20 en 2027 a 3,6% desde el 3,1% que proyectaba en junio. La OCDE también redujo su previsión de crecimiento global para 2027 a un 3%, desde un 3,1%.
Pero algunos analistas esperan que, una vez reabra el estrecho de Ormuz, el precio del petróleo y los combustibles caiga aceleradamente. Ayer, a pesar de una retórica dura ante la ONU y amenazas de “aniquilación”, el presidente estadounidense, Donald Trump, destacó los avances en las conversaciones con Irán. A eso se suma el reporte de la agencia Reuters sobre un reinicio parcial de las operaciones del oleoducto Este-Oeste y los envíos de petróleo saudita en el Puerto de Yanbu.
Al optimismo que generan las expectativas de un aumento del suministro de petróleo, se suma el lanzamiento de Muse, el asistente de IA de Meta. Si bien la acción de Meta cayó ayer 0,63%, la evaluación del mercado del nuevo agente de IA es positiva. Analistas prevén una nueva fuente de ingresos para Meta. Algo que otras empresas podrían replicar. Por ejemplo, CC, el asistente de Google para la administración del hogar.
Pero son las acciones de semiconductores las que están capturando los beneficios en el renovado optimismo en torno a la IA. Al mismo tiempo, se encienden las alertas sobre el riesgo de una concentración en la exposición de los inversionistas. Bloomberg apunta que más de la mitad del alza que llevó a la Nasdaq a dos récords en los últimos cinco días es resultado del rally de cinco acciones: Meta, AMD, Intel, Micron y Nvidia.
La IA seguirá en los titulares durante la jornada. Los riesgos del desarrollo de modelos de IA cada vez más autónomos serán discutidos en una sesión especial del Consejo de Seguridad de la ONU con los CEOs de Anthropic y OpenAI.
En China, reportes de una investigación a DeepSeek y Moonshot, dos de los modelos de IA más avanzados y populares, por posibles problemas de seguridad, arrastran a las acciones de tecnológicas, incluyendo gigantes del mercado como Alibaba y Tencent.
En una noticia positiva desde Europa. Las primeras mediciones de los índices PMI de manufacturas y servicios de la Eurozona revelan un aumento de la actividad por encima de lo esperado, atribuible al repunte del sector de servicios.
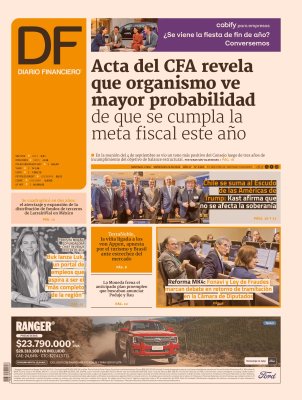
En la portada de Diario Financiero: ¿Cambio de tono? El CFA anticipa una mayor probabilidad de que se cumpla la meta fiscal este año. Reforma MK4: Fonavi y Ley de Fraudes marcan debate en retorno de tramitación en la Cámara de Diputados.
HOY ESTAMOS ATENTOS A:
- Asamblea General de la ONU: El mercado estará atento a la exposición del presidente del régimen iraní durante la sesión de la mañana, y la reunión del Consejo de Seguridad con los CEOs de Anthropic y OpenAI.
- 08:30 El Banco Central publica el PIB regional del segundo trimestre de 2026 y el informe del Mercado de Derivados.
- 09:00 El gobernador de la Fed Michael Barr expone sobre el mercado inmobiliario y el panorama económico.
- 10:45 S&P Global publica la lectura preliminar de los índices PMI de EEUU de septiembre.
- 17:00, el presidente chino, Xi Jinping, llega a Washington.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 inflación