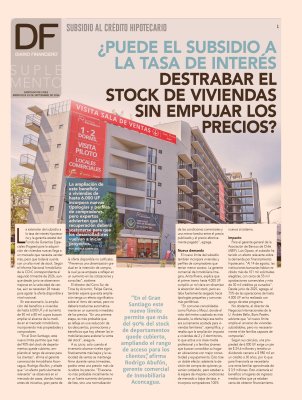
Este martes se retomó la tramitación de la reforma al mercado de capitales (MK4), la cual ingresó a la Cámara de Diputados el 9 de septiembre.
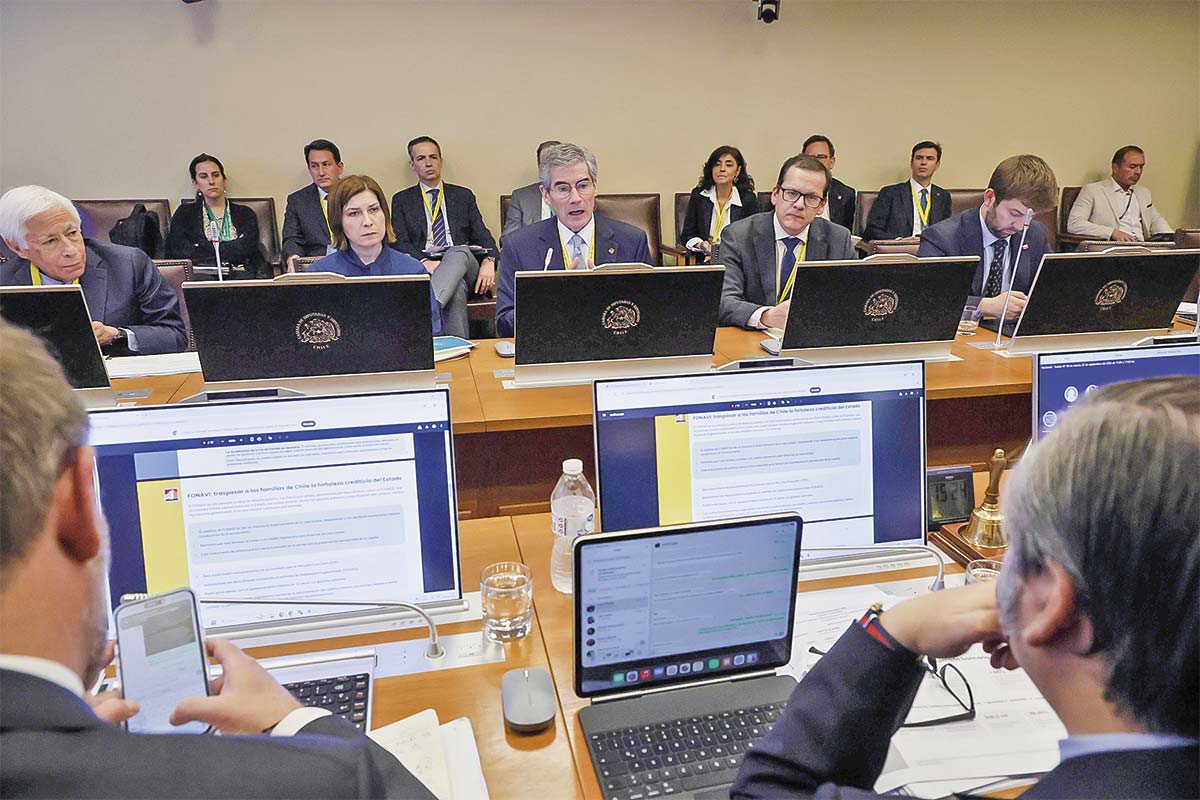
En la Comisión de Hacienda de dicha instanci, participaron el presidente de BancoEstado, Mario Farren, y la presidenta de la Comisión para el Mercado Financiero (CMF), Catherine Tornel.
Farren centró su exposición en las dudas que giran en torno a una de las principales iniciativas de MK4: el Fondo Nacional para la Vivienda (Fonavi). Según explicó, el vehículo tendría patrimonio propio, será supervisado por la CMF y tendrá aportes estatales por hasta US$ 2.000 millones. Además, podrá endeudarse hasta 10 veces su capital, reuniendo hasta US$ 20.000 millones.
Con esos recursos, estimó que podrían financiarse unas 200 mil viviendas, tomando como referencia las UF 2.300 que promedian las propiedades financiadas por BancoEstado.
La propuesta permitiría que bancos, cajas de compensación y cooperativas vendan al Fonavi las nuevas hipotecas que otorguen para primeras viviendas, tanto nuevas como usadas.
Consultado sobre la incorporación de viviendas usadas, Farren fue enfático respecto del foco del instrumento: “La idea del Fonavi no es ayudar a las inmobiliarias”, sino que “el objetivo es facilitar el acceso a la casa propia”.
Según explicó el presidente de BancoEstado, Mario Farren, las instituciones financieras originadoras de créditos deberán competir por un cupo en el fondo a través de una licitación.
Primera pérdida
El proyecto contempla que las entidades que originen los créditos retengan una primera pérdida, cuyo porcentaje todavía no está definido, a pesar de que el ministro de Hacienda, Jorge Quiroz, ha planteado un monto de 3,5%.
Según adelantó Farren, esta se calcularía sobre toda la cartera que cada institución origine para el fondo, de manera que mantenga “todos los incentivos para originar una cartera crediticia de buena calidad”.
Además, explicó que el esquema contempla una serie de respaldos antes de ejecutar la garantía estatal de los bonos: el pie de la familia, la primera pérdida de la entidad, las provisiones del fondo y, posteriormente, su capital. El objetivo, según Farren, es preservar el aporte fiscal.
Para dimensionar el respaldo del fondo, comparó su estructura con las exigencias de Basilea III aplicables a los bancos. Considerando deuda y provisiones, estimó un nivel de capitalización de 18,2%, por lo que, a su juicio, quedaría “razonablemente capitalizado e incluso bajo las reglas de Basilea”.
El rol de BancoEstado
Consultado por la administración del Fonavi, Farren destacó que “BancoEstado tiene los equipos técnicos, la solvencia para cumplir con este rol bajo la supervisión de la CMF”. La administración, agregó, sería “sin costos administrativos adicionales”.
La entidad pública también podrá vender créditos al Fonavi, pero Farren recalcó que no tendría una posición privilegiada frente a las otras instituciones: “Hay una licitación en donde las instituciones tendrán que competir para poder asignarse un cupo dentro del fondo”, explicó.
Consultado por los parlamentarios sobre si BancoEstado podría comprar deuda emitida por el Fonavi, Farren descartó esa posibilidad: “Eso no puede ocurrir por ningún motivo, porque obviamente estamos hablando de una especie de doble apalancamiento”.
A su juicio, esta restricción debería quedar establecida en el reglamento y el financiamiento del fondo se mantendría independiente de su administrador.
Respecto del efecto en las tasas hipotecarias, vinculó una eventual rebaja al costo que consiga el fondo gracias a la garantía estatal: “Inicialmente debieran ser 50 puntos básicos”, sostuvo.
Tornel y los fraudes
Los cambios a la Ley de Fraudes también concentraron parte del debate. Farren señaló que BancoEstado acumula fraudes por US$ 400 millones en cinco años. “Ese es un monto suficiente como para financiar unos 200.000 subsidios con garantías especiales Fogaes”, comparó.
“Nos parece útil para el papel de BancoEstado, el que se calibre esta ley y se limite la repercusión de fraude”, afirmó. También, se mostró abierto a la posibilidad de ofrecer seguros contra fraudes.
Por su parte, la presidenta de la CMF respaldó la propuesta de pasar de culpa grave a leve para determinar la responsabilidad del usuario. “Es casi imposible probar el dolo o culpa grave”, sostuvo, y recordó que la culpa leve es el estándar general de la legislación.
La autoridad advirtió que “finalmente las pérdidas se traspasan a los usuarios” y esos costos pueden causar exclusión financiera entre las personas de menores ingresos. Agregó que los menores ingresos que generan los clientes con bajos saldos y transacciones pueden no compensar las pérdidas por fraude.
Ante las dudas de los diputados, aclaró: “Al cambiar el estándar probatorio no se está diciendo que las personas son las que tienen que asumir todo el costo de fraude”.
Sin embargo, añadió: “Lo que se hace es que, en el caso en que las personas no cuiden adecuadamente sus claves, tienen que pagar las personas”.
Tornel precisó que las instituciones deberán responder cuando fallen sus resguardos de información o incumplan las exigencias de autenticación reforzada.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sofía Fuentes