Es día de discursos y, potencialmente, de reuniones clave. El presidente estadounidense, Donald Trump, se apresta a presentar su discurso ante la Asamblea General de la ONU en Nueva York. Pero la atención se concentra en un posible encuentro con el presidente del régimen iraní, Masoud Pezeshkian, cuya intervención está prevista para mañana.
Es una de las noticias que ayudan a que el petróleo revierta el repunte que registró en la apertura europea. El barril de crudo Brent amenazó con avanzar hacia los US$103 por barril, pero cae nuevamente bajo los US$100. El WTI transa en torno a US$94 tras superar los US$97 en las primeras horas.
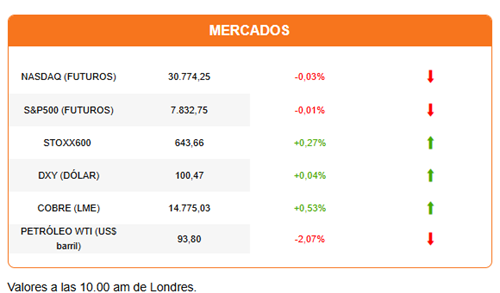
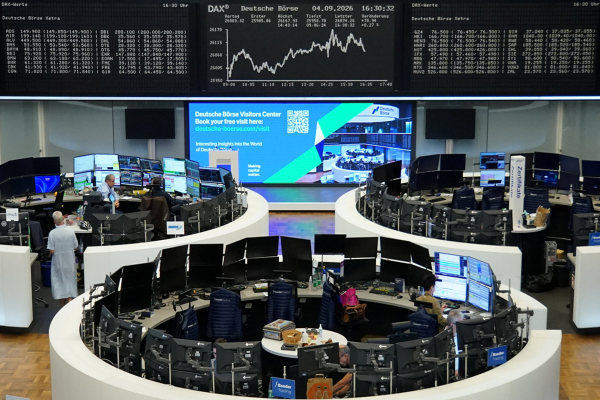
El giro tiene su efecto en las acciones. Los índices europeos comienzan a revertir sus pérdidas y operan mixtos, y los futuros estadounidenses recortan sus caídas. Al inicio de la sesión en Europa, todo apuntaba a un freno en el rally accionario. En Asia, todavía con Japón cerrado por feriado, el Kospi coreano avanzó solo 0,15% y Taiwán recortó un salto inicial para cerrar con un avance de 0,2%. Los futuros estadounidenses operan mixtos. Acciones tecnológicas como AMD o Intel, que subieron 10% o más ayer, operan con caídas moderadas antes del inicio de la sesión. Meta, que impulsó al Nasdaq a un nivel récord, sube 0,37% antes de la apertura tras un alza de 11% ayer.
El dólar modera su avance en reacción a la nueva caída del petróleo. El cobre marca una nueva alza hacia niveles récord. Shanghai Metals Market reportó ayer que los inventarios de cátodos de cobre en ese mercado han caído a su menor nivel desde 2023.
Noticias que llegan desde el Golfo Pérsico ayudan a revertir el repunte del petróleo. El medio japonés cita desde Teherán a un oficial del régimen iraní afirmando que el país podría reabrir el estrecho de Ormuz en siete días, si EEUU retira la presión militar.
Bloomberg reporta que Arabia Saudita informó a las refinerías asiáticas que “muy pronto” podrían retomar las cargas de petróleo en el Puerto de Yanbu, a través del cual sale el crudo del oleoducto Este-Oeste. La semana pasada, Arabia Saudita informó que la reparación del oleoducto, afectado por ataques de las milicias hutíes, podría tomar unas seis semanas.
Los ataques hutíes se han intensificado. El Reino Unido anunció ayer que cooperará con Arabia Saudita en el suministro de ayuda logística para su defensa.
La regionalización del conflicto y la presión de los países del Golfo para que EEUU busque una salida es uno de los focos en la Asamblea de la ONU.
También en la agenda está la guerra entre Rusia y Ucrania, con la UE y la OTAN en alerta por una amenaza de Moscú. Hoy Trump se reunirá con el presidente ucraniano, Volodymyr Zelensky, y se espera que lo presione para terminar con los ataques a la infraestructura energética rusa. La Casa Blanca acusa que son esos ataques los que han provocado el alza en el precio del diésel a un nivel récord. (Más en el podcast)
Otro foco de atención para el mercado es el debate en torno a las tasas de interés y la acción de los bancos centrales. ING apunta a las declaraciones hawkish de los presidentes de las Fed de Chicago y St Louis, Austan Goolsbee y Alberto Musalem, como un factor detrás del sostén del dólar. Los banqueros centrales advirtieron que la Fed tendría que realizar nuevas alzas de tasas, y que el camino para llevar la inflación al rango de 2% no será fácil. Analistas de Deutsche Bank advierten que el mercado subestima el ajuste monetario. Pero desde UBS creen que, por el contrario, se está sobreestimando. Desde el banco suizo destacan que el mercado no prevé ni un recorte de tasas por parte de la Fed en 2027 y 2028. Pero sus analistas consideran que podría ser necesaria una baja a partir de mediados del próximo año.
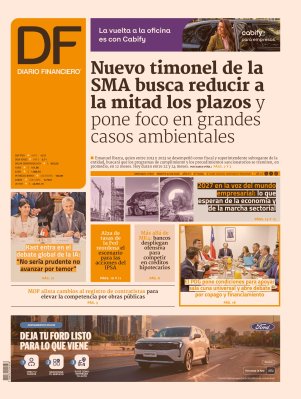
Diario Financiero destaca en su portada cómo un sesgo más restrictivo de la Fed reordena el escenario para las acciones del IPSA. En el titular: Nuevo timonel de la SMA busca reducir los plazos a la mitad y centrarse en “casos grandes” de relevancia ambiental.
HOY ESTAMOS ATENTOS A:
- Wall Street podrá escuchar a tres banqueros centrales: el vicepresidente de la Fed, Philip Jefferson, y los presidentes de la Fed de Nueva York y Richmond, John Williams y Thomas Barkin.
- 09:15 La consultora estadounidense ADP publica su reporte semanal sobre la creación de empleo privado.
- 11:00 Se publica el índice de confianza del consumidor de la Eurozona.
- 14:00 El Tesoro coloca deuda a 2 años. La última operación tuvo una tasa de 4,204%.
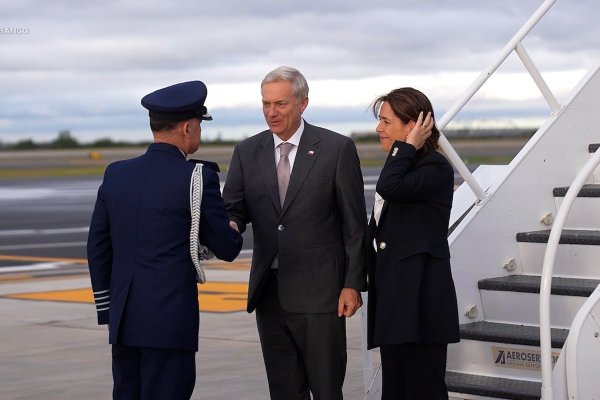
- 14:45 Intervención del presidente José Antonio Kast en la Asamblea General de la ONU, seguida de la reunión del grupo Escudo de las Américas.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 petróleo