La primera alza de tasas de la Reserva Federal (Fed) en más de tres años, anunciada la semana pasada y que dejó la referencia entre 3,75% y 4%, tendrá efectos diversos en las empresas que componen el IPSA.
Consultadas por DF, las corredoras separaron a las compañías favorecidas por un dólar más alto de las expuestas al crédito caro. Todo, como efecto del alza de tasas.
“La tasa de la Fed es como la ley de gravedad: un mayor costo del dinero siempre ejerce presión hacia abajo sobre los múltiplos bursátiles”, dijo el analista de Bci Corredor de Bolsa, José Ignacio Pérez.
El análisis tampoco puede dejar fuera que la Tasa de Política Monetaria (TPM) en Chile está en 4,5% y el bono del Tesoro a 10 años ronda el 5%.
“Cuando los bonos de largo plazo ofrecen retornos cercanos al 5%, las acciones deben competir con una alternativa de menor riesgo”, advirtió el jefe de estrategia de renta variable de Vector Capital, Jorge Tolosa. Aun así, ve a la bolsa chilena mejor posicionada, con relaciones precio-utilidad de 13 a 15 veces.
3,75 - 4% rango de alzas de tasas por parte de la Fed
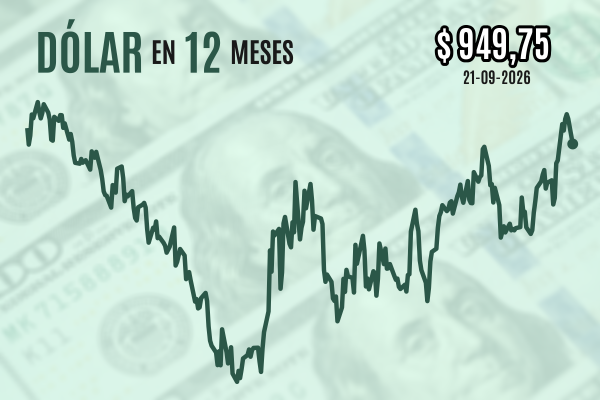
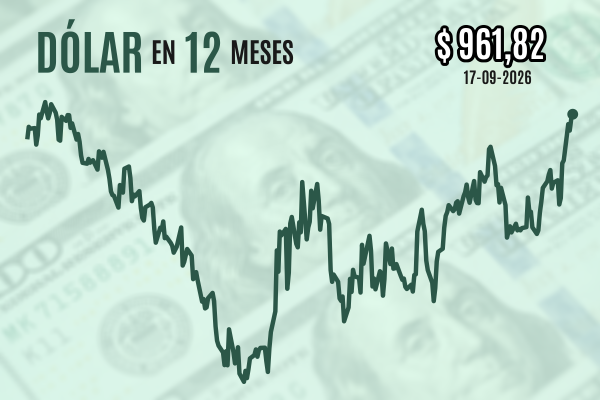
En el escenario en que la Fed sigue subiendo la tasa de interés y el Banco Central mantenga la TPM, el diferencial se estrecharía. “Los inversionistas se llevarían los dólares hacia Estados Unidos, precisamente porque el diferencial no compensa el mayor riesgo”, explicó el gerente de estudios de Renta 4, Guillermo Araya. Esto empujaría al alza al dólar.
Así, las empresas favorecidas serían las exportadoras, sostuvo Araya, quien mencionó a CAP, CMPC, Concha y Toro, Copec y SQM-B. Según Pérez, como estas firmas venden en dólares y gastan en pesos, “la subida del dólar actúa como un subsidio directo al margen operacional”.
Los más expuestos
En el caso de que el Banco Central acompañara a la Fed en las alzas de tasas, el cuadro cambiaría.
Para Araya, Cencosud, Falabella, Ripley y SMU estarían entre las más afectadas, ya que “explican parte importante de sus ingresos y utilidad (...) a través de tarjetas, y el crédito se hace más caro”.
El subgerente de estrategia de renta variable de BICE Inversiones, Aldo Morales, añadió al sector inmobiliario como otro de los afectados si se da este escenario ya que ha sido el más afectado por el arrastre sobre las tasas largas locales.
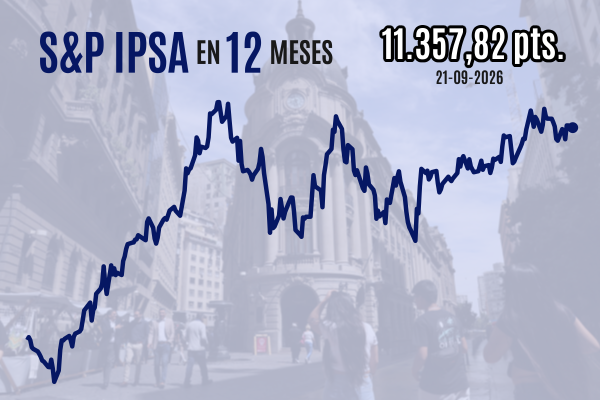
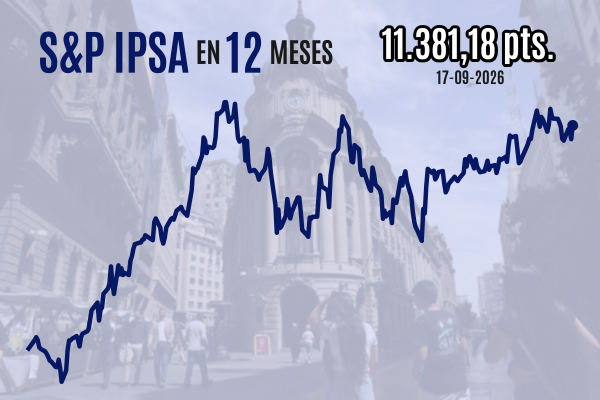
Desde 1994, el IPSA terminó en positivo en 10 de los 13 años en que la Fed subió su tasa. Para Pérez, el peligro está en que “históricamente, el IPSA no tropieza con las tasas altas, sino cuando el comercio internacional y la demanda de nuestros socios comerciales se frenan en seco”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Acciones