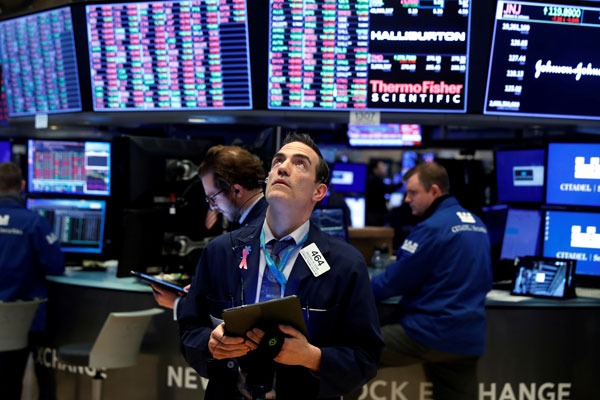
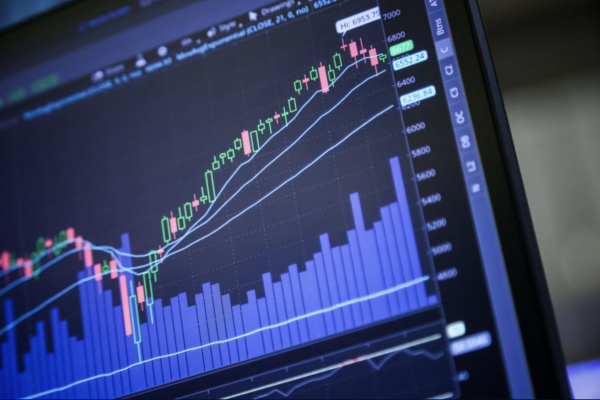
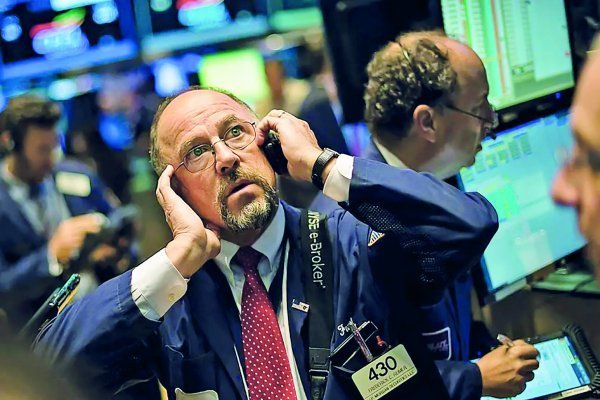
Para las acciones ligadas a la inteligencia artificial (IA), la semana fue una verdadera prueba de fuego. Y el viernes no trajo alivio. El Nasdaq cayó 2,2% y arrastró al S&P 500 a una baja de 1,1%, mientras el Dow Jones retrocedió 0,3%.
Con esto, el S&P 500 perdió 2% en la semana y el Nasdaq se replegó 4,5%. En ambos casos, se trata del peor desempeño semanal desde junio.
Los fabricantes de chips y las llamadas neoclouds (proveedores de infraestructura de nube para IA) volvieron a liderar las caídas. El índice sectorial de Filadelfia (de firmas de semiconductores) selló su octava caída consecutiva, su peor racha desde 2008. En este periodo se ha desinflado un 15,74%, aunque en lo que va de año su escalada es del 55%.
Los ojos estuvieron principalmente en la acción de CoreWeave, cuyos bonos ya transan a precios considerados de estrés, se desplomó casi 12% en la jornada.
Asimismo, desde el viernes de la semana pasada, valores como Intel (-5,79%), Marvell (-5,56%), Micron (-5,63%) y AMD (-5,95%) han sufrido descensos de entre el 14,18% y el 17,24% en los últimos cinco días, mientras que Nvidia (-1,43%), la mayor empresa del mundo por capitalización, ha perdido un 6,61% en el mismo periodo.
Las dudas también llegaron a la deuda de estas empresas. Los precios de los bonos de centros de datos cayeron y encendió alertas sobre la sostenibilidad del auge de la IA, al punto que inversionistas citado por el Financial Times hablaron de un “momento Darwin”, en alusión a que solo sobrevivirán los mejores.
El director de inversiones de Morgan Stanley Investment Management, Jim Caron, advirtió que la renta variable corre el riesgo de una corrección (una baja de 10% desde el máximo) liderada por la tecnología. Tras un desempeño tan fuerte del sector, explicó, las correcciones bruscas son esperables, porque el mercado “es una calle de doble vía”.
No solo las tecnológicas sufrieron. El Russell 2000, de empresas de menor capitalización, cayó 3% en la semana. Fue su sexta baja semanal consecutiva, la racha más larga desde octubre de 2018.
El refugio del Tesoro
Los bonos del Tesoro, en cambio, vivieron una de sus mejores semanas del año. El rendimiento a 10 años se ubicaba en 5,08% el viernes, con una baja de 0,16 punto porcentual en cinco sesiones, la mayor desde febrero.
El movimiento revirtió parte de la venta masiva gatillada por la guerra en Irán y una economía resiliente, que la semana pasada llevó esa tasa sobre 5,3%, su nivel más alto desde 2002. A fines de febrero estaba bajo 4%.
Según Mohit Kumar, de Jefferies, el giro respondió a la inquietud por el ciclo de la IA y al desarme de posiciones.
Pese a todo, el viernes las tasas soberanas corrigieron parte de su caída, luego de conocerse que el Tesoro consulta a los operadores su opinión sobre el tamaño de futuras subastas de deuda.
Los ojos en Warsh
El presidente de la Reserva Federal (Fed), Kevin Warsh, evitó dar señales sobre la política monetaria en Bangkok, donde participó en una discusión en el marco de las reuniones anuales del Fondo Monetario Internacional.
Los operadores lo leyeron como un respaldo a su escenario base, una pausa en las alzas de tasas a fines de mes. Hoy asignan 17% de probabilidad a un ajuste en esa reunión, versus 27% el jueves, aunque dan por hecho un alza en diciembre.
Y es que los precios siguen presionando. La inflación al consumidor de EEUU saltó a 3,7% en septiembre y la mayorista anotó su mayor nivel desde 2022. El jefe de inversiones multiactivos de Royal London Asset Management, Trevor Greetham, destacó que la sensación de que la Fed podría mantener la tasa en octubre se sumó al apetito por bonos.
A la jornada se sumó una noticia de último minuto. El Brent subía 3,5% a US$ 109,7 por barril, su mayor nivel en cinco meses, luego de que legisladores estadounidenses presentaran un proyecto para bloquear el acuerdo entre la Casa Blanca y Rusia que permitiría a Moscú liberar cientos de millones de barriles de diésel.
Chile, a media máquina
A nivel local, el IPSA cerró plano en 10.970,29 puntos, con bajos montos transados. Falabella lideró las alzas con 3,2%, mientras Enel Américas (-2%), Latam (-1,8%) y Bci (-1,2%) pesaron a la baja. Con ello, el selectivo anotó una leve caída semanal.
El dólar, en tanto, subió $ 3,5 hasta $ 985,4 empujado por el repunte del petróleo, y sumó $ 6,7 en la semana. El cobre, por su parte, borró por completo sus fuertes ganancias del día.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok




 Alto contraste
 nasdaq
 {{/if}}