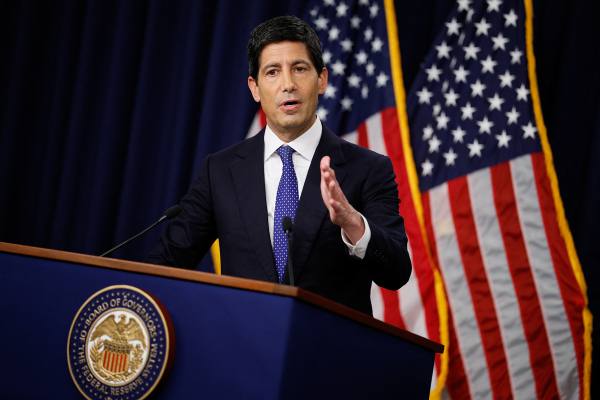
El límite superior de la tasa de fondos federales quedó en 4%, acercándose a la tasa de política del Banco Central de Chile, que se encuentra en 4,5%.
Si bien esto ya estaba internalizado, las señales extra que envió la Fed llevaron al dólar-peso a retomar impulso en la tarde del miércoles. La paridad se afianzó en $ 960, un máximo desde octubre de 2025 y que plantea la interrogante de si podría alcanzar los $ 1.000, como ocurrió previamente en abril de 2025.
Mientras la tasa doméstica no cuenta con mayores perspectivas de alzas futuras -o bien, la idea se somete a discusión en vista de las circunstancias-, en Estados Unidos los operadores de futuros y swaps están descontando una alta probabilidad de que la tasa oficial escale 75 puntos base adicionales en los próximos 12 meses.
El posicionamiento contra el peso ya se había estado reactivando decididamente en los días anteriores, según datos del Central que incluyen apuestas direccionales, operaciones de carry trade y coberturas asociadas a otras posiciones en activos locales.
Desde el 9 de septiembre, no residentes han comprado moneda extranjera por US$ 2.600 millones en derivados financieros de tipo de cambio, cifra que corresponde a unos US$ 2.200 millones en el caso específico de los forwards de dólar-peso.
La suerte del peso chileno es completamente distinta a la de sus pares latinoamericanos. Mientras el peso colombiano, el real brasileño y el peso mexicano lideran -en ese orden- el ranking de desempeños de 2026, el peso chileno es la tercera divisa más depreciada del período, ya que ha perdido 6,3% de su valor.
"La depreciación del peso está mostrando un conjunto de elementos: Fed endureciendo su política monetaria, dólar fortalecido a nivel mundial, crecimiento chileno estancado, presiones inflacionarias y riesgo geopolítico", resumió la economista sénior de AICapital Investments, Cynthia Kirby.
El ranking de retorno total, que incluye los intereses devengados al mantener la divisa en depósitos de corto plazo, deja al peso en el segundo peor lugar del ranking, con un retorno negativo de 3,9% solamente mejor que el del baht tailandés. Mientras que en la cúspide, el peso colombiano ostenta una rentabilidad de 31%.
Desde aquí hacia dónde
"Los precios son reflejo de los flujos del momento, y este flujo se puede explicar por el diferencial de tasas. Mientras la tasa del Banco Central la mantiene, EEUU la sube. Como hace bastante tiempo que no teníamos un alza de la tasa de fondos federales, esto genera un espacio para que el tipo de cambio aumente, y eso es lo que vimos con el salto que dio desde los $ 950, que era una zona de resistencia bastante importante", repasó el gerente de Trading en Fynsa, Gustavo Gallardo.
De hecho, estimó que el dólar "puede seguir subiendo", en tanto no se revierta el fuerte aumento de los precios de la energía, que es lo que empujó a la Fed a iniciar este posible ciclo de endurecimiento monetario.
Según el CBO de Global66, Rodrigo Lama, "el rango de operación del dólar-peso para los próximos meses debería situarse entre $ 950 y $ 985, con el sesgo hacia la parte alta mientras el mercado no reciba señales dovish (flexibles) de la Fed ni una moderación del conflicto en Medio Oriente que alivie la presión del petróleo".
Y anticipó que, si los datos de inflación confirman persistencia y la segunda alza de diciembre se consolida como escenario base en EEUU, el tipo de cambio podría presionar hacia $ 990 y $ 1.000 hacia finales de año.
"Dado que Chile continúa bastante vulnerable a shocks externos y que aún no veremos reflejados los efectos positivos de las medidas que está tomando el gobierno, el tipo de cambio se mantendría volátil, moviéndose en un rango entre $ 940 y $ 960, con expectativas de apreciación en la medida que vayamos viendo una recuperación del crecimiento", evaluó Kirby.
De acuerdo con la economista, el dólar podría regresar a $ 1.000 en el corto plazo, pero considera que la probabilidad es muy baja.
¿Demasiado caro?
Para algunos, el alza del billete verde se ha extendido más allá de su valor razonable.
"Estos niveles en el tipo de cambio están por sobre lo que reflejan los fundamentales, lo que sugiere que la incertidumbre externa, junto con un escenario macrofinanciero volátil y que se percibe restrictivo, están presionando al alza al dólar-peso", sostuvo el economista de Banco Santander, Rodrigo Cruz.
"Hacia adelante, estimamos que el peso debiese tender a apreciarse gradualmente durante los próximos meses, en la medida en que disminuya la incertidumbre externa y se normalicen las condiciones financieras globales. Bajo ese escenario, proyectamos un cierre de año en torno a $ 910", estimó.
La tendencia que ha seguido el cobre es muy distinta a la del peso, pues el metal registraba este jueves un avance de 17% en el curso del año, cotizando a US$ 6,56 por libra en la Bolsa de Metales de Londres.
Desde Fynsa, Gallardo explicó que "el peso chileno ha perdido sensibilidad al alza del cobre debido a que la producción del metal en Chile no ha estado a la altura de aprovechar esta mayor alza del precio internacional". Esto, bajo el entendido de que los precios seguirían siendo históricamente altos aun con una mayor producción local.
Sí consideró que de todas formas es un buen indicador, sobre todo para el caso de que se solucionen algunos factores internos, de manera que Chile vuelva a producir una mayor cantidad de cobre.
Lama, de Global66, sostuvo que $ 960 no es un precio irracional dadas las circunstancias actuales, pero se alineó con la postura de que debería haber un espacio de caídas.
"Con el cobre en máximos históricos, el equilibrio fundamental del tipo de cambio debería estar en una zona considerablemente más baja. Sin embargo, el precio de mercado no refleja solo fundamentos: refleja también el posicionamiento institucional, y en este caso las posiciones vendedoras de no residentes", recalcó.
De hecho, según su análisis el precio actual del dólar es razonable como "reflejo del posicionamiento de mercado", pero no como reflejo de los fundamentos macro de Chile.
Desde AICapital, Kirby consideró que, de hecho, el alto precio del cobre es uno de los factores que amortiguaría cualquier posible depreciación adicional del peso, dificultando la llegada del dólar a niveles de $ 1.000.
Próximos datos
Dado que el calendario económico de EEUU no cuenta con publicaciones de alto impacto la próxima semana, los mercados estarían más dependientes de cualquier posible noticia sobre la evolución del conflicto en Medio Oriente.
Al cierre de esta edición, los precios del petróleo se relajaban, gracias a la expectativa de que Arabia Saudita podría restaurar en los próximos días la mitad de la capacidad de su oleoducto Este-Oeste, que tuvo un cierre forzado por ataques con drones.
Luego, los últimos días de septiembre verán cifras que podrían mover la aguja. Entre ellas, las ofertas laborales de agosto, la lectura definitiva del PIB del segundo trimestre y los indicadores de precios de gasto en consumo personal de agosto (entre los que se encuentra el "dato de inflación preferido de la Fed").
Esto, para luego dar paso a los primeros días de octubre, donde se conocerán los índices ISM y el reporte oficial de nóminas no agrícolas correspondientes a septiembre, datos que los inversionistas revisarán con particular detención. 


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Benjamín Pescio
 {{/if}}