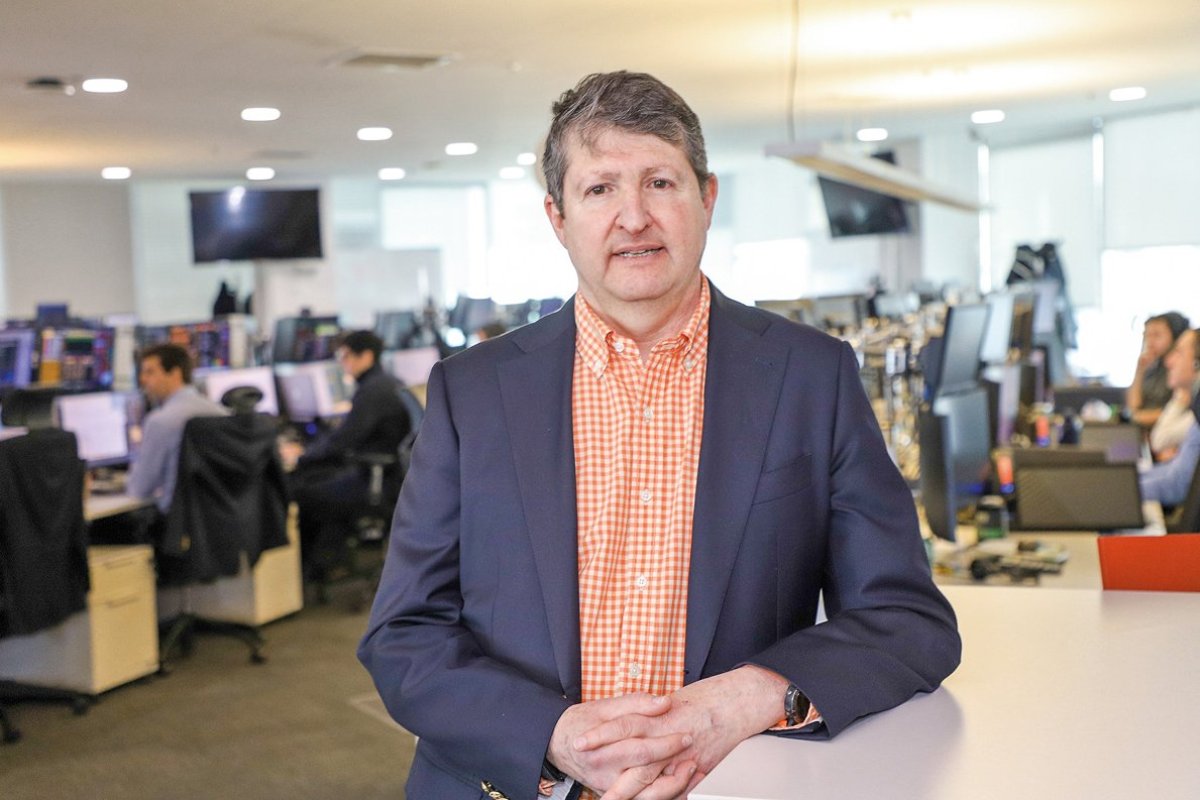
A semanas de cumplir 12 años como economista jefe de Bci, Sergio Lehmann, observa una economía muy distinta de la esperada. La actividad no tomó impulso, el mercado laboral se deterioró y el petróleo volvió a presionar la inflación.
Lehmann llegó a Bci en 2014, tras trabajar desde 1996 en el Banco Central, donde fue gerente de Análisis Internacional. Advierte que la combinación actual es incómoda: el instituto emisor carece de espacio para recortar la tasa y el Fisco necesita recuperar la disciplina presupuestaria.
Su conclusión es que la reactivación tendrá que ser encabezada por el sector privado. A su juicio, la Ley de Reconstrucción Nacional ya entregó incentivos y ahora corresponde que se traduzcan en proyectos.
—La economía enfrenta un bajo crecimiento, mientras la inflación vuelve a subir por el conflicto en Medio Oriente y el precio del petróleo. ¿Qué panorama está viendo Bci?
—No es una situación cómoda para un banco central cuando ve una economía frenada y la inflación sobre la meta. Eso genera tensión respecto de cómo implementar la política monetaria. Hay que mantener la cautela y entender que esta mira a dos años plazo.
Prevemos una inflación cercana a 4,5% a fin de año, pero durante 2027 irá convergiendo hacia el 3%. Probablemente hacia la mitad del próximo año estaremos en torno a ese valor.
—¿Qué riesgo podría alterar esa trayectoria?
—La proyección está condicionada a que el precio del petróleo tenga alguna reversión. Lo vemos a fin de año por debajo de los niveles actuales, pensando en que en algún momento la guerra debería ceder. Si eso no ocurre, la inflación se mantendrá elevada y generará mayor presión sobre la política monetaria.
El gran riesgo sería un desanclaje de las expectativas. Por ahora se mantienen en 3% a dos años y eso le ha permitido al Banco Central prever que no moverá su tasa. Pero hay que estar atentos a esa variable.
—¿Se acabó la posibilidad de bajar la tasa de interés?
—En estas circunstancias no hay espacio, porque la inflación está siendo más persistente. Pero la TPM de 4,5% está ligeramente sobre la estimación de su nivel neutral. Cuando la economía esté equilibrada, los ruidos globales se disipen y el petróleo retorne a niveles menos alejados de los previos a la guerra, podría haber espacio. No descartaría algún recorte hacia la última parte del próximo año, tal como muestra el corredor del IPoM.
“La apuesta no funcionó”
—A comienzos de año se esperaba que la economía creciera alrededor de 2% e incluso se hablaba de superar el 3%. ¿Qué ocurrió?
—Hubo varios factores. Los mayores riesgos globales incidieron en las decisiones de inversión. Hay una piscina grande de proyectos que probablemente comenzará a ejecutarse, pero hasta ahora varias empresas han postergado su inicio.
La sensación de crisis también llevó a las familias a ser más cuidadosas en su gasto. Y subestimamos el desempeño del mercado laboral. Su deterioro ha sido mucho mayor de lo previsto y ese es un componente central, porque el trabajo alimenta el consumo.
—¿Cuánto crecerá la economía este año?
—Proyectamos 0,7%, algo más que el Banco Central y en la parte superior de su rango. Vemos una recuperación en los próximos trimestres, pero podría ser más lenta de lo que anticipábamos.
—¿Ha faltado una respuesta de corto plazo del Gobierno frente a la debilidad de la actividad y el empleo?
—El foco inicial en las medidas estructurales fue correcto. La economía mostraba un crecimiento tendencial cercano a 2%, que es muy pobre, y era necesario avanzar en reformas para aspirar a tasas más altas. Eso perdurará cuando se evalúe a este Gobierno.
La apuesta era que los cambios estructurales mejorarían la confianza y producirían efectos de corto plazo. Esa hipótesis no se dio: algunas empresas prefirieron postergar sus inversiones. Era una buena apuesta, pero no funcionó y hoy es necesario apurar otra línea para abordar las urgencias.
—¿El fuerte traspaso del precio internacional de los combustibles aplicado en marzo contribuyó a debilitar la economía?
—Siempre es más fácil evaluar la historia mirando por el espejo retrovisor. Los argumentos entregados entonces por el ministro de Hacienda apuntaban al costo fiscal que significaba retrasar ese ajuste. Creo que no se previó el impacto que iba a generar. Fue bien decidor respecto de la sensación de riesgo que se instaló cuando se observaron incrementos de esa magnitud y llevó a una caída o desaceleración importante del consumo.
Mirando hacia atrás, probablemente la forma correcta de implementarlo habría sido gradual. Eso permite suavizar los shocks y que las familias acomoden de mejor manera su presupuesto, generando un efecto mucho más contenido. En ese momento me inclinaba por un ajuste gradual, justamente por el temor de que provocara consecuencias no deseadas en variables clave como el gasto y el consumo.
—¿Y qué señal produjo la suspensión de concesiones en Biobío y Valparaíso?
—Era necesario seguir adelante con ellas. Habían sido licitadas y podrá haber existido algún argumento para suspenderlas, pero me parece que lo correcto habría sido mantenerse dentro del marco en que se realizaron esos procesos. El Gobierno, sobre la base de los antecedentes que manejaba, hizo otra evaluación.
—¿Qué medidas podrían producir un efecto más inmediato?
—Acelerar proyectos de obras públicas. La construcción está muy caída y Chile tiene una deuda pendiente en infraestructura. El programa de concesiones estuvo frenado durante bastante tiempo. La construcción es intensiva en mano de obra y un impulso rápido permitiría comenzar a mejorar el empleo. Mover al sector público cuesta, pero si existe convicción de los ministros y sus equipos es posible dar mayor celeridad.
El rígido mercado laboral
—El Banco Central estima que la tasa de desempleo de equilibrio subió a entre 8% y 8,5%. ¿Es alcanzable la meta de 6,5% planteada por Hacienda?
—Bajo el marco actual, llegar a 6,5% no se ve factible. Para alcanzarlo es necesario introducir mayor flexibilidad, revisar la base sobre la cual se calculan las 40 horas semanales y, ojalá, avanzar en contratos por hora. Hay una carga ideológica mayor en estos temas y, por lo tanto, avanzar en el Congreso es más difícil.
El incremento del salario mínimo por encima de lo prudente, con una productividad estancada, ha sido absorbido por los empleadores. También están las 40 horas, para las que asumimos un marco extremadamente estricto, y la reforma de pensiones. Esta siguió un camino correcto de acuerdos, pero ha tenido un costo para las empresas.
Tenemos un mercado laboral con una rigidez muy alta y elevados costos de contratación. Más allá de las medidas de emergencia, es necesario abordar cuestiones estructurales y ojalá exista piso político para esa discusión.
—¿El desempleo podría llegar a 10% antes de comenzar a descender?
—Todavía podemos tener un deterioro. Después debería comenzar a mejorar por factores estacionales, especialmente por la agricultura y el comercio. Pero los factores estructurales seguirán presentes; por eso hay que avanzar más rápido en infraestructura y construcción para buscar, al menos, la tasa de equilibrio de entre 8% y 8,5%.
La señal fiscal
—¿Cómo se compatibilizan esas necesidades con un Presupuesto en que el gasto crecería entre 0% y 1%?
—Hay que ser muy cuidadosos con el gasto público. No hemos cumplido la regla fiscal, las cuentas públicas se han deteriorado y la deuda ha aumentado más allá de lo previsto. Es muy importante restablecer con fuerza la responsabilidad fiscal.
Estoy en línea con que el próximo Presupuesto no contemple un crecimiento del gasto superior a 0,5%. De otra manera, volveremos a incumplir el compromiso de ordenar las cuentas públicas. Dentro de ese marco, el Presupuesto tendrá que concentrarse en los sectores que permitan un impulso más rápido, como construcción, infraestructura e inversión pública.
—Si el Banco Central no puede bajar la tasa y el Fisco tampoco tiene espacio para expandirse, ¿la reactivación depende del sector privado?
—El sector privado tiene la mayor responsabilidad. Se han entregado señales potentes para generar condiciones que permitan aumentar la inversión: cambios tributarios, permisología, invariabilidad tributaria y medidas para el sector inmobiliario. Son señales contundentes que deberían abrir el apetito por desarrollar nuevas inversiones y aprovechar el enorme potencial de Chile.
Los inversionistas extranjeros ven oportunidades en Chile, particularmente en infraestructura. Somos un país que ofrece garantías y cierta seguridad, reforzadas por las medidas del Gobierno. El que debe llevar adelante la recuperación —o tomar la pelota— es el sector privado, que hoy tiene condiciones para empujar la economía con mayor fuerza.
—Bci proyecta un crecimiento de 3% para 2027, por encima de la estimación del Banco Central. ¿En qué se sostiene ese mayor optimismo?
—Nuestra proyección está en la parte alta del rango del Banco Central. El instituto emisor estima que los efectos de la Ley de Reconstrucción serán más lentos y que su impacto será mucho más significativo hacia 2028. Para 2027 mantuvo el rango que proyectaba en junio, cuando aún no consideraba la ley.
Además, ahora se parte desde una base mucho menos exigente, porque la economía crecería de todas maneras menos de 1% este año. Eso, por razones estadísticas, debería favorecer la tasa de expansión de 2027.
—¿Qué indicador permitiría comprobar que la recuperación comenzó?
—El mercado laboral. Que la economía vuelva a generar empleo es clave. Hemos visto destrucción de empleo formal, que tiene un impacto macroeconómico mayor, pero también en el sector informal. Hay que comparar los datos con los meses inmediatamente anteriores.
Lo mismo ocurre con el Imacec: más que la variación en doce meses, hay que mirar la dinámica mes a mes. Eso mostrará si la economía se recupera al ritmo proyectado o comienza a materializarse el riesgo señalado por el Banco Central.
El cobre récord que Chile no logró aprovechar
El cobre se encuentra en torno a máximos históricos, pero su efecto sobre la economía chilena es menor que en ciclos anteriores. Para Lehmann, el país está pagando la falta de inversiones necesarias para sostener su producción.
“No estamos recogiendo con suficiente fuerza la oportunidad de un cobre cercano a su récord histórico. La producción ha estado estancada durante 20 años e incluso ha caído en el margen, porque no hicimos las inversiones necesarias frente al envejecimiento de los yacimientos”, afirma.
Lehmann recuerda que Chuquicamata tiene más de un siglo y Escondida supera los 30 años. Agrega la falta de proyectos greenfield y nuevas exploraciones, además de tramitaciones que podían extenderse durante siete u ocho años.
“Muchos proyectos no se desarrollaron por la discrecionalidad y los altos costos de una tramitación extremadamente larga. También influyó la discusión sobre el royalty, que llevó a las mineras a esperar que se despejara antes de iniciar nuevas inversiones”, señala.
El resultado se expresa en la pérdida de participación de Chile en la oferta global. “Hace 15 años representábamos 30% de la producción mundial de cobre; hoy somos 20%. Estamos aprovechando en menor magnitud de lo que podríamos las condiciones especialmente favorables para el metal”, sostiene.
La oportunidad, sin embargo, continúa abierta. La demanda se mantendría sólida por la inteligencia artificial, la electromovilidad y las energías renovables. Además, Lehmann estima que existe mayor seguridad tributaria, una permisología menos pesada y mejores condiciones para invertir.
“Todavía tenemos la oportunidad de ponernos las pilas, iniciar nuevos proyectos y aprovechar la riqueza mineral del país”, afirma. Una mayor producción también entregaría ingresos fiscales y aliviaría las deterioradas cuentas públicas.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 empleo
 {{/if}}