VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste

presenta
Summit País Digital
El Momento es Ahora
Los retos para acelerar el impacto sostenible de la ia
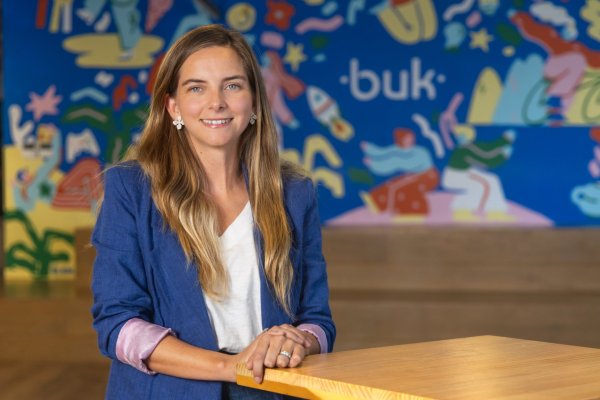
De cara al Summit País Digital 2026, la managing director de Kyndryl Chile, María Soledad Matos, aborda la distancia que aún existe entre adoptar inteligencia artificial y contar con las capacidades necesarias para aprovecharla a escala.
El 92% de 50 altos ejecutivos consultados en el AI Maturity Index Chile 2026 -realizado por Forbes Chile con el patrocinio de Kyndryl- señala que su organización aumentará la inversión en inteligencia artificial (IA) e infraestructura de datos. Sin embargo, solo el 10% declara contar con datos maduros, el 4% dispone de una gobernanza formal y el 34% ha escalado la IA a múltiples funciones.
En este escenario, y en la antesala del Summit País Digital 2026, la managing director de Kyndryl Chile, María Soledad Matos, aborda las capacidades necesarias para convertir esa inversión en resultados sostenibles. “La principal brecha ya no está en la adopción de la tecnología, sino en la preparación de las organizaciones para convertirla en resultados sostenibles. La IA es, ante todo, un desafío de adaptación”, afirma.
Esta distancia también se observa globalmente. El People Readiness Report 2026 de Kyndryl, basado en una encuesta a 1.100 líderes de ocho mercados, indica que el 57% de las organizaciones tiene la IA integrada en procesos centrales o ampliamente desplegada, pero solo el 23% considera que su fuerza laboral está preparada para aprovecharla plenamente.
Matos sitúa a las empresas chilenas en un nivel intermedio de preparación. Aunque han avanzado en la adopción de herramientas y el desarrollo de casos de uso, sostiene que “el rediseño de roles, procesos y mecanismos de decisión sigue siendo incipiente, y la gestión del cambio aún no está integrada de forma sistemática en muchas compañías”.
Las empresas que ya obtienen resultados, añade la ejecutiva, se distinguen por rediseñar el trabajo, gestionar formalmente el cambio y preparar a sus equipos. Según el reporte de Kyndryl, son 1,5 veces más propensas a lograr crecimiento de ingresos vinculado a la IA y 1,6 veces más propensas a innovar.
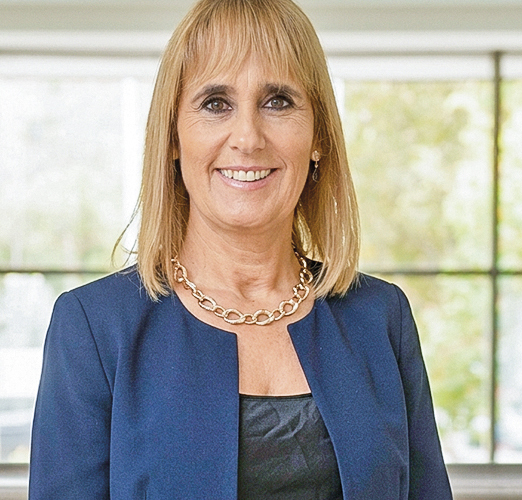
La principal brecha ya no está en la adopción de la tecnología, sino en la preparación de las organizaciones para convertirla en resultados sostenibles. La IA es, ante todo, un desafío de adaptación
María Soledad Matos, managing director de Kyndryl Chile
Los pasos que vienen
Para acortar la distancia, Matos plantea fortalecer la arquitectura y gobernanza de datos, combinar las nuevas herramientas con formación, priorizar iniciativas de impacto operacional y vincular los pilotos con indicadores y planes de escalamiento.
La supervisión humana continúa siendo indispensable en este proceso. “El siguiente paso es pasar de capacitar a los equipos en el uso de nuevas herramientas a desarrollar una verdadera capacidad adaptativa, que permita aprender, ajustar responsabilidades y evolucionar continuamente”, sostiene la managing director de Kyndryl.
A juicio de la profesional, Chile ya dejó atrás la fase inicial de experimentación, pero aún debe consolidar las capacidades humanas y organizacionales que permitan extender la IA dentro de las empresas. “La ventaja no estará en adoptar antes la tecnología, sino en desarrollar la capacidad organizacional para transformarla en resultados sostenibles”, concluye.
Por qué la innovación financiera es clave para la inclusión
Fernando Araya, CEO y cofundador de Tenpo y speaker del Summit País Digital 2026, aborda el equilibrio que Chile debe alcanzar entre la solidez de su sistema financiero y el espacio para innovar y competir.
Chile ha ampliado el acceso financiero. Más del 90% de los adultos tiene una cuenta o tarjeta de débito y Chile ocupa el segundo lugar regional, con 56,7 puntos, en el Índice de Inclusión Financiera 2025 de Credicorp. Sin embargo, solo el 27% posee tarjeta de crédito, frente al 32% de la edición anterior. Un escenario en que, para Fernando Araya, CEO y cofundador de Tenpo, aún se requieren cambios para que la competencia financiera se traduzca en oportunidades para las personas y mayor dinamismo económico.
“El crédito formal a personas lleva una década estancado. El 60% de la población adulta no accede a él y su única alternativa es el crédito informal, que ha crecido exponencialmente y está cada vez más vinculado al crimen organizado”, sostiene.
Para Araya, la competencia en este ámbito puede generar oportunidades si se reduce la carga regulatoria mediante el Programa de Coherencia Regulatoria de la CMF y se eliminan duplicidades entre supervisores. También si se fomenta el crédito formal y se avanza en Open Finance con seguridad y talento especializado. Para ello, propone revisar la Tasa Máxima Convencional (TMC) con foco en inclusión, reevaluar el Comité de fijación de Tasas de Intercambio (CTI) y las tasas de intercambio, adecuar el pago mínimo a estándares internacionales y completar el Registro de Deuda Consolidada.
“La solidez y la innovación no compiten cuando el marco regulatorio está bien diseñado”, afirma el ejecutivo y destaca la reforma de Mercado de Capitales ingresada al Congreso, pues “abre perspectivas muy positivas para que Chile recupere su aspiración de ser centro financiero”.
También plantea que la carga regulatoria y los requerimientos de capital sean proporcionales al tamaño y riesgo de cada entidad, para que los nuevos entrantes puedan crecer sin que esos costos se conviertan en una barrera insalvable. La interoperabilidad, explica, debe avanzar en paralelo: “La solidez se fortalece no cerrando el sistema, sino con supervisión efectiva y espacio para competir”.
Generar propuestas de valor
Al comparar a Chile con otros mercados de la región, Araya menciona a Pix, el sistema de pagos instantáneos impulsado por el Banco Central de Brasil, y a Yape, desarrollado por Credicorp en Perú, que pasó de ser una billetera digital a un ecosistema con más de 16 millones de usuarios activos. En Colombia, en tanto, destaca que iniciativas como Tyba han contribuido a democratizar el acceso a productos de inversión.
“Estas experiencias nos han permitido entender que la inclusión financiera no consiste solo en digitalizar servicios, sino en diseñar propuestas de valor relevantes para segmentos históricamente desatendidos”, concluye.
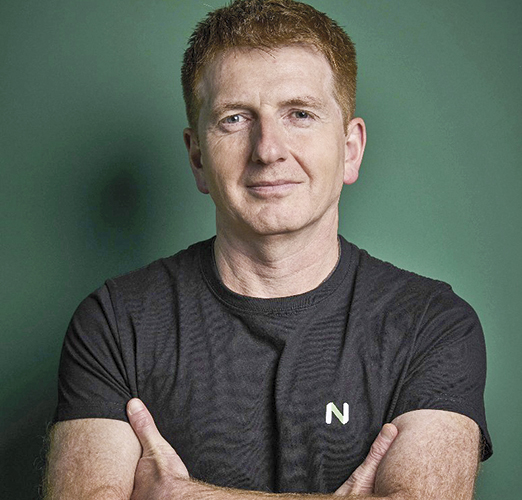
El crédito formal a personas lleva una década estancado. El 60% de la población adulta no accede a él y su única alternativa es el crédito informal, que ha crecido exponencialmente y está cada vez más vinculado al crimen organizado
Fernando Araya, CEO y cofundador de Tenpo


Te recomendamos