Por Alicia García-Herrero, economista jefe para Asia-Pacífico de Natixis e investigadora sénior de Bruegel
Cuando las tasas de interés de Estados Unidos suben, los inversionistas tienden a centrarse en lo que esto significa para el crecimiento estadounidense y las valoraciones de los activos en todo el mundo. Se presta menos atención al funcionamiento interno del sistema global del dólar.
Una política monetaria más restrictiva por parte de la Reserva Federal de Estados Unidos (Fed) reduce deliberadamente la liquidez en dólares. Sin embargo, el reciente aumento de la tasa de interés de referencia de la Fed se produce en un momento en que están disminuyendo otras dos fuentes de dólares fuera de Estados Unidos que históricamente han amortiguado el impacto del endurecimiento monetario de la Fed sobre el resto del mundo: el Golfo y China.
En el caso del Golfo, los shocks petroleros del pasado se tradujeron en mayores superávit de cuenta corriente, que se reinvertían en activos denominados en dólares. La guerra en Irán ha elevado los precios del petróleo, lo que debería contribuir a generar más dólares. Sin embargo, el cierre del estrecho de Ormuz, así como las importantes interrupciones en las instalaciones de producción y refinación, han reducido las exportaciones. Esto ha limitado considerablemente la cantidad de dólares que genera el Golfo.
Al mismo tiempo, los Estados del Golfo enfrentan la necesidad de mantener más dólares dentro de sus economías para reconstruir la infraestructura dañada, aumentar el gasto en defensa y apoyar a las economías locales. Hay menos petrodólares disponibles para aliviar las necesidades de dólares de la economía mundial.
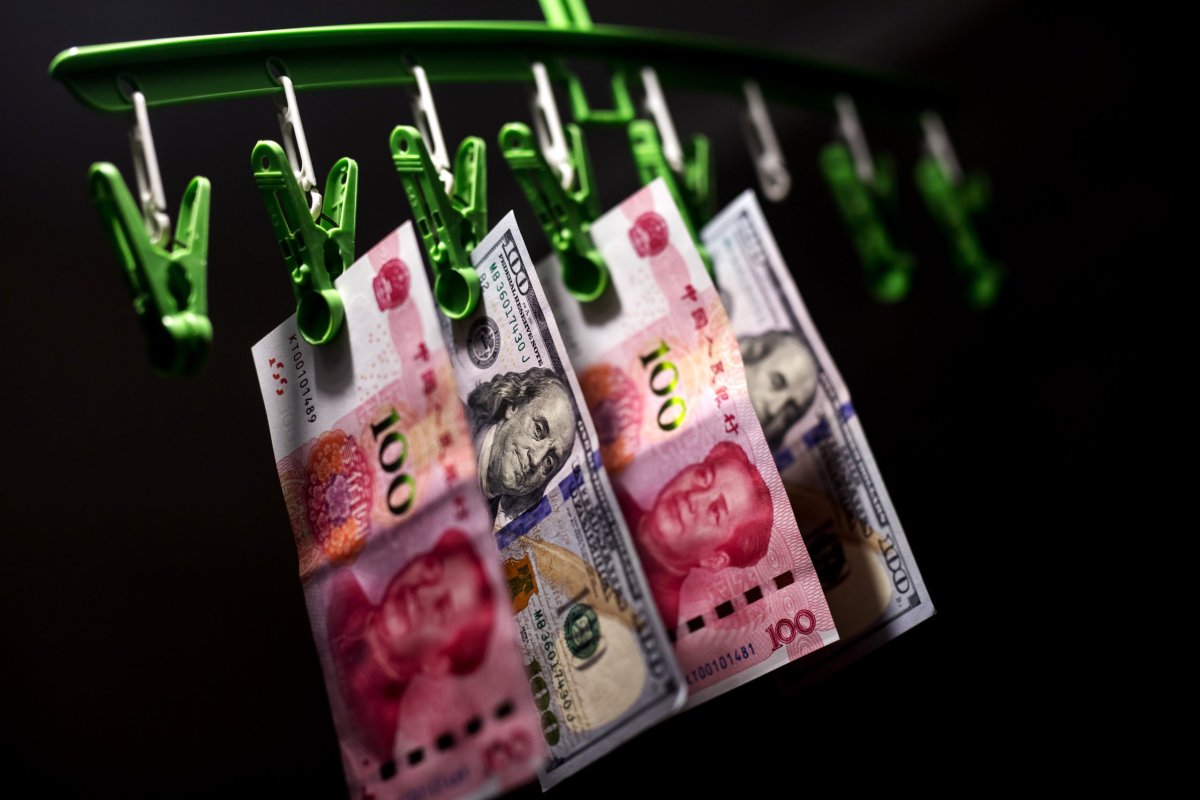
China es la segunda razón del cambio en la liquidez en dólares. Su superávit comercial se encuentra en niveles récord, lo que debería traducirse en una mayor cantidad de dólares destinados a inversiones o préstamos en el extranjero. La realidad es algo diferente. La internacionalización del renminbi es una gran prioridad para Beijing, que está impulsando el uso de su moneda -en lugar del dólar- para los préstamos y las inversiones en el extranjero.
Los bancos chinos han ampliado sus préstamos al exterior denominados en yuanes. Estos han pasado de representar menos de 15% del total de préstamos al extranjero a más de la mitad en los últimos cuatro años, según un estudio del Banco de la Reserva de Australia. Dadas las menores tasas de interés de la deuda en renminbi en comparación con el financiamiento en dólares, esto está impulsando el interés por endeudarse en renminbi, particularmente en el sur global.
Además, las salidas de capital de China tienden a mantenerse en Hong Kong, utilizando los instrumentos especiales que Beijing ha introducido para facilitar este proceso, como Southbound Bond Connect y Stock Connect. Estos permiten a los inversionistas de China continental negociar e invertir en bonos y acciones en Hong Kong.
Una señal clara del exceso de liquidez acumulada en el territorio es el costo mucho menor del financiamiento en dólares de Hong Kong frente al financiamiento en dólares estadounidenses. Dado que la moneda del territorio está vinculada a su par estadounidense mediante un tipo de cambio fijo, ambos costos deberían ser similares. Sin embargo, la tasa interbancaria HIBOR a un mes para préstamos en dólares de Hong Kong se sitúa en torno a 2,7%, frente a aproximadamente 3,9% de la tasa de financiamiento garantizado a un día de Estados Unidos (SOFR, su sigla en inglés), denominada en dólares, para un período equivalente.
Uno de los factores que contribuyen a mantener la liquidez en dólares en Hong Kong es el gran volumen de ofertas públicas iniciales de acciones (OPI) en el mercado bursátil del territorio. KPMG ha estimado que Hong Kong va camino de superar este año el récord de recaudación de fondos de 2010, de 449.500 millones de dólares de Hong Kong (US$ 57 mil millones). La mayoría de las OPI corresponde a empresas chinas que buscan fondos para sus propios fines. Los recursos captados tienden a regresar a China continental o a permanecer en Hong Kong. En otras palabras, una menor proporción del superávit comercial de China se está reinvirtiendo en Nueva York o Londres, como ocurría cuando había más empresas chinas cotizando en Estados Unidos.
Estos acontecimientos en el Golfo y China parecen preocupantes en un contexto de política monetaria más restrictiva por parte de la Fed, pero también de mayores necesidades de financiamiento del Tesoro estadounidense y de los hiperescaladores de inteligencia artificial (IA).
Cuando la liquidez en dólares fuera de Estados Unidos disminuye, las tensiones pueden manifestarse en los swaps de divisas, en los costos de financiamiento de los prestatarios de mercados emergentes y en los balances de los bancos no estadounidenses que financian activos de largo plazo denominados en dólares con pasivos de corto plazo en esa misma moneda.
Y, como ha demostrado el trabajo de Hyun-Song Shin, exjefe de estudios del Banco de Pagos Internacionales y actual gobernador del Banco de Corea, las tensiones de financiamiento en dólares pueden acumularse fuera de Estados Unidos, en los mercados de swaps cambiarios y entre quienes realizan coberturas fuera de ese país, incluso cuando los mercados monetarios estadounidenses parecen estar tranquilos.
El caso más extremo de tensiones de liquidez en dólares se produjo durante la gran crisis financiera de 2008. Sin embargo, también hubo señales de tensiones en 2020, aunque entonces el impacto fue mucho menos grave gracias a una respuesta mucho más rápida de la Fed, mediante la ampliación de las líneas de swap en dólares estadounidenses con los principales bancos centrales, así como de su mecanismo de financiamiento mediante operaciones repo para tenedores oficiales extranjeros de bonos del Tesoro estadounidense.
Si vuelven a surgir tensiones, podríamos necesitar una Fed aún más audaz y rápida, algo que de ninguna manera está garantizado en el actual entorno político de Estados Unidos.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Bonos
 {{/if}}