Desde Cartagena de Indias, Colombia
Hace dos semanas, la Comisión para el Mercado Financiero (CMF) estrenó un documento que trazó una hoja de ruta para modernizar el mercado chileno.
Uno de los temas que encabezaron la apuesta del regulador es el de los denominados modelos internos de la banca, que, en términos simples, permitirán a estos actores avanzar desde un esquema estándar que define la CMF a uno particular de cada institución.
El proceso consideró inicialmente a las carteras de vivienda, consumo y pequeñas empresas, donde la normativa ya exige metodologías internas para provisiones, incorporando además estándares sobre validación, gobernanza e integración de estos modelos en la gestión de riesgos.
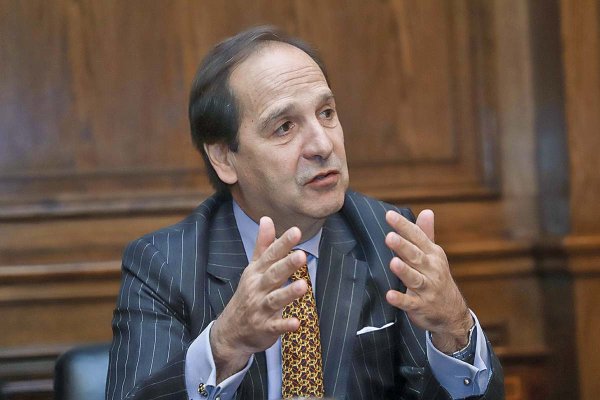
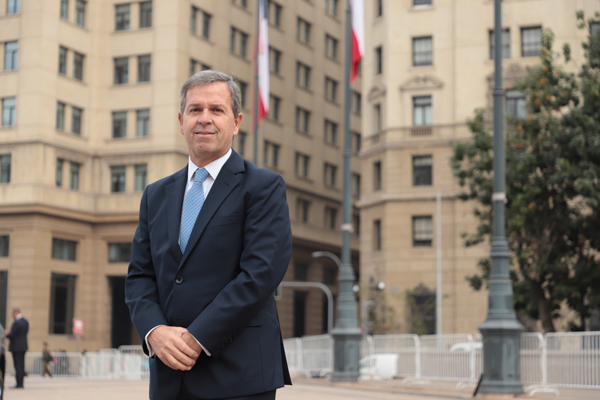
“Los modelos internos tienen como objetivo que los requerimientos de capital y provisiones reflejen de manera más precisa el perfil de riesgo de cada institución. En otras palabras, lo que busca esta norma es que los bancos gestionen mejor sus riesgos. Ese es el objetivo principal”, explicó a DF el comisionado del regulador, Beltrán de Ramón, tras participar de un seminario sobre mercado de capitales organizado por nuam y Asobolsa.
- ¿El objetivo, entonces, no es disminuir las exigencias de capital de la banca, considerando que la banca chilena tiene densidades de Activos Ponderados por Riesgos (APR) superiores (67%) a economías comparables?
- La medida no tiene por objetivo bajarle el capital a los bancos, sino que gestionen mejor sus riesgos. Lo que ocurra después con el capital, cuando se implementen los modelos, va a ser la consecuencia de lo anterior. La diferencia de densidades con otros países -que efectivamente son más bajas que las de Chile- se debe a que nuestro país pasó desde un esquema de Basilea I a III, saltándose el nivel II, donde los bancos desarrollaron sus metodologías internas.
Europa, por ejemplo, está transitando hacia Basilea III y los modelos internos de la banca deben tener un nivel que, al menos, supere el esquema estándar que calcula el regulador.
Entonces, cuando Chile incorpore los modelos internos partirá en un esquema de 72,5%, mientras que Europa subirá desde densidades de 55% a 72,5%.
Hay otros ejemplos más estrictos, como Canadá, que mantiene un piso de 67,5%, o Japón, que está en 72,5% y no lo ha movido.
“Los modelos internos tienen como objetivo que los requerimientos de capital y provisiones reflejen de manera más precisa el perfil de riesgo de cada institución”.
- Cuando se lanzó esta iniciativa, la presidenta de la CMF, Catherine Tornel, estimó ahorros de capital de hasta US$ 10 mil millones para la banca. ¿Está de acuerdo?
- Efectivamente fue una estimación que hizo la presidenta con datos a esa fecha, pero eso no necesariamente podría ocurrir porque en un mundo dinámico las densidades van a ir subiendo en Europa. Por lo tanto, ese monto podría bajar. Además, hay aspectos como el crecimiento de la economía chilena y eso podría significar uso de capital.
- Otro de los puntos destacados de la hoja de ruta de la CMF es mejorar los tiempos de respuesta a los fiscalizados. ¿Está de acuerdo con avanzar en agilizar sus procesos?
- Como toda institución pública, nosotros nos debemos a los ciudadanos de este país y tener a la gente esperando nunca es bueno. Estamos trabajando en una serie de medidas para aumentar la agilidad. Esto no significa contestar sin pensar. Actualmente, se usan algunas herramientas de inteligencia artificial (IA) para atender, en parte, la demanda de responder con mayor rapidez.
Integración regional
Otro de los temas que forman parte del documento de modernización del mercado de la CMF es la integración de las bolsas, proceso que sigue avanzando a través de nuam, holding que agrupa a las plazas de Chile, Perú y Colombia.
“Nuestro país necesita aumentar la liquidez de sus mercados y la escala es muy importante. Con Perú y Colombia compartimos varias características; por ejemplo, exportamos bienes críticos como cobre, litio y oro”, dijo el regulador.
- ¿Ya se pueden ver los frutos de la integración?
- Por separado y como porcentaje, estos países representan muy poco en índices internacionales, pero integradamente estamos acercándonos a México.
Con la consolidación de un mercado integrado, habrá una plataforma más robusta y competitiva a nivel regional y con mayores oportunidades de diversificación.
- ¿Qué falta en esta integración desde el punto de vista del regulador?
- La parte de la negociación está bastante resuelta por parte de los tres países y el intercambio de información que es un elemento clave para detectar abusos de mercado.
Lo que aún falta es contar con entidades de contraparte central en los países miembros de nuam y que, además, interoperen.
Otro desafío es lograr que los inversionistas locales comprendan que, al invertir en valores emitidos en jurisdicciones extranjeras, estarán sujetos a la supervisión de reguladores extranjeros.
- Desde Chile, ¿qué medidas se pueden impulsar?
- Hay que fortalecer la integración bursátil en Chile. Antes no se podía porque la Bolsa de Santiago y la Electrónica no tenían el mismo sistema, pero ahora ambas ocupan el Nasdaq. Por lo tanto, si queremos integrarnos con Perú y Colombia también hagámoslo localmente.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Nicolás Cáceres