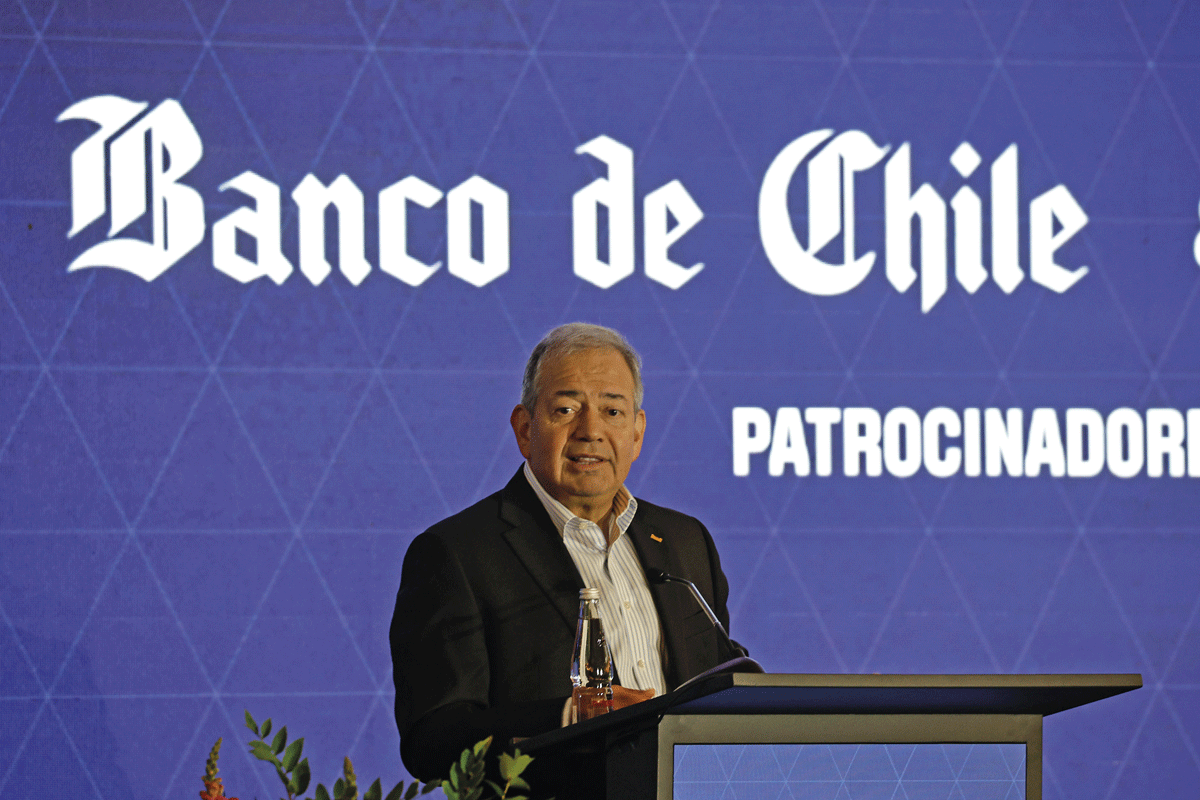
A días de que el gobierno presente su reforma al mercado de capitales (MK), varias de las propuestas de la iniciativa han comenzado a generar reacciones en la industria financiera.
Tras el lanzamiento de la alianza entre Banco de Chile y LALIGA, el gerente general de la entidad financiera, Eduardo Ebensperger, abordó los cambios que prepara Hacienda. “Creo que es muy grande y puede dar un impacto muy positivo”, afirmó.
Para el ejecutivo, parte importante del crecimiento que tuvo Chile en décadas anteriores estuvo acompañado por un mercado de capitales profundo, que permitía a las instituciones acceder a financiamiento de largo plazo y ofrecer créditos hipotecarios con mejores condiciones a las personas.
“Una de las grandes cosas que tuvo el país en los años en que creció muchísimo fue un mercado de capitales muy potente, fuerte, no comparable con ningún país de Latinoamérica”, sostuvo.
Ebensperger recordó que en ese período los bancos podían financiar hipotecarios a 20, 25 y 30 años gracias al acceso al fondeo de largo plazo que existía en esa época.
“Por lo que conocemos ahora del proyecto de mercado de capitales, creo que podría ser un impulso muy positivo”, señaló.
“El principal problema (del dinamismo de los préstamos hipotecarios) es que los dividendos se han alejado de los salarios reales de la gente”.
El fondo para los hipotecarios
Sobre el fondo que prepara Hacienda para recomprar carteras hipotecarias que este lunes adelantó DF, Ebensperger señaló que “lo que hemos visto hasta ahora es un fondo que lo administrará el BancoEstado” y su funcionamiento sería “muy parecido al Fogape”.
De acuerdo con conocedores del contenido de la iniciativa, el fondo compraría los créditos hipotecarios de las instituciones financieras, pero estas seguirían a cargo de su operación con los clientes. “El banco queda igual encargado de cobrar el hipotecario o el dividendo, hacer todo el servicio”, explicó Ebensperger.
La diferencia, según su análisis, estaría en el costo de los recursos asociados a esos préstamos. “Le transfiere un costo de fondo más barato”, sostuvo.
Y agregó: “Se financia en términos equivalentes a un bono soberano,. Entonces, al tener una tasa más baja, obviamente el dividendo sería mucho más bajo”.
Consultado sobre si el menor costo se traspasaría mediante la compra de las carteras, respondió que esa esa transferencia se lograría “vendiendo los créditos a una tasa de interés que está por determinarse y que tiene que ser ofrecida por el Estado”, señaló.
Ebensperger comparó este mecanismo con las líneas FCIC (financiamiento especial del Banco Central a la banca), utilizadas durante la pandemia, aunque marcó una diferencia. “Aquí la diferencia es que esos créditos los toma BancoEstado”, afirmó.
Brecha entre dividendos y salarios
El ejecutivo también valoró que la Comisión para el Mercado Financiero (CMF) revise los criterios de riesgo asociados a los créditos hipotecarios, que fueron establecidos en su reciente documento de política de modernización.
“Desde un punto de vista del sistema financiero, como banco es muy positivo lo que pretende la CMF en este caso”, valoró.
Sin embargo, planteó que el problema central no es el porcentaje de la vivienda que puede financiar un banco, sino que la relación entre el dividendo y el ingreso familiar.
“El principal problema (del dinamismo de los préstamos hipotecarios) es que los dividendos se han alejado de los salarios reales de la gente”, explicó.
Por eso, afirmó que “una forma de mejorar esa relación es que la tasa de interés del crédito hipotecario sea más baja, a efectos de que el dividendo sea más bajo”.
La misma lógica aplica, a su juicio, a una eventual regreso de la banca para financiar préstamos para la vivienda por el 100% del valor de una propiedad.
“El tema no es cuánto se financie. Si tú puedes financiar el 90%, en la medida que su dividendo sea pagable por su renta, no saco nada con financiar el 100% y darle un dividendo más grande”, sostuvo.
Consultado respecto de si la banca está en condiciones de acompañar una recuperación del crédito, aseguró que “el sistema financiero, que muchas veces no es bien visto, está muy sólido. Ha acompañado el crecimiento por años. Tiene una estructura de capital muy sólida. Hoy, hemos tenido un problema de demanda, no de oferta de crédito”, comentó.
Asimismo, Ebensperger se refirió a las últimas cifras de actividad del primer semestre, -las que calificó como “malas”- y que en julio el Imacec cayó 1,5%, aunque sostuvo que comienzan a aparecer señales más favorables.
“Cuando uno ve las cuentas de acumulación de capital, de inversión, están creciendo”, afirmó.
Entre las señales que podrían mejorar las expectativas mencionó la ley de reconstrucción nacional. “Creo que el mundo empresarial está con disposición a invertir y con optimismo”, dijo.
Finalmente, anticipó una recuperación de la inversión minera. “La minería va a volver a invertir. Hay señales esperanzadoras de que sea mejor el próximo año. No tengo duda de eso”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Banca
 {{/if}}