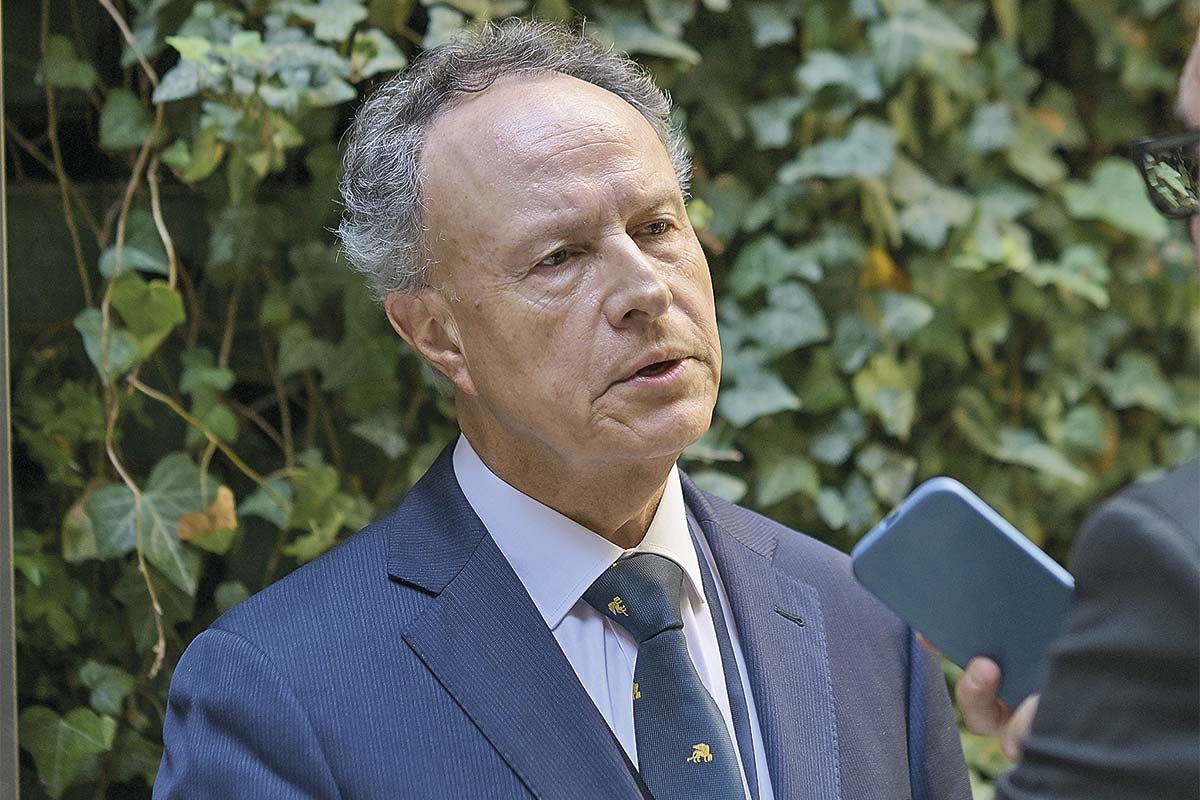
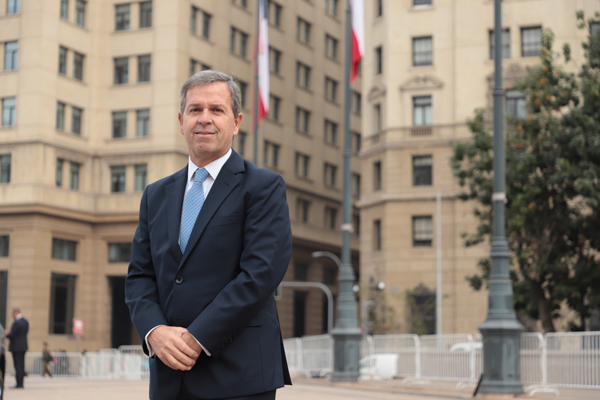
El presidente de la Asociación de Bancos e Instituciones Financieras (Abif), José Manuel Mena, fue uno de los representantes de los gremios en el ChileDay. Siguió atento las presentaciones de los ministros, especialmente la del titular de Hacienda, Jorge Quiroz, ya que se esperaba que entregara más antecedentes sobre la reforma al mercado de capitales, la MK4.
Tras la presentación de Quiroz, Mena habló con DF sobre el proyecto. Señaló que la banca privada respalda la creación del fondo estatal para financiar créditos hipotecarios, pero advirtió que su diseño técnico aún está en proceso y que quedó pendiente una discusión que la industria considera clave: la actualización de la Tasa Máxima Convencional (TMC) para los créditos en cuotas bajo $ 5 millones, el segmento que, a su juicio, sigue capturado por la informalidad y la delincuencia.
- ¿Cuánto espacio puede liberar realmente el Fonavi para aumentar la colocación de nuevos hipotecarios y bajar las tasas?
- La banca privada hoy no tiene restricción de capital para colocar crédito. Al fondo hay que verlo en una perspectiva más de mediano plazo. Hoy, el uso de capital de la banca, cuyo límite inferior está en torno al 12%, está en 17%, por lo que hay mucho margen. Hace como seis años que los créditos solo caen, por lo tanto, hay espacio para prestar.
Tal vez BancoEstado tenga una dificultad más bien de corto plazo, porque necesita capital, pero es una medida interesante en el sentido de que no presiona el uso de capital y deja espacios disponibles.
Sobre el Fonavi: “Creo que hay que hacer un análisis técnico de algunas cosas: cómo se hace la compra de esos créditos, cuál es el mecanismo que se ha pensado, gestión del riesgo”.
Expectativas del Fonavi
- ¿Ve riesgo de que el fondo se concentre en créditos para los segmentos de mayores ingresos?
- No, no creo. Lo asumo más bien como una medida transitoria, que hay que ponerle ese límite de las UF 6.000. Yo entiendo que está dado implícitamente por el monto de financiamiento del fondo, que sería de hasta US$ 2.000 millones. Hay que ver cómo evoluciona y cómo se usa para que sea exitoso, porque creo que en la banca privada hay disposición a usar capital en crédito de largo plazo.
- ¿Ven algún riesgo en la estructuración del fondo?
- Creo que hay que hacer un análisis técnico de algunas cosas: cómo se hace la compra de esos créditos, cuál es el mecanismo que se ha pensado, cómo es la gestión del riesgo. La cifra aún no está escrita, hay que trabajarla. Pero el nivel de morosidad en el crédito hipotecario es algo más del 2%, que es bajo, y el nivel de castigo, la pérdida de cartera, es menor, en torno a 0,5%, porque la cobranza hipotecaria funciona.
Por eso hay que mirar esto con más detalle. Los bancos no vamos a cambiar nuestras políticas en el sentido de dar créditos a personas que no son capaces de pagarlos, son políticas permanentes. Entonces, es parte de lo que hay que analizar, como es el efecto de la compra que se pretende hacer.
-¿La idea es conversar con el ministro Quiroz para analizar bien estos puntos?
-Nosotros hemos estado hablando desde hace meses. Este es un escenario que no estaba en la conversación y nuestra disposición siempre ha sido tener un espacio técnico para hacer que todas las medidas de los proyectos de ley sean bien entendidas y, sobre todo, bien ejecutadas.
-¿Eso significa que el anuncio los tomó por sorpresa?
-Nosotros sabíamos y estuvimos trabajando incluso con organismos internacionales en cómo hacer para que el financiamiento del soberano estuviera lo más cercano a las personas a través del crédito hipotecario. Ese concepto había que trabajarlo en más detalle para ver cómo se instrumentalizaba, y se conversaron algunas alternativas con esos organismos. Lo que faltó fue el detalle más fino, tal como quedó descrito ahora; nos faltó más trabajo.
- Ustedes esperaban cambios en la TMC que finalmente no quedaron incluidos. ¿Qué efecto tiene eso?
- Hay que ponerlo en dos términos. Para la banca, esto no cambia el total de cartera de forma significativa. Hay que trabajar en los segmentos de menor crédito, bajo $ 5 millones -crédito en cuotas-, que es el segmento capturado por la informalidad delincuencial. Entonces, no cambia nuestra línea principal de trabajo, pero sí creo que tiene un efecto negativo para el país. Entendemos las dificultades políticas, pero es un problema. El país necesita dar espacio de formalidad al crédito en cuotas bajo $ 5 millones, y por eso, si es posible, debería incluirse en la conversación legislativa que viene.
Hay que entender que esto no es un beneficio para la banca. La banca no va a ganar más plata ni va a crecer de forma significativa. Se trata de que la delincuencia no esté presente en segmentos donde las entidades formales no pueden trabajar porque hay una ley que lo impide.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Banca