Chile se ha posicionado históricamente entre sus pares latinoamericanos como uno de los países con mejores condiciones para desarrollar un mercado de capitales profundo y atractivo para los inversionistas extranjeros.
Sin embargo, el diagnóstico compartido por la industria financiera local es que esa profundidad se ha perdido tras una serie de eventos, entre ellos los retiros de fondos de pensiones y los procesos constituyentes.
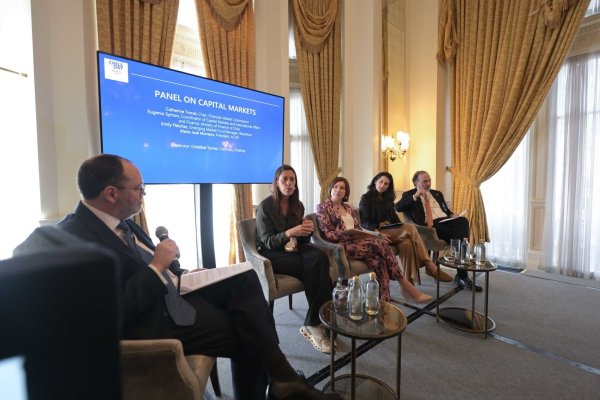
Por eso mismo, cómo recuperar ese terreno y aprovechar el potencial del país fue el eje del panel “mercado de capitales” de ChileDay. La instancia reunió al Coordinador del Mercado de Capitales del Ministerio de Hacienda, Eugenio Symon, a la presidenta de la Comisión para el Mercado Financiero (CMF), Catherine Tornel; a la presidenta de Acafi, María José Montero; y a la gestora de fondos de mercados emergentes de BlackRock, Emily Fletcher.
La apuesta de Hacienda hacia 2030
La recién ingresada reforma al mercado de capitales fue uno de los temas centrales de la conversación. Symon explicó sus cuatro pilares: acceso a la vivienda, financiamiento para las empresas, modernización regulatoria y mayor competencia, y posicionamiento de Chile como un centro financiero regional.
Planteó, “nuestra reforma tiene dos grandes objetivos. El primero es mejorar el acceso a la vivienda. El segundo es reconstruir el mercado de capitales como una fuente importante de financiamiento para la inversión y el crecimiento económico”.
La ambición de Hacienda, añadió, “va más allá de atraer capital extranjero. Queremos que Chile se convierta en una plataforma financiera para Latinoamérica”.
Consultado sobre qué tendría que ocurrir en los próximos años para considerar exitosa la implementación de la reforma, Symon señaló, en primer lugar, que “deberíamos tener un mercado doméstico más profundo. Más empresas chilenas deberían poder financiarse localmente mediante acciones, bonos, fondos de inversión o securitización, en lugar de depender principalmente de los bancos o recurrir al extranjero”.
En segundo lugar, sostuvo que “esperaría tener un mercado hipotecario más profundo y competitivo. Por ahora, el diseño busca aportar más financiamiento de largo plazo al financiamiento de la vivienda, mediante la creación de un mecanismo que pueda comprar hipotecas y financiarlas en el mercado de capitales”.
Sobre el funcionamiento de este mecanismo, agregó que “si funciona como esperamos, los bancos y otros originadores deberían contar con una fuente adicional de financiamiento de largo plazo y poder reciclar sus balances de manera más eficiente. Eso debería contribuir a una mayor competencia y a mejores condiciones para los deudores con el tiempo”.
Como tercer punto, recalcó que “debería ser mucho más fácil para los inversionistas internacionales acceder al mercado. Un inversionista extranjero debería enfrentar menos barreras tributarias y administrativas al comprar valores chilenos”.
Para evaluar esos avances en 2030, resumió su planteamiento en una pregunta: “¿se está intermediando sustancialmente más capital a través de Chile?”
Symon aseguró, además, que seguirán escuchando las propuestas de la industria. “Sabemos que hemos cubierto muchos aspectos en el proyecto, pero también podemos haber dejado algo fuera. Estamos abiertos a revisarlo con el tiempo”.
La regulación bajo revisión
El papel de la CMF en ese proceso también estuvo sobre la mesa. Consultada por la relevancia que tiene este objetivo dentro del organismo, Tornel afirmó: “El mandato de desarrollo de mercado ha adquirido una importancia creciente para la CMF”.
La autoridad enfatizó que el regulador también debe evaluar su propio desempeño, aunque distinguió ese ejercicio de los avances del sistema en su conjunto. “Existe, una distinción importante entre medir el desarrollo del mercado y atribuir dicho desarrollo al regulador. La CMF es solo uno de los muchos actores que influyen en estos resultados”.
Ante la falta de ofertas públicas iniciales (IPO) en Chile en los últimos siete años, Tornel fue consultada por el peso de las exigencias regulatorias. Al respecto, sostuvo que “la regulación ciertamente no es la única explicación para la limitada actividad de IPO en Chile. Las valorizaciones de mercado, la liquidez, la base de inversionistas institucionales, las estructuras de propiedad, las condiciones macroeconómicas y las fuentes alternativas de financiamiento también juegan un papel importante”.
Con todo, aseguró que “la regulación es una de las explicaciones que nosotros, como regulador, tenemos la obligación de examinar”, y añadió que “nuestro trabajo reciente sobre modernización del mercado financiero refleja precisamente esa preocupación”.
Por ello, planteó que, cuando “la evidencia muestre que un requisito regulatorio genera costos o demoras que no se justifican por el beneficio que entrega, deberíamos estar dispuestos a modificarlo. Ya lo hemos hecho en otras áreas”.
El contraste de los fondos de inversión
La industria de fondos de inversión, en cambio, ha seguido creciendo: sus activos bajo gestión pasaron de unos US$ 10.000 millones a más de US$ 40.000 millones en una década.
Para Montero, este avance refleja cómo se ha desplazado el capital dentro del mercado. Al respecto, sostuvo que “hemos visto que el capital se mueve. No desapareció, el capital no se esfumó. Los flujos de capital se dirigieron hacia donde era más fácil invertir, hacia donde era mejor invertir, existen diferentes necesidades de liquidez y distintos tipos de inversionistas. Y por eso surgió la industria de fondos de inversión”.
Desde la perspectiva de los inversionistas internacionales, Fletcher destacó las fortalezas de Chile “en términos de institucionalidad, desarrollo de la cultura de ahorro e industria del ahorro”. Sin embargo, al compararlo con México y Brasil, advirtió que el desafío está en el tamaño del mercado, su capitalización bursátil y la concentración de sus compañías.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sofía Fuentes